
เทรดเดอร์ทุกคนเคยเจอเหตุการณ์น่าหงุดหงิดนี้: คุณเปิดออเดอร์ฝั่ง Short วางจุดตัดขาดทุนไว้เหนือยอดแนวต้าน เห็นไส้เทียนขาขึ้นพุ่งขึ้นมาหยุดห่างจากเส้นของคุณไปไม่กี่ pip ใต้ เส้นแล้วกลับตัวลงไปหาเป้าหมาย แต่ปรากฏว่าออเดอร์ของคุณถูกปิดขาดทุนไปก่อนแล้ว ต้นเหตุไม่ใช่ความผิดพลาดของแพลตฟอร์ม แต่เป็นกลไกของราคา Bid, Ask และ สเปรด (Spread) ในบทเรียนนี้ คุณจะได้เรียนรู้ทีละขั้นว่าคำสั่งซื้อขายถูกกำหนดราคาและจับคู่อย่างไร วิธีบวกระยะเผื่อให้จุดตัดขาดทุนฝั่ง Short ด้วยสูตรของ 4CastMachine AI ทำไมสเปรดจึงถ่างกว้างขึ้นถึง 10 เท่าในช่วง Rollover เวลา 17:00 EST และค่าธรรมเนียมข้ามคืน สวอป (Swap) (รวมถึง Triple Swap Wednesday) กับ อัตรา Funding ในคริปโต (Crypto Funding Rates) ทุก 8 ชั่วโมงทำงานอย่างไร
เปรียบเทียบกับชีวิตประจำวัน: ป้ายแลกเงินที่สนามบิน: เวลาที่คุณเดินผ่านบูธแลกเปลี่ยนเงินตราในสนามบิน หน้าจอจะแสดงราคาดอลลาร์สหรัฐ 2 ราคาเสมอ คือราคาที่ต่ำกว่าอย่าง We Buy at 1.0840 (ราคารับซื้อ) และราคาที่สูงกว่าอย่าง We Sell at 1.0852 (ราคาขายออก) ตลาดการเงินก็ทำงานแบบเดียวกันทุกมิลลิวินาที โดยตลาดจะรับซื้อจากคุณที่ราคา Bid ที่ต่ำกว่า และขายให้คุณที่ราคา Ask ที่สูงกว่าเสมอ
ขั้นตอนที่ 1: Bid, Ask และสเปรด: ทำไมทุกออเดอร์จึงเริ่มต้นด้วยตัวเลขติดลบเล็กน้อย
ในทุก ๆ ไมโครวินาที สัญลักษณ์ทุกตัวในโปรแกรมเทรดของคุณจะมีราคาสด 2 ราคาเสมอ:
- ราคา Bid (ราคาที่ต่ำกว่า): ราคาสูงสุดที่ผู้ซื้อในสมุดคำสั่งซื้อขายยินดีจ่ายในขณะนั้น เมื่อคุณต้องการกด Sell คุณจะขายให้กับผู้ซื้อรายนั้นที่ราคา Bid
- ราคา Ask (ราคาที่สูงกว่า): ราคาต่ำสุดที่ผู้ขายในสมุดคำสั่งซื้อขายยินดียอมรับในขณะนั้น เมื่อคุณต้องการกด Buy คุณจะซื้อจากผู้ขายรายนั้นที่ราคา Ask
- สเปรด (
Ask − Bid): ส่วนต่างระหว่างราคา Ask และราคา Bid ช่องว่างนี้คือค่าธรรมเนียมของผู้ดูแลสภาพคล่องสำหรับการจับคู่คำสั่งให้ทันที
ลองมาดูสิ่งที่เกิดขึ้นในเสี้ยววินาทีที่คุณคลิกปุ่ม Buy ขนาด 1.00 ล็อตมาตรฐานบน EUR/USD เมื่อราคาเสนอแสดง Bid = 1.08500 / Ask = 1.08512 (สเปรด 1.2-pip):
- เนื่องจากคุณกำลังเปิดสถานะ ซื้อ (Buying) ออเดอร์ของคุณจึงถูกจับคู่ที่ ราคา Ask ที่สูงกว่า (
1.08512) - หากคุณต้องการปิดออเดอร์ Buy นั้นในอีก 1 มิลลิวินาทีถัดมา คุณจะต้อง ขาย (Sell) คืนกลับเข้าสู่ตลาดที่ ราคา Bid ที่ต่ำกว่า (
1.08500) - ดังนั้น ทันทีที่ออเดอร์ของคุณเปิดขึ้น กำไรขาดทุนลอยตัวของคุณจะแสดง
-1.2 pips(-$12.00บน1.00ล็อต) ราคาต้องปรับตัวขึ้นอย่างน้อย1.2pip เพื่อให้เทรดของคุณกลับมาเท่าทุนที่$0.00
ขั้นตอนที่ 2: ทำไมออเดอร์ฝั่ง Short จึงถูกตัดขาดทุนก่อนที่แท่งเทียนจะแตะเส้นของคุณ
นี่คือกฎที่ทำให้เทรดเดอร์ถึง 90% ไม่ทันระวังตัว: โดยค่าเริ่มต้น ชาร์ตการเทรดจะวาดราคาเปิด สูงสุด ต่ำสุด และราคาปิดของทุกแท่งเทียนโดยใช้เฉพาะราคา Bid เท่านั้น ส่วนราคา Ask ที่สูงกว่าจะลอยอยู่เหนือแท่งเทียนแบบมองไม่เห็นด้วยระยะห่างเท่ากับความกว้างของสเปรดในขณะนั้นพอดี
ดูทั้ง 2 ส่วนในแผนภาพด้านล่างเพื่อเปรียบเทียบว่าสถานะการถือฝั่ง Long (Buy) และฝั่ง Short (Sell) เปิดและปิดอย่างไร:
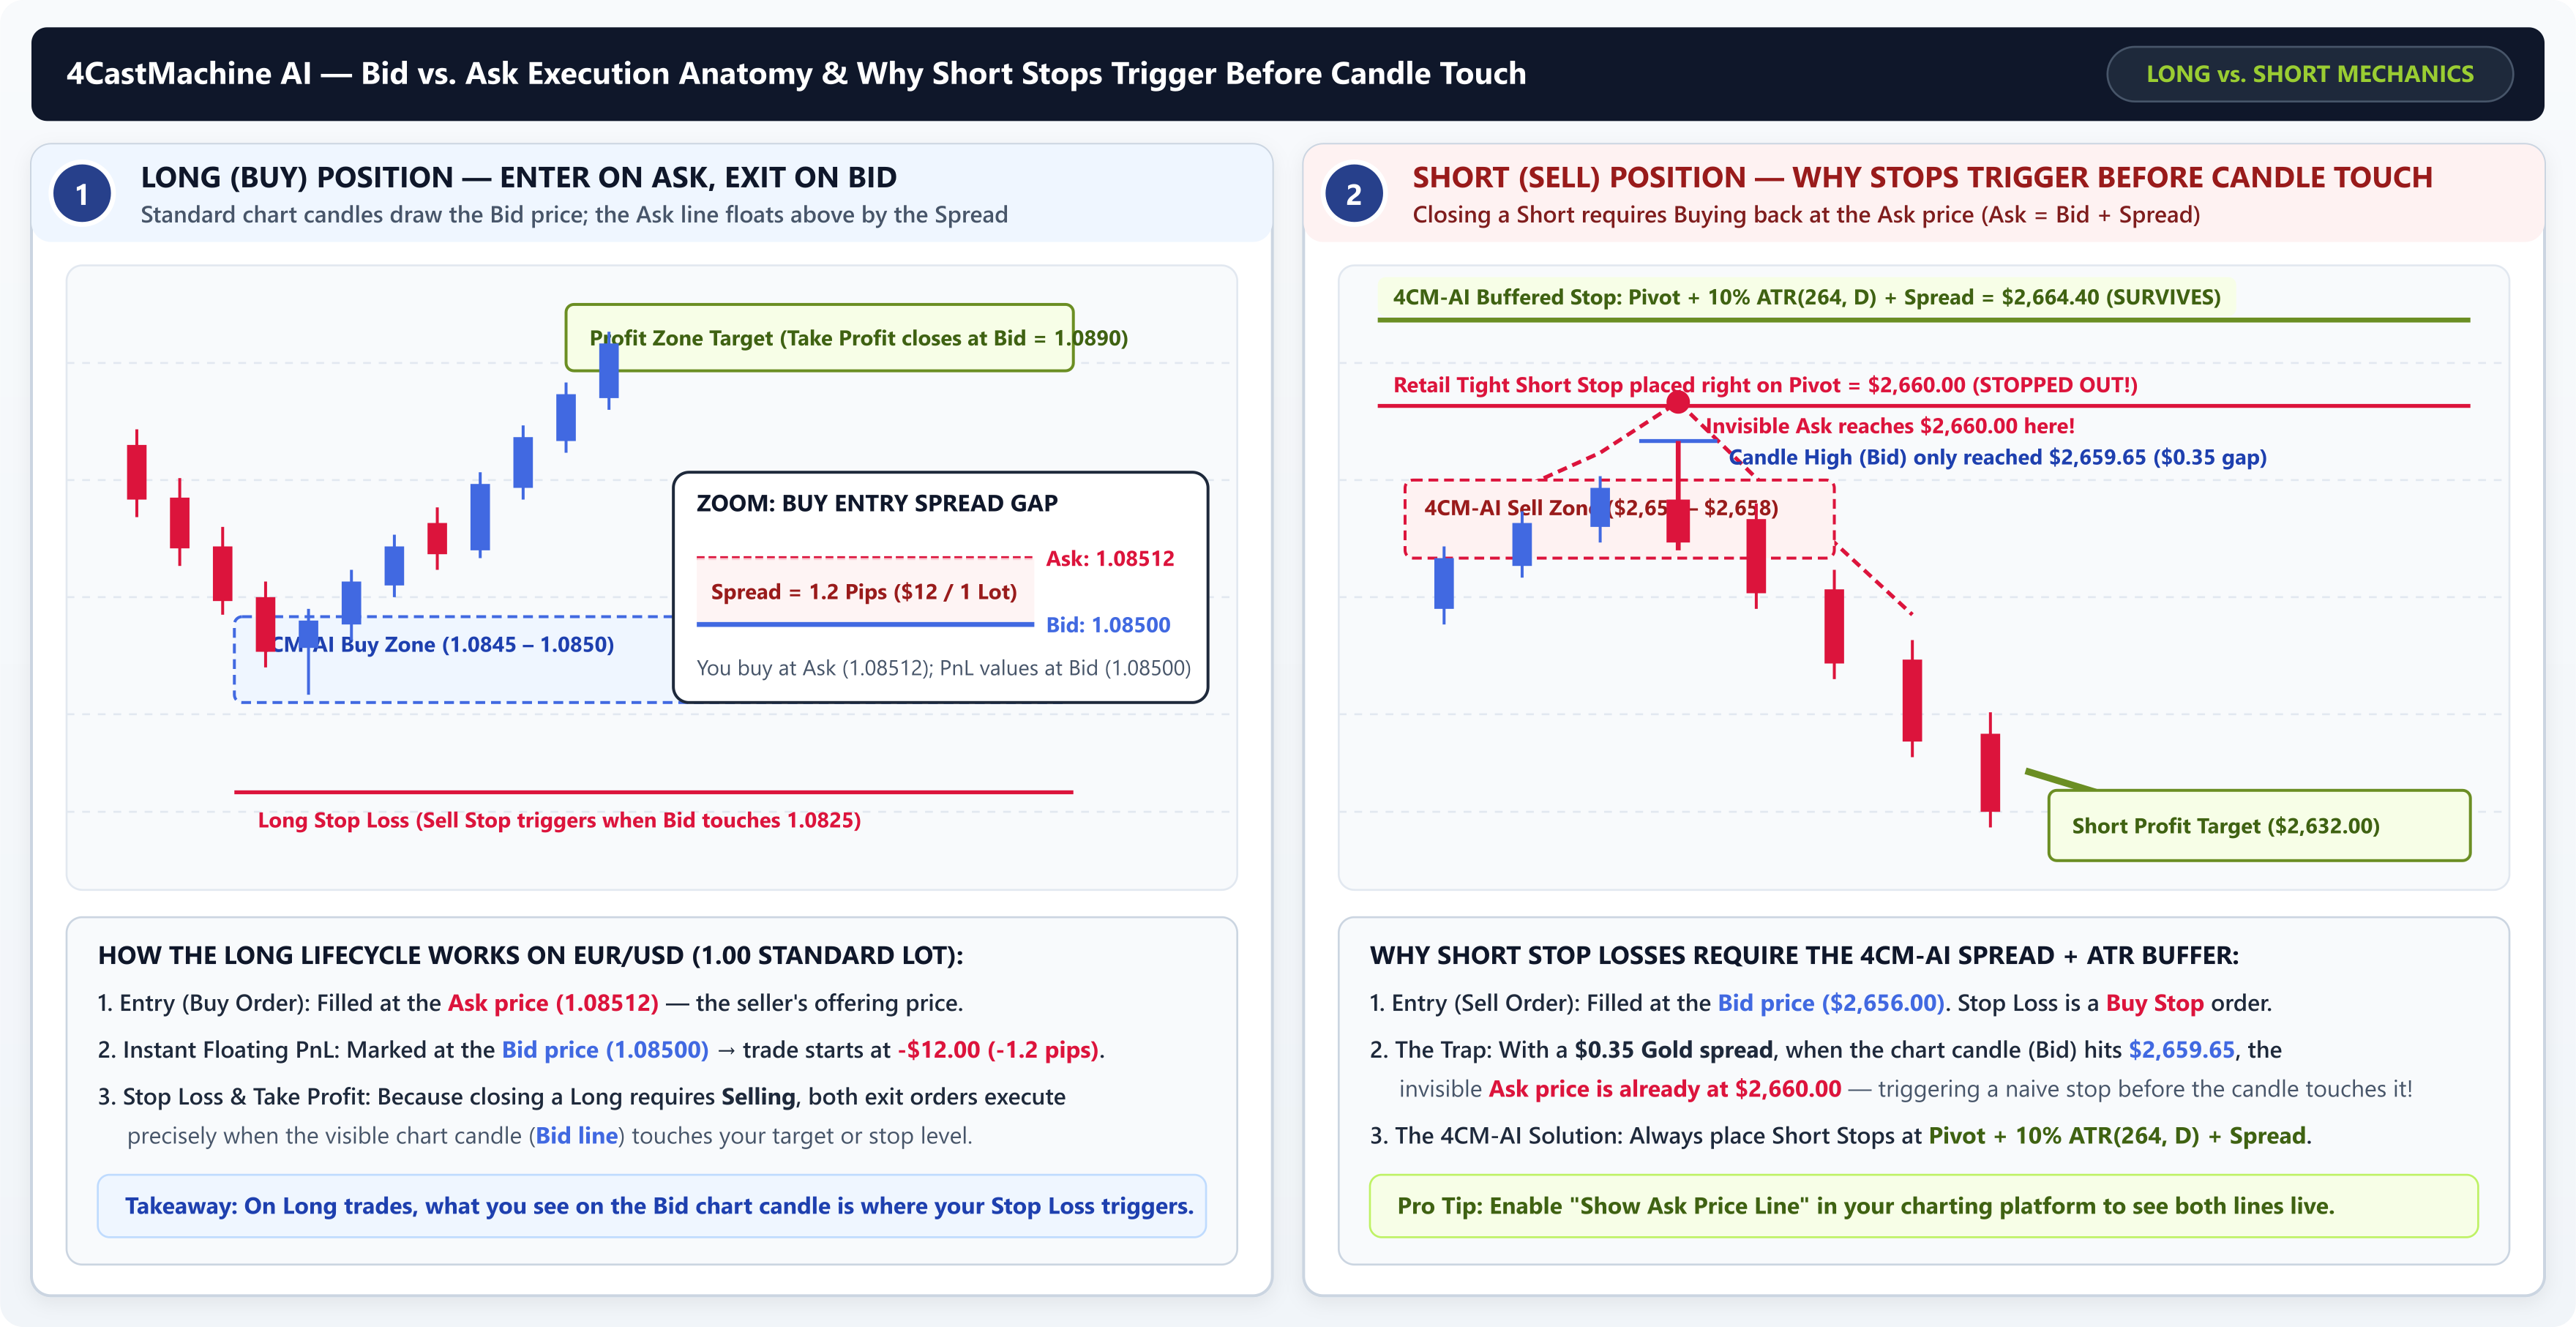
- วงจรของสถานะ Long (Buy): คุณเปิดออเดอร์ Buy ที่ราคา Ask และปิดออเดอร์ (ทั้งจุดทำกำไรและจุดตัดขาดทุน) ด้วยการขายคืนที่ราคา Bid เนื่องจากแท่งเทียนบนชาร์ตถูกวาดด้วยราคา Bid จุดตัดขาดทุนฝั่ง Long ของคุณจึงทำงานตรงจังหวะที่แท่งเทียนที่มองเห็นแตะเส้นจุดตัดขาดทุนของคุณพอดี
- วงจรของสถานะ Short (Sell) และเส้นราคา Ask ที่มองไม่เห็น: คุณเปิดออเดอร์ Short ด้วยการขายที่ราคา Bid ซึ่งหมายความว่าการปิดออเดอร์ Short นั้น ไม่ว่าจะเป็นที่จุดทำกำไรหรือที่ จุดตัดขาดทุน จะต้องทำด้วยการ ซื้อคืนที่ราคา Ask ที่สูงกว่า หากคุณเปิด Short ทองคำ (
XAU/USD) ภายในโซน Sell zone ของ4CM-AIที่$2656.00และวางจุดตัดขาดทุนแคบ ๆ ไว้ที่$2660.00พอดีในขณะที่สเปรดอยู่ที่$0.35จุดตัดขาดทุนของคุณจะทำงานทันทีที่แท่งเทียนที่มองเห็น (ราคา Bid) ขึ้นไปถึง$2659.65เพราะที่Bid = $2659.65ราคา Ask ที่มองไม่เห็นได้ขึ้นไปแตะ$2660.00เรียบร้อยแล้ว ในทำนองเดียวกัน เพื่อให้จุดทำกำไรฝั่ง Short ของคุณที่$2632.00ถูกจับคู่ แท่งเทียนราคา Bid ที่มองเห็นจะต้องลงไปถึง$2631.65เพื่อให้เส้นราคา Ask ลงมาแตะ$2632.00
สูตรคำนวณระยะเผื่อจุดตัดขาดทุนอย่างเป็นทางการของ 4CastMachine AI: ใน กลยุทธ์เทรดระหว่างวันของ 4CastMachine AI คุณจะไม่วางจุดตัดขาดทุนทับลงบนเส้นระดับ pivot ดิบโดยตรง แต่จะบวกระยะเผื่อความผันผวนเท่ากับ 10% ของกรอบการเคลื่อนที่รายวันตลอดทั้งปี (ATR(264, D)) บวกด้วยค่าสเปรด:
• จุดตัดขาดทุนฝั่ง Long: 4CM-AI Pivot − 10% ATR(264, D)
• จุดตัดขาดทุนฝั่ง Short: 4CM-AI Pivot + 10% ATR(264, D) + Spread
ตัวอย่างเช่น บนทองคำที่มีระดับ pivot อยู่ที่ $2660.00 มีค่าความผันผวนรายวันตลอดปี ATR(264, D) เท่ากับ $40.00 (10% = $4.00) และมีสเปรด $0.40 จุดตัดขาดทุนฝั่ง Short ที่เผื่อระยะแล้วของคุณจะอยู่อย่างปลอดภัยที่ $2660.00 + $4.00 + $0.40 = $2664.40
ขั้นตอนที่ 3: สลิปเพจ การถ่างของสเปรดช่วง Rollover สวอป และอัตรา Funding ในคริปโต
นอกเหนือจากสเปรดปกติในเวลากลางวันแล้ว ยังมีกลไกเชิงโครงสร้างอีก 3 อย่างที่สามารถทำให้สเปรดถ่างกว้างขึ้นหรือเรียกเก็บค่าธรรมเนียมการถือสถานะ หากคุณถือออเดอร์ข้ามช่วงเวลาสำคัญ ดูรายละเอียดในทั้ง 3 ส่วนด้านล่าง:
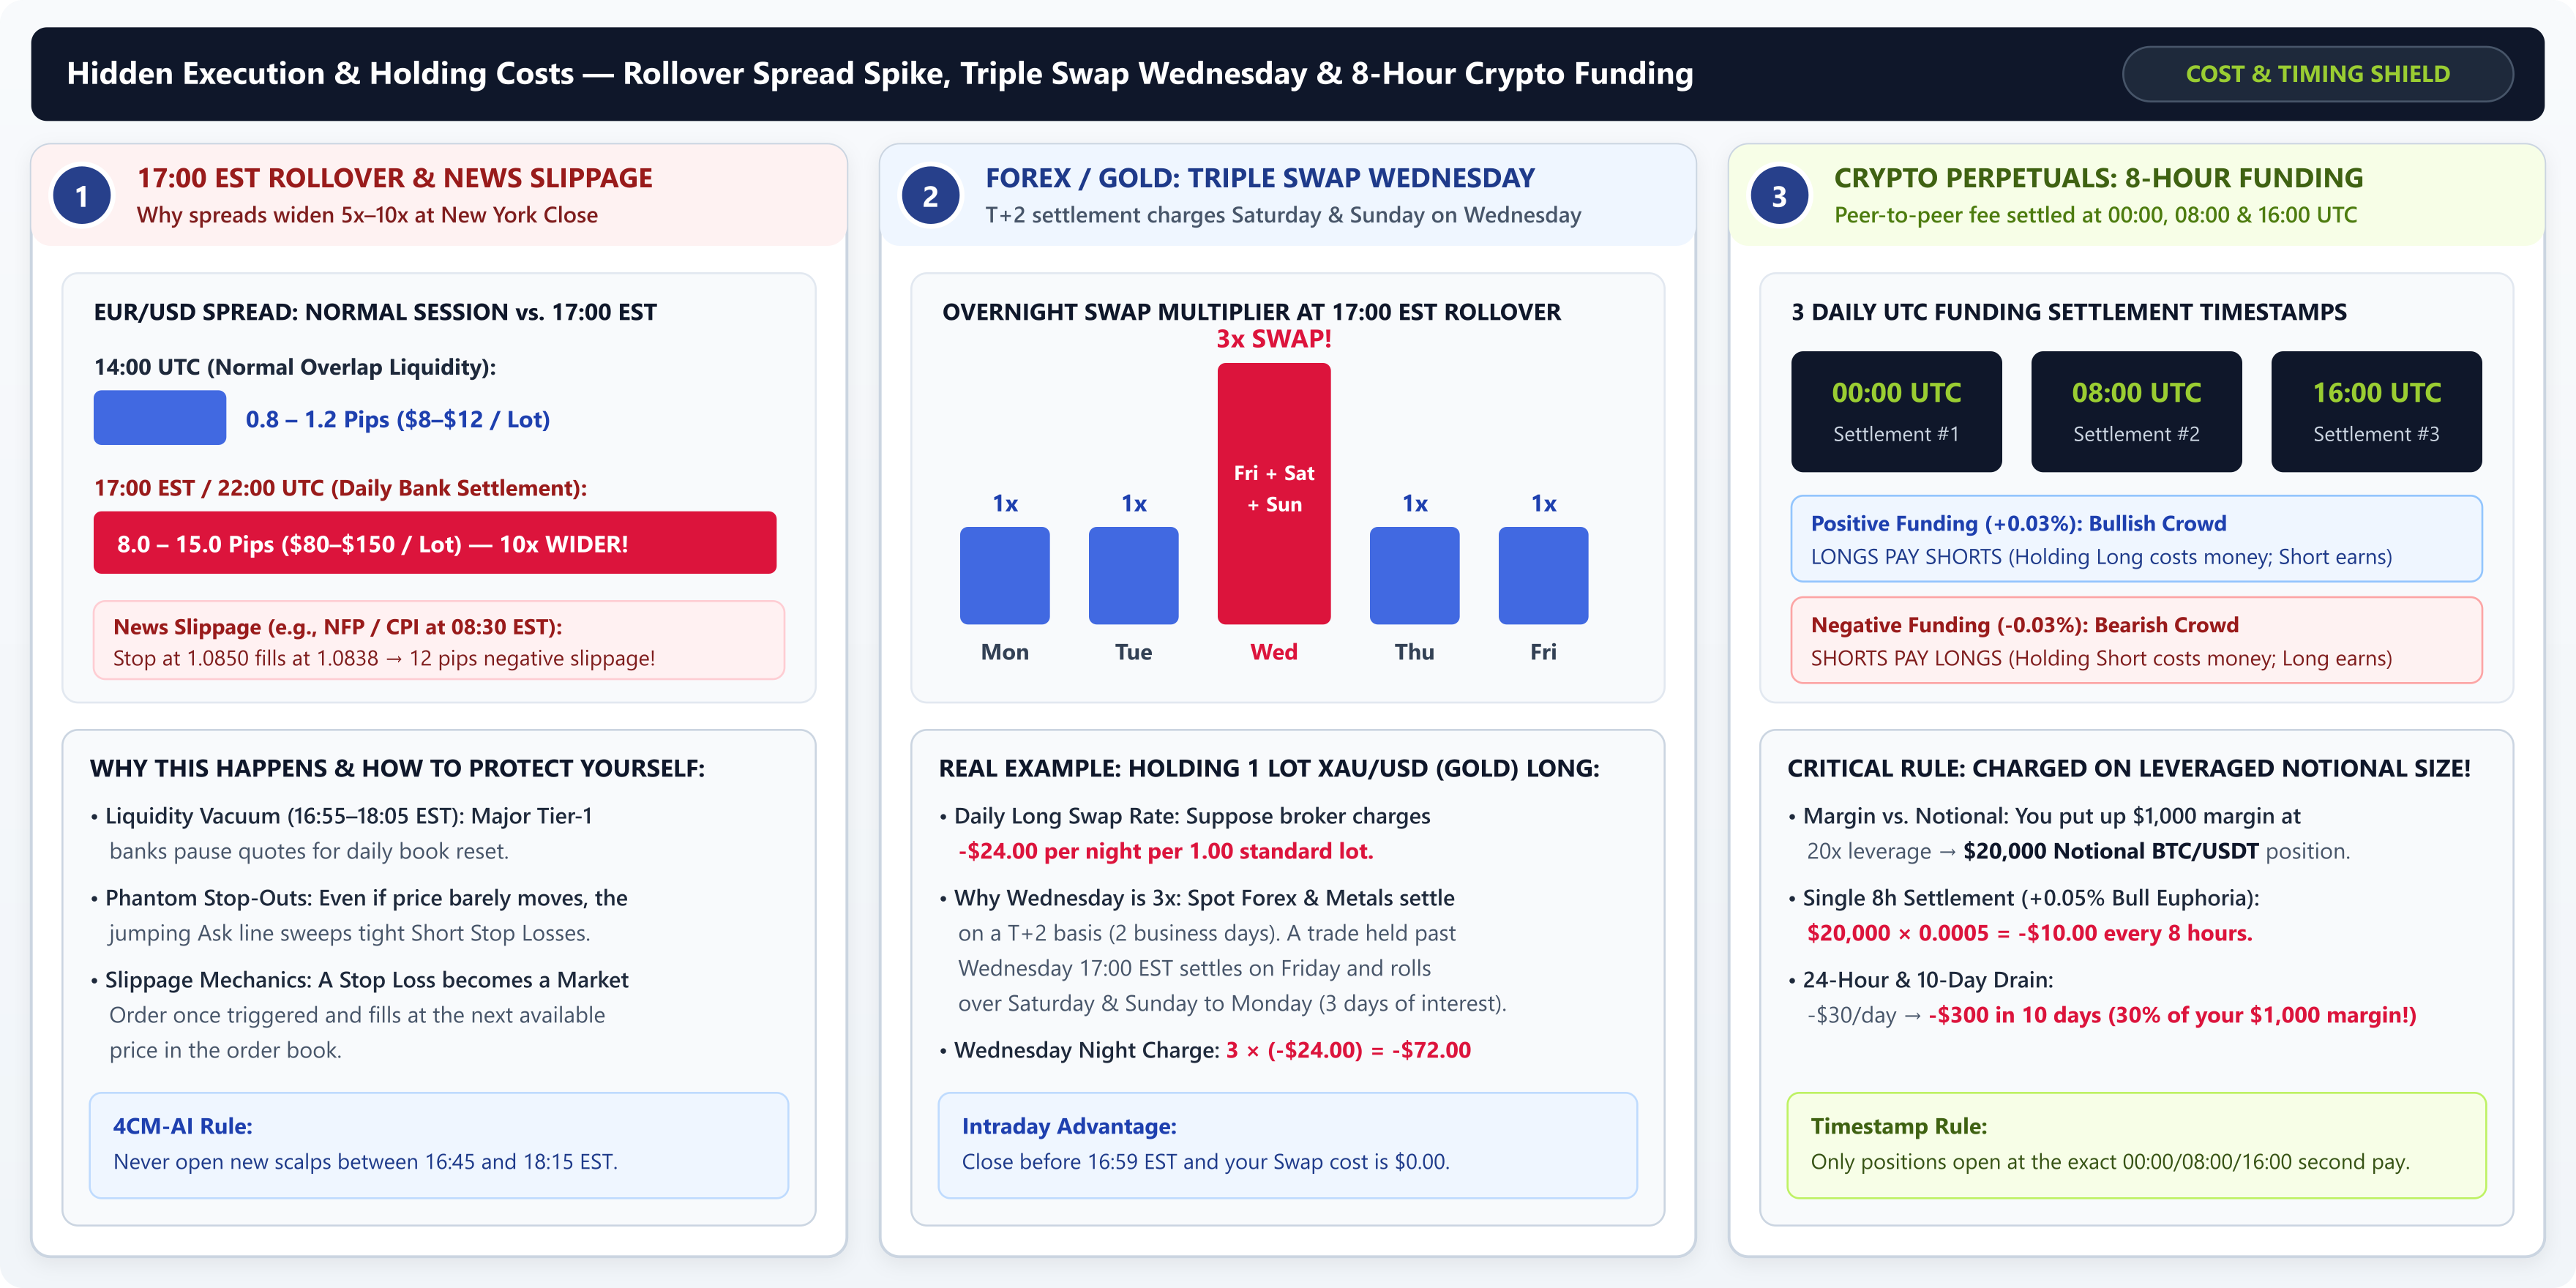
- สลิปเพจช่วงข่าวและกับดักช่วง Rollover เวลา 17:00 EST (21:00–22:00 UTC): สลิปเพจ (Slippage) เกิดขึ้นเมื่อคำสั่ง Market หรือ Stop ทำงานในจังหวะที่มีการประกาศข่าวสำคัญ (เช่น
US NFPหรือCPIเวลา08:30 EST) แล้วได้ราคาที่แย่กว่าที่ขอไปหลาย pip เนื่องจากสภาพคล่องในสมุดคำสั่งซื้อขายหายไปชั่วขณะ แม้ในวันที่ไม่มีข่าวเลย ในทุก ๆ วันเวลา 17:00 EST (ตลาดนิวยอร์กปิด, 21:00–22:00 UTC) ธนาคารระดับ Tier-1 ทั่วโลกจะพักสภาพคล่องเป็นเวลา 15 ถึง 45 นาทีเพื่อรีเซ็ตบัญชีชำระราคารายวัน ในช่วงเวลา Rollover นี้ สเปรดปกติที่1.0-pipบนEUR/USDหรือGBP/JPYอาจกระโดดขึ้นไปเป็น8ถึง15pip กวาดจุดตัดขาดทุนฝั่ง Short ที่ตั้งไว้แคบ ๆ แม้ราคาแทบไม่ได้ขยับเลยก็ตาม - สวอปข้ามคืนและ Triple Swap Wednesday (การชำระราคาแบบ T+2): เมื่อคุณถือออเดอร์ฟอเร็กซ์ ดัชนี หรือ CFD สินค้าโภคภัณฑ์ข้ามเวลา Rollover รายวันตอน
17:00 ESTโบรกเกอร์ของคุณจะคิดค่าปรับปรุงดอกเบี้ยข้ามคืนที่เรียกว่า สวอป (Swap) เนื่องจากธุรกรรมระหว่างธนาคารจริงใช้เวลา 2 วันทำการ (T+2) ในการส่งมอบ สถานะที่ถือข้าม วันพุธเวลา 17:00 EST จึงจะมีกำหนดส่งมอบในวันศุกร์และต้องถือข้ามวันเสาร์และวันอาทิตย์ไปจนถึงวันจันทร์ ส่งผลให้โบรกเกอร์เรียกเก็บ (หรือจ่าย) ค่าสวอปรายวันเป็น 3 เท่าของปกติในคืนวันพุธ ซึ่งเรียกว่า Triple Swap Wednesday ตัวอย่างเช่น หากการถือออเดอร์ฝั่ง Long ขนาด1.00ล็อตในทองคำ (XAU/USD) มีต้นทุน-$24.00ต่อคืนในวันจันทร์และอังคาร การถือสถานะเดียวกันนั้นข้ามเวลา17:00 ESTของวันพุธจะมีต้นทุนเท่ากับ3 × (-$24.00) = -$72.00ในคืนเดียว - อัตรา Funding ของสัญญาคริปโตแบบไม่มีวันหมดอายุ (ทุก 8 ชั่วโมง เวลา 00:00, 08:00 และ 16:00 UTC): สัญญาฟิวเจอร์สคริปโตแบบไม่มีวันหมดอายุ (เช่น
BTCUSDT.P) ไม่มีวันครบกำหนด ตลาดจึงใช้กลไก อัตรา Funding (Funding Rate) ระหว่างผู้เทรดด้วยกันเองทุก 8 ชั่วโมงเพื่อยึดราคาสัญญาให้เกาะติดกับราคาตลาด Spot เมื่อตลาดเป็นขาขึ้นและอัตรา Funding เป็นบวก (เช่น+0.03%) ฝั่ง Long จะเป็นคนจ่ายให้ฝั่ง Short แต่เมื่ออัตรา Funding ติดลบ ฝั่ง Short จะเป็นคนจ่ายให้ฝั่ง Long ที่สำคัญที่สุดคือ ค่าธรรมเนียม Funding นี้คำนวณจาก มูลค่าสัญญาเต็มที่คูณเลเวอเรจแล้ว ไม่ใช่คิดจากเงินมาร์จิ้นของคุณ หากคุณวางมาร์จิ้น$1000ที่เลเวอเรจ20x(คิดเป็นมูลค่าสถานะบิตคอยน์$20000) ในช่วงที่ตลาดกระทิงร้อนแรงและมีอัตรา Funding อยู่ที่+0.05%ต่อ 8 ชั่วโมง คุณจะต้องจ่าย$20000 × 0.0005 = -$10.00ทุก 8 ชั่วโมง (-$30.00/dayหรือคิดเป็น30%ของเงินมาร์จิ้นของคุณภายในเวลาเพียง 10 วัน)
ตารางสรุป: ต้นทุนการส่งคำสั่งและการถือสถานะในแต่ละตลาด
| กลไกต้นทุน | เกิดขึ้นเมื่อใด | ส่งผลต่อออเดอร์ของคุณอย่างไร | กฎการป้องกันตัวของมืออาชีพ |
|---|---|---|---|
| สเปรด Bid–Ask | ทุกครั้งที่เข้าและออก | ฝั่ง Long ซื้อที่ Ask / ขายที่ Bid ส่วนฝั่ง Short ขายที่ Bid / ซื้อคืนที่ Ask | บวกค่า + Spread (พร้อมด้วย 10% ATR(264, D)) เหนือระดับ pivot สำหรับจุดตัดขาดทุนฝั่ง Short เสมอ |
| สเปรดถ่างช่วง Rollover | ทุกวันเวลา 16:55–18:05 EST (21:00–22:00 UTC) |
สเปรดถ่างกว้างขึ้น 5× ถึง 10× ในช่วงปิดบัญชีรายวันของธนาคาร |
ห้ามเปิดออเดอร์เก็งกำไรระยะสั้นใหม่ในช่วงชั่วโมง Rollover และวางจุดตัดขาดทุนให้ห่างจากกรอบราคาอย่างปลอดภัย |
| Triple Swap Wednesday | วันพุธช่วง Rollover เวลา 17:00 EST |
คิดดอกเบี้ยข้ามคืนรวบยอด 3 days (ชดเชยวันเสาร์และอาทิตย์) ในครั้งเดียว |
ตรวจสอบค่า Swap ฝั่ง Long/Short ของโบรกเกอร์ก่อนถือสถานะข้ามคืนวันพุธ |
| อัตรา Funding ในคริปโต | ทุกวันเวลา 00:00, 08:00 และ 16:00 UTC |
คิดจากมูลค่าสัญญาเต็มที่คูณเลเวอเรจแล้ว เฉพาะเมื่อถือสถานะค้างไว้ตรงวินาทีตัดรอบพอดี | หลีกเลี่ยงการถือฝั่ง Long ที่ใช้เลเวอเรจสูงเกินไปเมื่ออัตรา Funding พุ่งเกิน +0.05% และปิดก่อนเวลาตัดรอบหากตั้งใจจะออกอยู่แล้ว |
เมื่อคุณเข้าใจแล้วว่าราคาและสเปรดทำงานอย่างไรภายในสมุดคำสั่งซื้อขาย ไปต่อกันที่ บทเรียน 1.4: คำสั่ง Market, Limit และ Stop กับเหตุผลที่คำสั่ง Limit แบบตั้งทิ้งไว้ล้มเหลว เพื่อดูว่าคำสั่งแต่ละประเภททำงานบนชาร์ตอย่างไร และทำไมการตั้งคำสั่ง Buy Limit หรือ Sell Limit ทิ้งไว้โดยไม่รอการยืนยันจึงเป็นหนึ่งในความผิดพลาดที่อันตรายที่สุดของการเทรดรายย่อย