
מעטים הנושאים במסחר שאופף אותם בלבול רב יותר מאשר מינוף (Leverage). מתחילים רבים מאמינים שהחלפת המינוף בחשבון מ-1:100 ל-1:500 מכפילה אוטומטית פי חמישה את ההפסד הדולרי של כל פיפס: בעוד שאחרים משתמשים במינוף גבוה כדי לפתוח גדלי לוט עצומים עד שהברוקר שלהם סוגר בפתאומיות את העסקאות שלהם בסגירה כפויה (Stop-Out). בשיעור זה תראו הוכחה מתמטית שלב אחר שלב למה שמינוף (Leverage), ביטחונות תפוסים (Used Margin), הון צף (Equity), ביטחונות פנויים (Free Margin) ורמת ביטחונות באחוזים (Margin Level %) באמת עושים, ואיך להפוך את החשבון שלכם לחסין מתמטית מפני קריאות ביטחונות (Margin Calls) וסגירות כפויות (Stop-Outs).
הקבלה מחיי היומיום: פיקדון הביטחון המוחזר: דמיינו שאתם שוכרים רכב בשווי $10850 לנסיעת עסקים. סוכנות א' מבקשת פיקדון ביטחון מוחזר של $108.50 בכרטיס האשראי שלכם (מינוף של 1:100), בעוד סוכנות ב' מבקשת פיקדון של $21.70 בלבד (מינוף של 1:500). אם שרטתם את הפגוש וחשבון התיקון הוא $20.00, האם סוכנות ב' תחייב אתכם פי חמישה יותר? בוודאי שלא: שתיהן יחייבו אתכם בדיוק באותם $20.00. במסחר, ביטחונות תפוסים (Used Margin) הם פשוט אותו פיקדון ביטחון זמני המוחזר בסיום, והמינוף (Leverage) רק קובע כמה פיקדון ננעל בזמן שהעסקה פתוחה.
שלב 1: מינוף של 1:100 לעומת 1:500: ההוכחה המתמטית זה לצד זה
נניח ששני סוחרים: סוחר א' וסוחר ב': מפקידים כל אחד $1000.00 בחשבון הברוקר שלהם:
- סוחר א' בוחר במינוף של 1:100 (כלומר הברוקר דורש
1/100או1.0%משווי החוזה כביטחונות תפוסים המוחזרים בסגירה). - סוחר ב' בוחר במינוף של 1:500 (כלומר הברוקר דורש
1/500או0.2%משווי החוזה כביטחונות תפוסים המוחזרים בסגירה).
שני הסוחרים מזהים בדיוק את אותה הזדמנות בתוך אזור Buy zone של 4CastMachine AI בצמד EUR/USD ברמת 1.0850, מציבים סטופ לוס של 20 פיפס ברמת 1.0830, ופותחים בדיוק אותו גודל פוזיציה של 0.10 מיני לוט (10000 אירו, בשווי נומינלי של $10850, שבו 1 pip = $1.00). בואו נשווה את החשבונות שלהם מספר אחר מספר:
- ביטחונות תפוסים (Used Margin: פיקדון נעול):
- נוסחה:
Used Margin = Notional Contract Value ÷ Leverage. - סוחר א' (
1:100):$10850 ÷ 100 = $108.50נעולים כביטחונות תפוסים. - סוחר ב' (
1:500):$10850 ÷ 500 = $21.70נעולים כביטחונות תפוסים.
- נוסחה:
- ביטחונות פנויים (Free Margin: מרווח הנשימה הנותר בכניסה):
- סוחר א' (
1:100):$1000.00 − $108.50 = $891.50של ביטחונות פנויים. - סוחר ב' (
1:500):$1000.00 − $21.70 = $978.30של ביטחונות פנויים.
- סוחר א' (
- הפסד דולרי אם הסטופ לוס של 20 פיפס נפגע:
- במיני לוט של
0.10בצמדEUR/USD, כל פיפס שווה $1.00 ללא קשר למינוף החשבון. - סוחר א' מפסיד:
20 pips × $1.00/pip = -$20.00 (-2.0% of account). - סוחר ב' מפסיד:
20 pips × $1.00/pip = -$20.00 (-2.0% of account).
- במיני לוט של
כאשר העסקה נסגרת, כל ברוקר משחרר את פיקדון הביטחונות התפוסים ($108.50 עבור סוחר א' ו-$21.70 עבור סוחר ב'), ושני החשבונות מסיימים בדיוק עם אותה יתרה של $980.00.
כלל הזהב של המינוף: שינוי המינוף בחשבון שלכם אינו משנה את הערך הדולרי של פיפס או את הסיכון הדולרי שלכם בגודל לוט נתון. רק המכפלה של גודל הלוט × מרחק הסטופ לוס קובעת כמה דולרים אתם מסכנים. מינוף גבוה הופך למסוכן רק כאשר סוחר חסר משמעת מנצל את הביטחונות הפנויים הנוספים כדי לפתוח 2.00 לוט במקום 0.10 לוט.
שלב 2: חמשת מדדי החשבון במערכת המסחר שלכם
בחלק התחתון של MetaTrader, של cTrader ושל פאנל החשבון הווירטואלי (Virtual account) ב-ForecastCity, אתם רואים חמישה מספרים חיים. הביטו בשלושת הפאנלים בתרשים שלהלן כדי לראות איך חמשת המספרים האלה פועלים יחד ואיך עובדת סגירה כפויה (Stop-Out) אצל הברוקר:
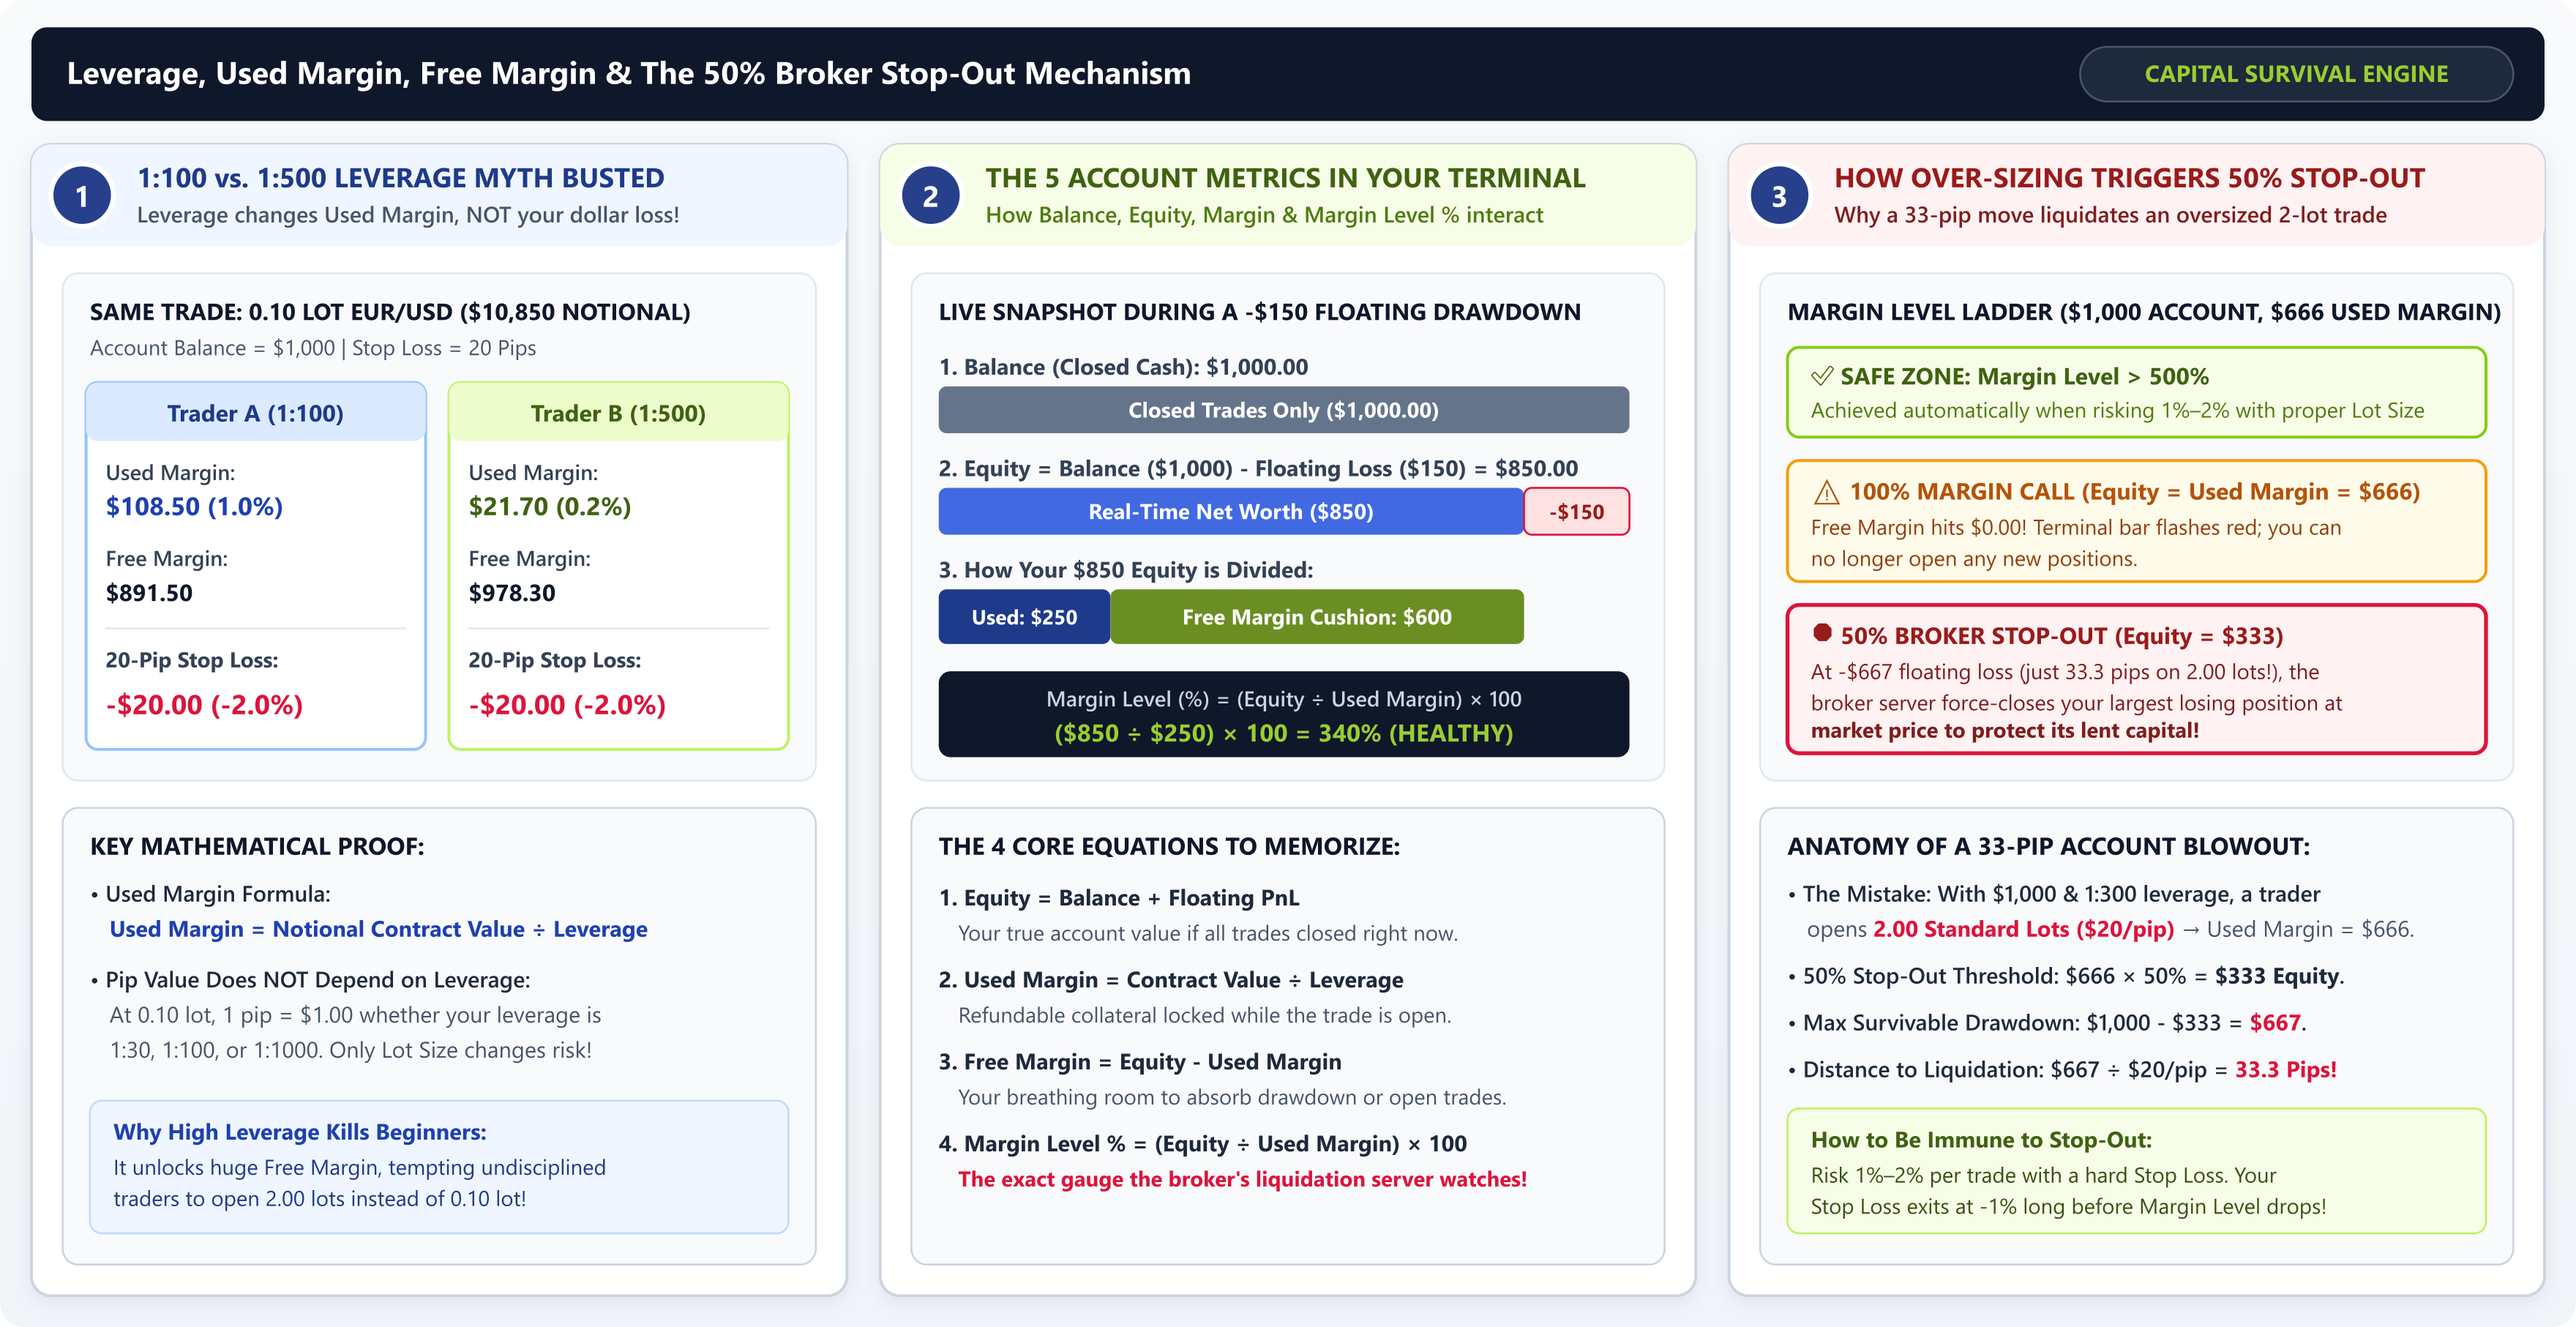
- הוכחת מינוף 1:100 לעומת 1:500 (פאנל 1): באותה עסקה בדיוק של
0.10לוט בצמדEUR/USDעם סטופ של20-pip, מינוף של1:500מקטין את הביטחונות התפוסים (Used Margin) הנעולים שלכם מ-$108.50ל-$21.70, בעוד סיכון הסטופ לוס של20-pipנשאר זהה לחלוטין על-$20.00(-2.0%). - חמשת מדדי החשבון החיים (פאנל 2):
- יתרה (Balance): המזומן שלכם מעסקאות סגורות בלבד (למשל
$1000.00). היא אינה זזה בזמן שעסקה פתוחה. - הון צף (Equity:
Balance + Floating PnL): השווי הנקי שלכם בזמן אמת אילו כל העסקאות הפתוחות היו נסגרות ברגע זה. אם העסקאות הפתוחות שלכם נמצאות בהפסד צף של-$150.00, ה-Equity שלכם הוא$1000 − $150 = $850.00. - ביטחונות תפוסים (Used Margin): הפיקדון המוחזר שננעל על ידי פוזיציות פתוחות (למשל
$250.00). - ביטחונות פנויים (Free Margin:
Equity − Used Margin): מרווח הנשימה הזמין שלכם לספיגת הפסד צף או לפתיחת עסקאות חדשות ($850 − $250 = $600.00). - רמת ביטחונות באחוזים (Margin Level %:
(Equity ÷ Used Margin) × 100): מד הבריאות של החשבון שלכם. כאן,($850 ÷ $250) × 100 = 340%.
- יתרה (Balance): המזומן שלכם מעסקאות סגורות בלבד (למשל
- קריאת ביטחונות (Margin Call ב-100%) וסגירה כפויה אצל הברוקר (Stop-Out ב-50%) (פאנל 3): כאשר הפסדים צפים מרוקנים את הביטחונות הפנויים (Free Margin) שלכם ל-
$0.00, ה-Equity משתווה ל-Used Margin וה-Margin Level מגיע ל-100% (Margin Call): אינכם יכולים עוד לפתוח עסקאות חדשות. אם ההפסדים נמשכים עד שרמת ה-Margin Level יורדת לסף ה-Stop-Out של הברוקר (בדרך כלל 50%), שבוEquity = 50% of Used Margin, שרת הברוקר מנזיל וסוגר אוטומטית את הפוזיציה המפסידה הגדולה ביותר שלכם במחיר השוק.
שלב 3: אנטומיה של אסון Stop-Out בתנועה של 33 פיפס (חישוב מעשי)
בואו נעקוב עם מספרים מדויקים אחר האופן שבו סוחר חסר משמעת מוחק חשבון של $1000 בתנועה זעירה של 33-pip עקב שימוש לרעה במינוף:
- הכניסה המופרזת: לסוחר יש יתרה של
$1000עם מינוף של1:300והוא פותח 2.00 לוט סטנדרטיים בצמדEUR/USD(שווי חוזה של$200000, שבו כל פיפס בודד שווה $20.00) ללא סטופ לוס. - ביטחונות תפוסים שננעלו:
$200000 ÷ 300 = $666.67ננעלים כביטחונות תפוסים. זה משאיר רק$1000 − $666.67 = $333.33של ביטחונות פנויים (Free Margin). - קריאת ביטחונות (100% Margin Call) אחרי 16.6 פיפס בלבד: ברגע שהצמד
EUR/USDיורד ב-16.67 pipsנגד הסוחר (הפסד של16.67 × $20/pip = -$333.33), ההון הצף (Equity) צונח ל-$666.67, הביטחונות הפנויים (Free Margin) מגיעים ל-$0.00, ורמת הביטחונות (Margin Level) מגיעה ל-100%. - סגירה כפויה (50% Stop-Out) אחרי 33.3 פיפס: אם רמת ה-Stop-Out של הברוקר היא
50%, ההנזלה מופעלת ברגע שההון הצף (Equity) יורד ל-50%מהביטחונות התפוסים:$666.67 × 0.50 = $333.33. פירוש הדבר שהפסד צף של$1000 − $333.33 = -$666.67(רק$666.67 ÷ $20/pip = 33.3 pips: פחות ממחצית מהטווח היומי הרגיל) מאלץ את הברוקר לסגור בכפייה את הפוזיציה ולמחוק שני שלישים מהחשבון.
איך להפוך את החשבון שלכם לחסין ב-100% מפני Stop-Out: כאשר אתם פועלים לפי כלל גודל הפוזיציה של רמה 1: סיכון של 1% עד 2% לעסקה עם סטופ לוס טכני קשיח: עסקה של 0.10 לוט בחשבון של $1000 משתמשת רק ב-$21.70 עד $108.50 של ביטחונות (רמת Margin Level של 900% עד 4600%), והסטופ לוס שלכם סוגר את העסקה ב-$980 Equity הרבה לפני שרמת הביטחונות מתקרבת אי פעם ל-100%.
כעת, משאתם שולטים בסוגי הפקודות, בחישוב גודל הלוט ובמתמטיקה של הביטחונות, עברו לשיעור האחרון של רמה 1, שיעור 1.6: סשנים של מסחר וחלונות Killzones עתירי נפח בארבעת השווקים, כדי ללמוד את השעות המדויקות ביממה שבהן נזילות מוסדית מניעה מגמות נקיות ובעלות הסתברות גבוהה.