
모든 트레이더가 한 번쯤 이런 답답한 순간을 겪어 보았을 것입니다: 숏(매도) 포지션에 진입해 저항 고점 위에 손절매(Stop Loss)를 걸어 두었는데, 양봉 꼬리가 내 손절매 선보다 몇 핍 아래에서 멈추고 목표가를 향해 시원하게 하락했지만 정작 내 포지션은 이미 손절매로 청산되어 버린 상황입니다. 범인은 플랫폼 오류가 아니라 매수 호가(Bid), 매도 호가(Ask), 그리고 스프레드(Spread)의 작동 구조입니다. 이 레슨에서는 주문 가격이 어떻게 매겨지고 체결되는지, 4CastMachine AI 공식을 사용해 숏 손절매에 허용 오차를 두는 방법, 왜 17:00 EST 롤오버 시각에 스프레드가 최대 10배까지 벌어지는지, 그리고 오버나이트 스왑(수요일 3배 스왑 포함)과 8시간 주기의 암호화폐 펀딩비(Funding Rates)가 어떻게 작동하는지 단계별로 알아봅니다.
일상적인 비유: 공항 환전소 전광판: 공항 환전소 앞을 지나갈 때 전광판에는 항상 미국 달러에 대해 두 가지 가격이 표시됩니다. We Buy at 1.0840 같은 더 낮은 가격과 We Sell at 1.0852 같은 더 높은 가격입니다. 금융 시장도 매 밀리초마다 똑같은 방식으로 작동합니다. 시장은 언제나 더 낮은 Bid 가격에 사들이고 더 높은 Ask 가격에 판매합니다.
1단계: Bid, Ask, 스프레드: 모든 거래가 약간의 마이너스로 시작하는 이유
어느 순간이든 트레이딩 터미널의 모든 심볼에는 두 개의 실시간 가격이 존재합니다:
- Bid 가격 (더 낮은 가격): 현재 호가창(오더북)에서 매수자가 지불하려는 가장 높은 가격입니다. 시장에 Sell(매도)할 때는 이 매수자에게 Bid 가격으로 팔게 됩니다.
- Ask 가격 (더 높은 가격): 현재 호가창에서 매도자가 수락하려는 가장 낮은 가격입니다. 시장에서 Buy(매수)할 때는 이 매도자로부터 Ask 가격으로 사게 됩니다.
- 스프레드 (
Ask − Bid): Ask 가격과 Bid 가격 사이의 격차입니다. 이 차이는 즉시 체결을 제공하는 마켓메이커와 유동성 공급자의 수수료입니다.
호가가 Bid = 1.08500 / Ask = 1.08512(1.2-pip 스프레드)일 때 EUR/USD 1.00 스탠다드 랏에 대해 Buy를 클릭한 바로 그 밀리초에 무슨 일이 일어나는지 추적해 봅시다:
- 매수(Buying)하는 것이므로 주문은 더 높은 Ask 가격(
1.08512)에 체결됩니다. - 만약 1밀리초 뒤에 그 매수 포지션을 청산하고 싶다면, 시장에 더 낮은 Bid 가격(
1.08500)으로 되팔아야(Sell) 합니다. - 따라서 포지션이 열리는 순간 미실현 손익(PnL)은
-1.2 pips(1.00랏 기준-$12.00)로 시작합니다. 거래가$0.00본절(손익분기점)에 도달하기 위해서만 최소1.2핍이 올라야 합니다.
2단계: 캔들이 내 선에 닿기 전에 숏 포지션이 손절매되는 이유
트레이더의 90%가 미처 생각하지 못하는 핵심 규칙이 있습니다: 기본적으로 트레이딩 차트는 모든 캔들의 시가, 고가, 저가, 종가를 오직 Bid 가격만 사용하여 그립니다. 더 높은 Ask 가격은 현재 스프레드 폭만큼 캔들 바로 위에 눈에 보이지 않게 떠 있습니다.
아래 두 패널을 보며 롱(매수) 포지션과 숏(매도) 포지션이 어떻게 열리고 닫히는지 비교해 보세요:
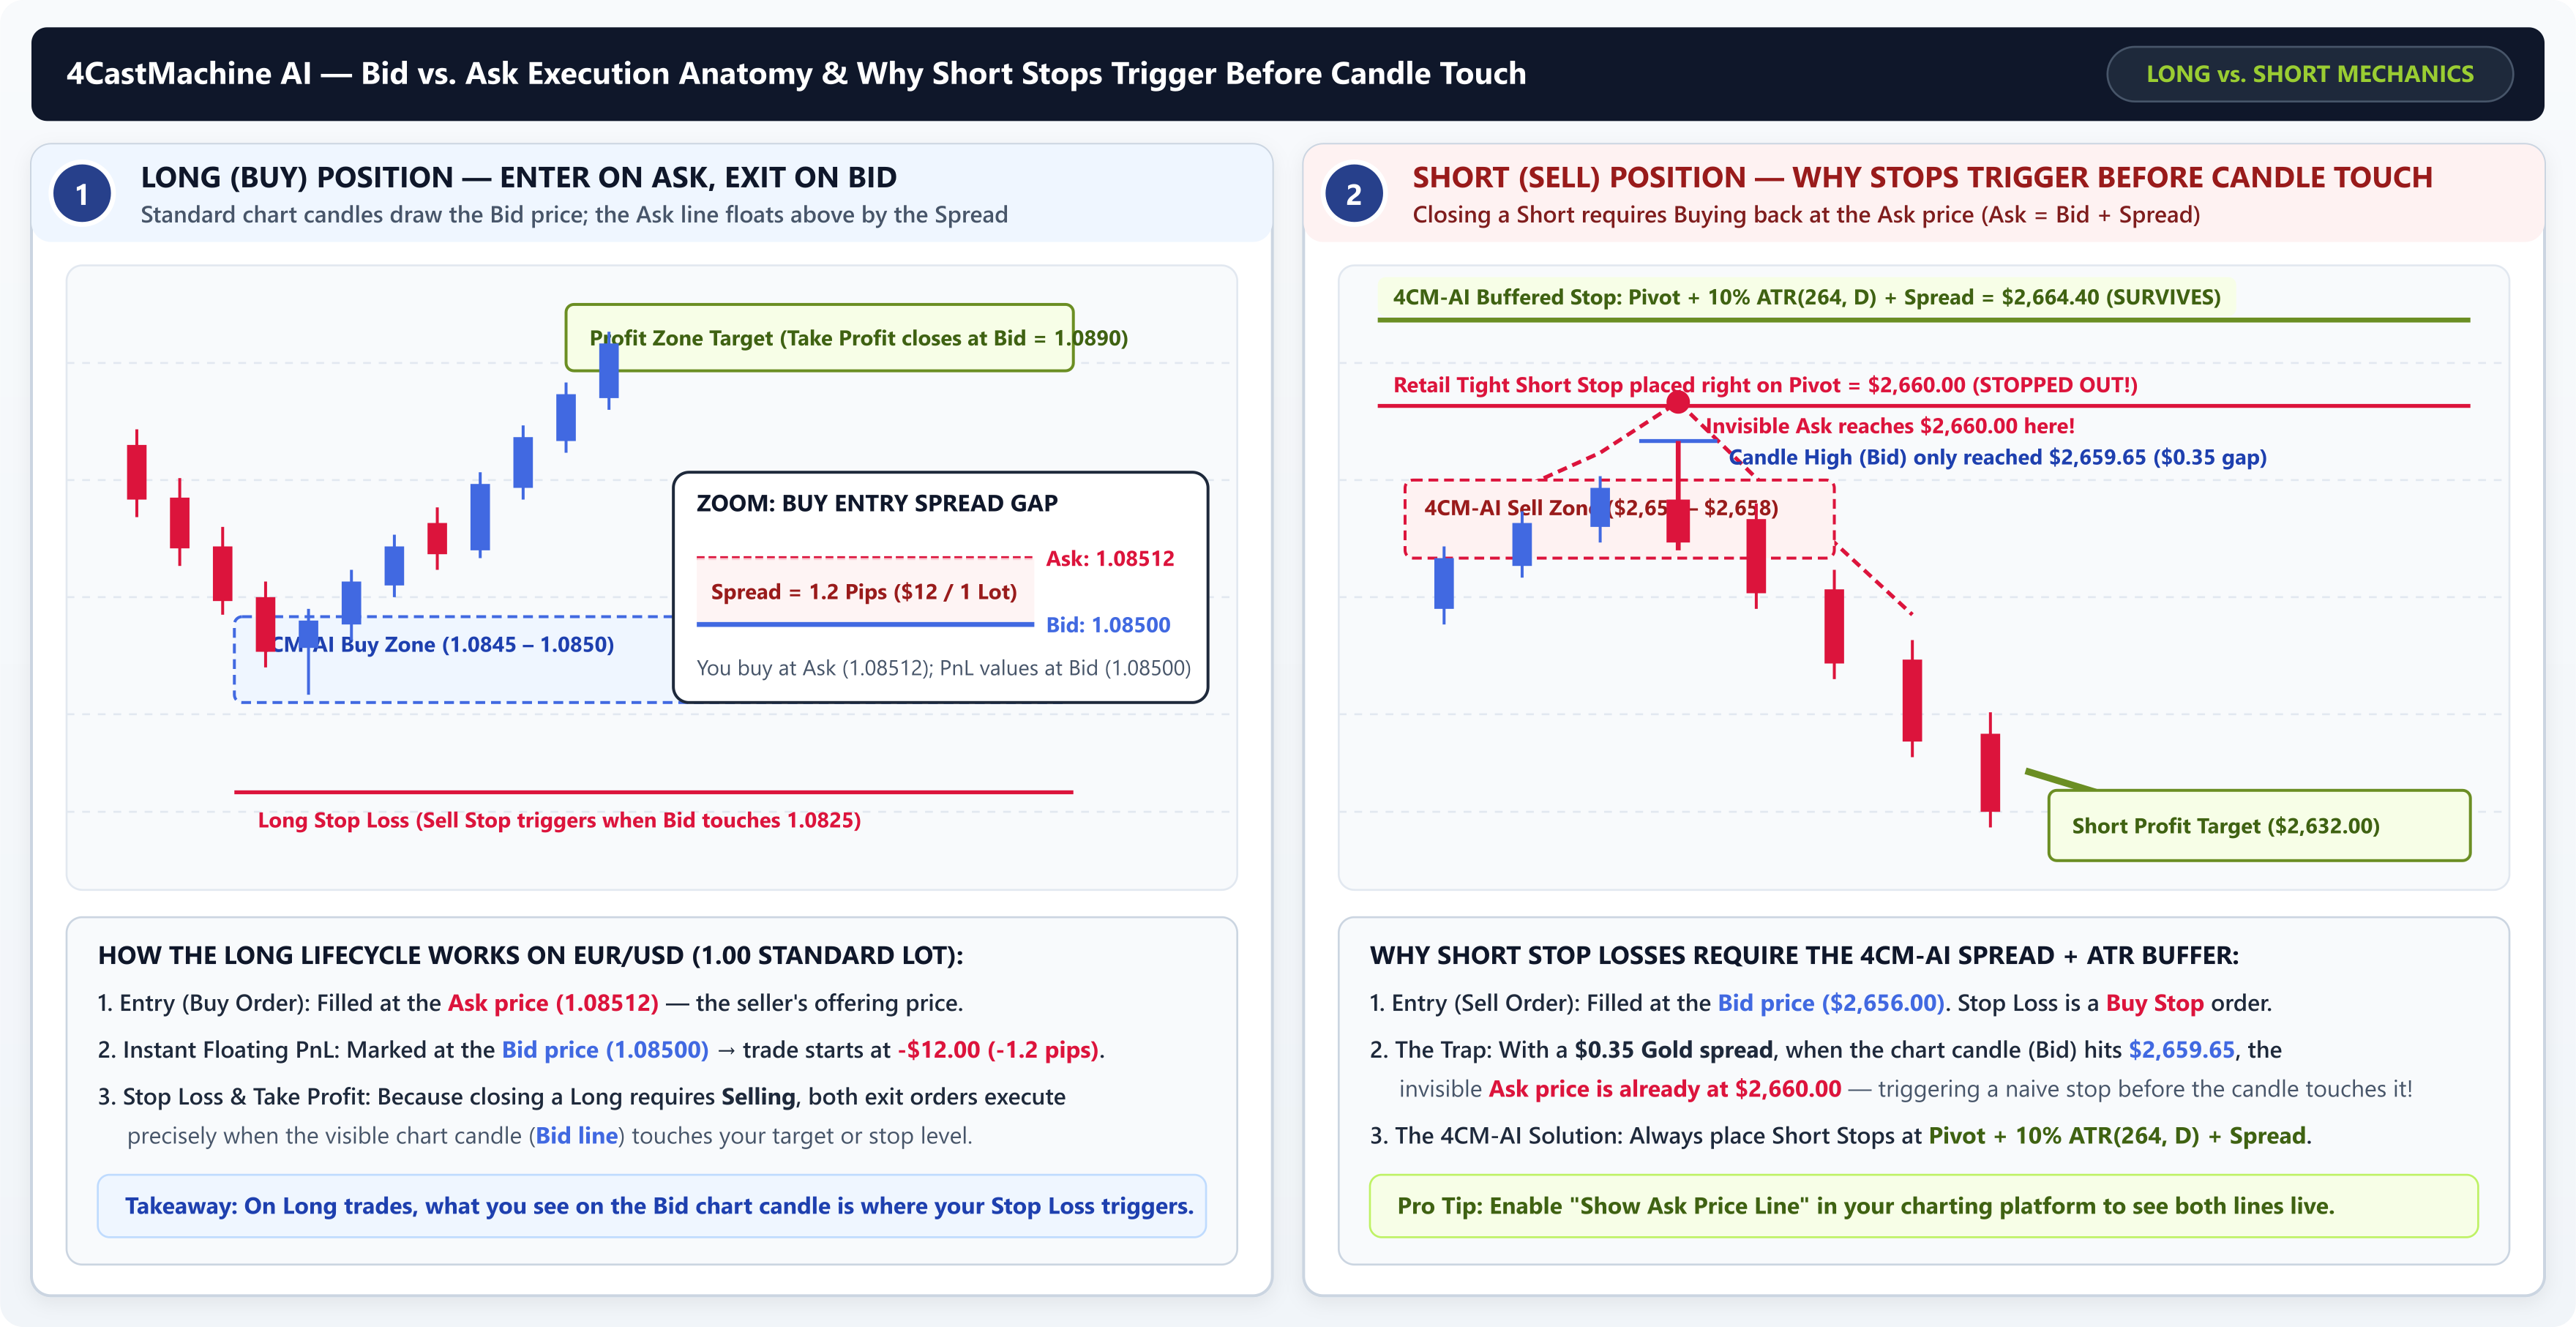
- 롱(매수) 포지션 생애주기: 매수 거래는 Ask 가격에 열고, 청산(이익 실현과 손절매 모두)은 Bid 가격에 매도하여 닫습니다. 차트 캔들이 Bid 가격으로 그려지기 때문에 롱 손절매는 눈에 보이는 캔들이 손절매 선에 닿는 바로 그 순간에 발동합니다.
- 숏(매도) 포지션 생애주기와 보이지 않는 Ask 선: 숏 거래는 Bid 가격에 매도하여 열기 때문에, 그 숏 거래를 청산하려면(이익 실현이든 손절매이든) 더 높은 Ask 가격에 다시 매수(환매수)해야 합니다. 만약 골드(
XAU/USD)를4CM-AISell zone 구간 내부인$2656.00에서 숏 진입하고 스프레드가$0.35일 때$2660.00에 빡빡한 손절매를 걸어 두었다면, 화면의 캔들(Bid)이$2659.65에 도달하는 순간 손절매가 발동합니다. 왜냐하면Bid = $2659.65일 때 눈에 보이지 않는 Ask 가격은 이미$2660.00에 도달했기 때문입니다. 마찬가지로$2632.00에 걸어 둔 숏 이익 실현(Take Profit)이 체결되려면 Ask 선이$2632.00에 닿도록 화면의 Bid 캔들이$2631.65까지 내려가야 합니다.
공식 4CastMachine AI 손절매 허용 오차(Buffer) 공식: 4CastMachine AI 장중 전략에서는 손절매를 피봇 선 바로 위에 그대로 두지 않습니다. 대신 심볼의 연간 일봉 변동폭(ATR(264, D))의 10%에 스프레드를 더한 변동성 완충 구간을 추가합니다:
• 롱 손절매: 4CM-AI Pivot − 10% ATR(264, D)
• 숏 손절매: 4CM-AI Pivot + 10% ATR(264, D) + Spread
예를 들어 골드의 피봇이 $2660.00이고 연간 일봉 ATR(264, D)가 $40.00(10% = $4.00), 스프레드가 $0.40이라면 허용 오차가 적용된 안전한 숏 손절매는 $2660.00 + $4.00 + $0.40 = $2664.40에 위치합니다.
3단계: 슬리피지, 롤오버 스프레드 확대, 스왑 및 암호화폐 펀딩비
주간의 일반적인 스프레드 외에도 특정 시각을 넘겨 포지션을 보유할 때 스프레드를 크게 넓히거나 보유 비용을 부과하는 세 가지 구조적 메커니즘이 있습니다. 아래 세 패널을 살펴보세요:
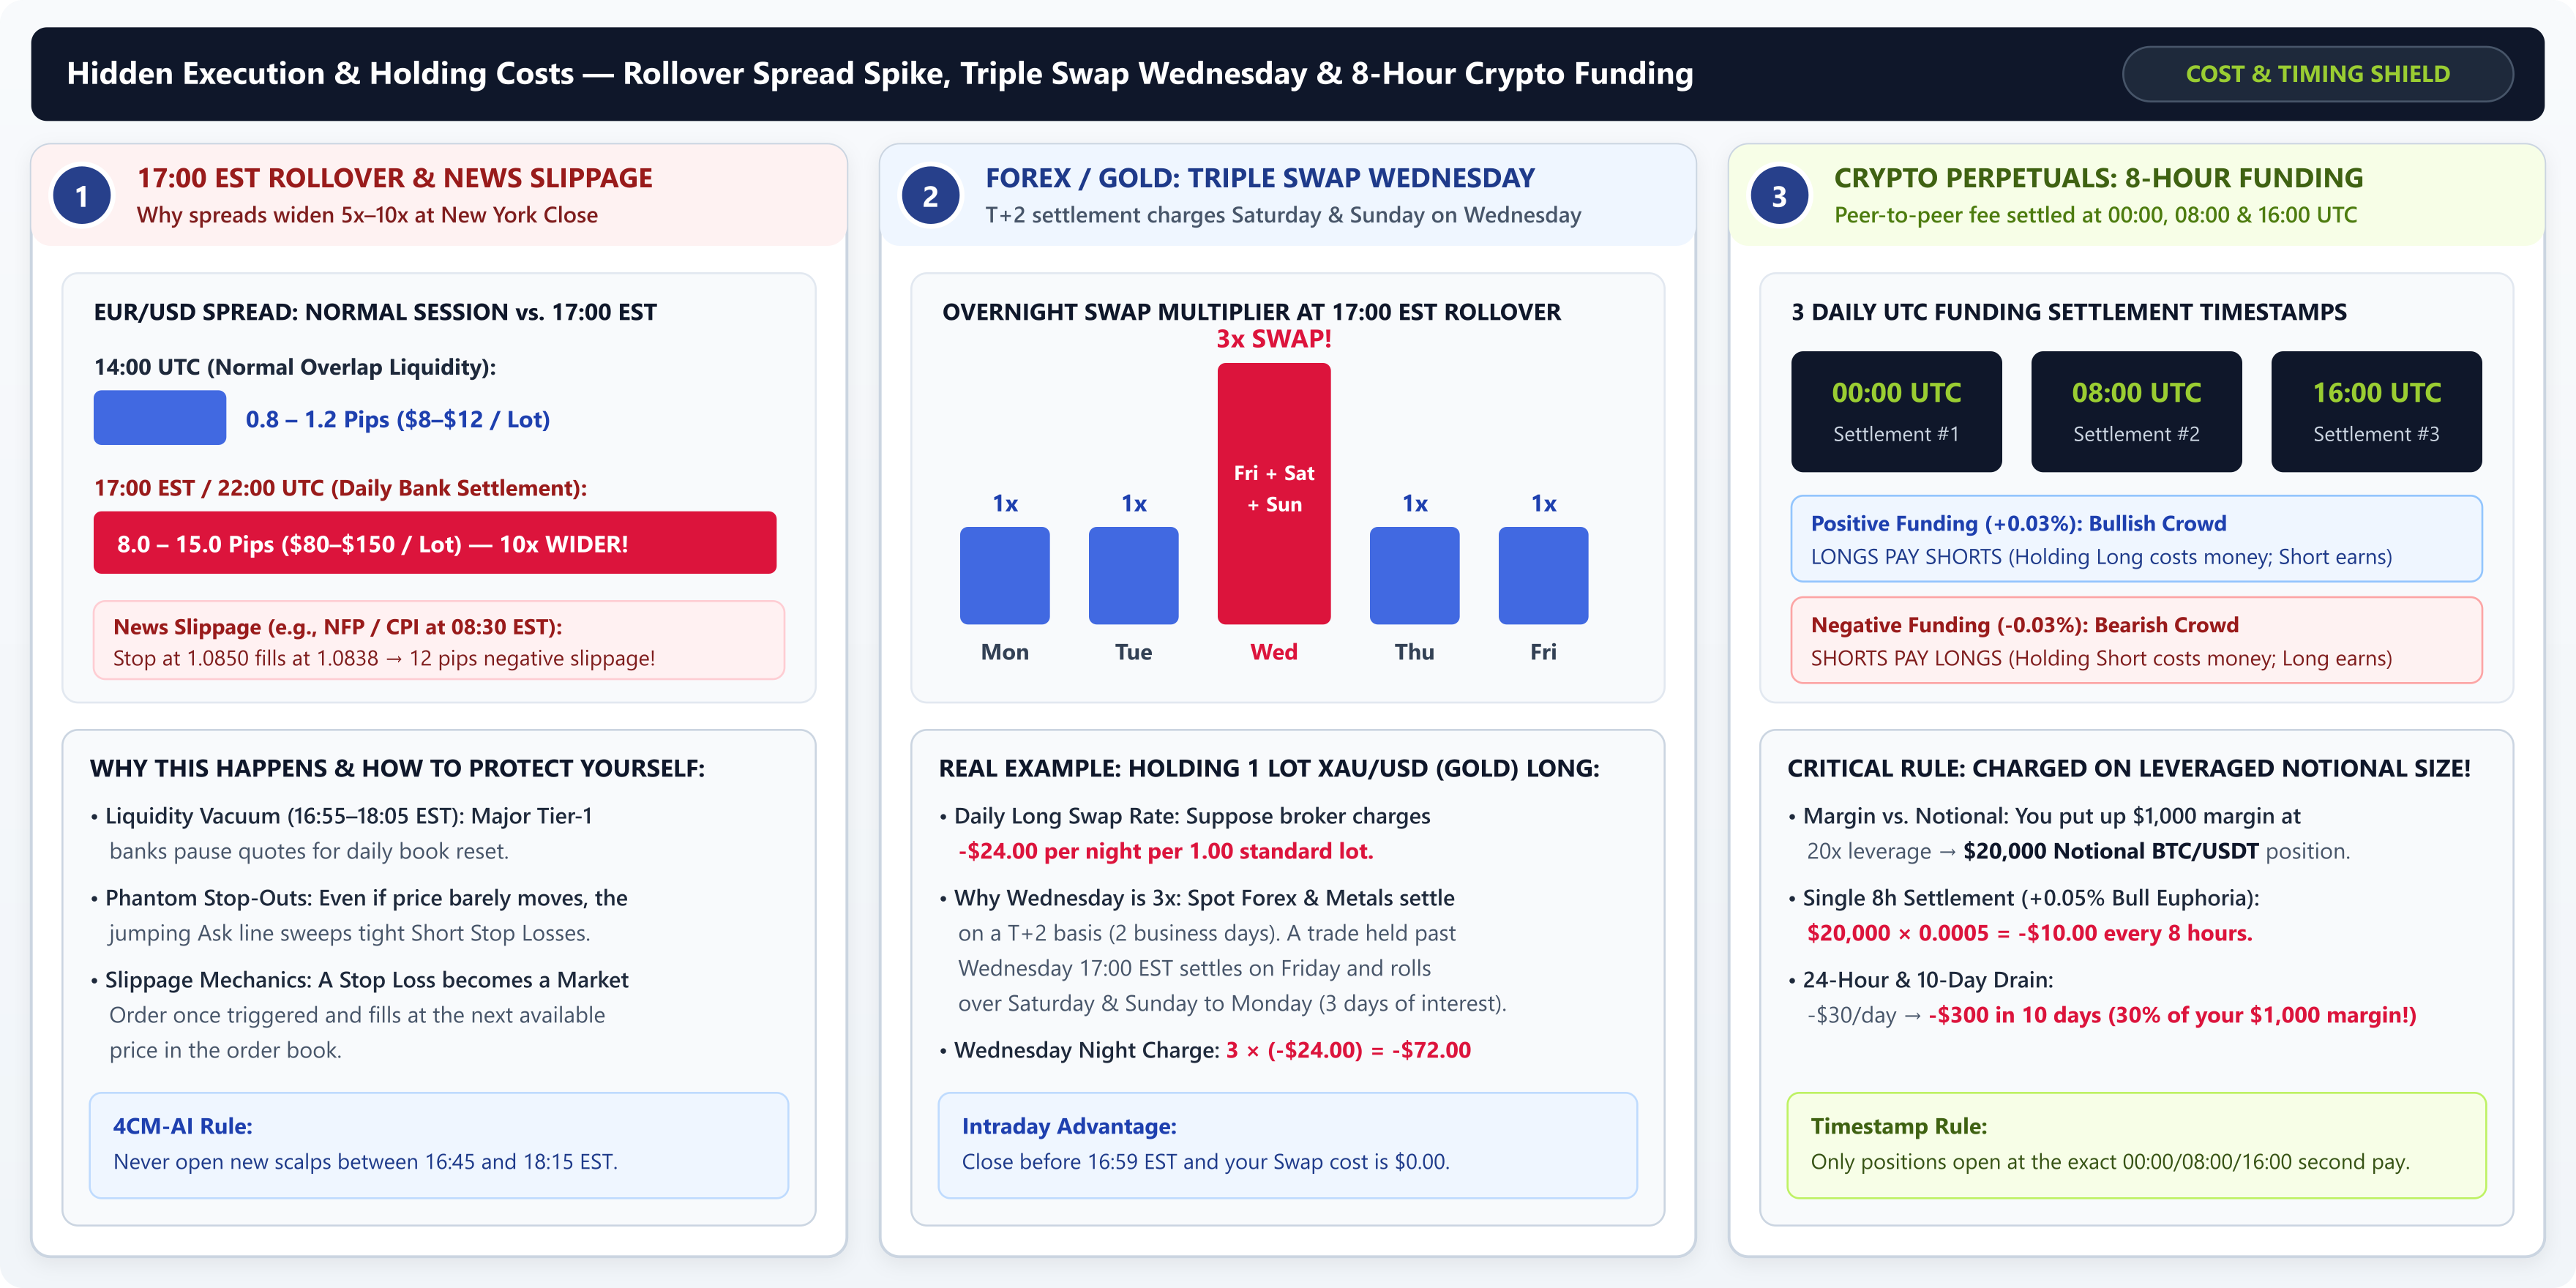
- 뉴스 슬리피지와 17:00 EST (21:00–22:00 UTC) 롤오버 함정: 슬리피지(Slippage)는 주요 경제 지표 발표(예:
08:30 EST미국US NFP또는CPI) 순간에 시장가 또는 스탑 주문이 발동될 때 호가창 유동성이 비어 있어 요청한 가격보다 몇 핍 불리하게 체결되는 현상입니다. 뉴스가 전혀 없는 날에도 매일 17:00 EST (뉴욕 마감, 21:00–22:00 UTC)가 되면 글로벌 1금융권(Tier-1) 은행들이 일일 결제 장부를 정산하기 위해 15~45분 동안 유동성 공급을 잠시 멈춥니다. 이 롤오버 시간대에는EUR/USD나GBP/JPY의 평소1.0-pip스프레드가8~15핍까지 치솟으며, 가격 자체가 가만히 있어도 좁게 걸어 둔 숏 손절매를 쓸어가 버립니다. - 오버나이트 스왑과 수요일 3배 스왑 (T+2 결제): 외환, 주가지수, 원자재 CFD 포지션을 일일
17:00 EST롤오버 시각을 넘겨 보유하면 브로커는 스왑(Swap)이라는 오버나이트 금리 조정 비용을 적용합니다. 실제 은행 간 현물 거래는 결제에 2영업일(T+2)이 걸리기 때문에, 수요일 17:00 EST를 넘겨 보유한 포지션은 금요일에 결제일이 도래하며 토요일과 일요일을 건너뛰어 월요일로 이월됩니다. 그 결과 브로커는 수요일 밤에 평소 일일 스왑의 3배를 부과(또는 지급)하며, 이를 수요일 3배 스왑(Triple Swap Wednesday)이라고 부릅니다. 예를 들어 골드(XAU/USD)1.00랏 롱 포지션을 월요일과 화요일 밤에 보유하는 비용이 하룻밤당-$24.00이라면, 같은 포지션을 수요일17:00 EST를 넘겨 보유할 때는 하룻밤에3 × (-$24.00) = -$72.00가 청구됩니다. - 암호화폐 무기한 선물 펀딩비 (매일 00:00, 08:00, 16:00 UTC 8시간 주기): 암호화폐 무기한 선물(예:
BTCUSDT.P)은 만기가 없기 때문에 거래소는 선물 가격을 현물 가격에 고정하기 위해 8시간마다 트레이더 간에 주고받는 펀딩비(Funding Rate)를 사용합니다. 시장이 강세여서 펀딩비가 양수(예:+0.03%)일 때는 롱이 숏에게 지불하고, 음수일 때는 숏이 롱에게 지불합니다. 가장 중요한 점은 펀딩비가 내 증거금이 아니라 레버리지가 적용된 전체 포지션 명목 가치를 기준으로 계산된다는 것입니다. 만약 상승장 과열 시기에 8시간당 펀딩비가+0.05%일 때$1000증거금으로20x레버리지(명목 가치$20000규모의 비트코인 포지션)를 잡았다면, 8시간마다$20000 × 0.0005 = -$10.00(하루-$30.00/day, 즉 10일이면 내 증거금의30%)를 지불하게 됩니다.
요약 표: 시장별 체결 비용 및 보유 비용
| 비용 메커니즘 | 발생 시점 | 거래에 미치는 영향 | 전문가의 방어 원칙 |
|---|---|---|---|
| 매수·매도 스프레드 | 모든 진입 및 청산 시점 | 롱은 Ask에 매수 / Bid에 매도; 숏은 Bid에 매도 / Ask에 환매수. | 숏 손절매에는 항상 피봇 위에 + Spread(및 10% ATR(264, D))를 더하세요. |
| 롤오버 스프레드 확대 | 매일 16:55–18:05 EST (21:00–22:00 UTC) |
일일 은행 장부 정산 시간 동안 스프레드가 5×~10× 확대됨. |
롤오버 시간에는 신규 스캘핑 진입을 피하고 손절매를 박스권에서 충분히 떨어뜨려 두세요. |
| 수요일 3배 스왑 | 수요일 17:00 EST 롤오버 시각 |
주말(토+일) 결제분을 포함해 3 days치 오버나이트 이자를 한 번에 부과함. |
수요일 밤을 넘겨 스윙 포지션을 보유하기 전에 브로커의 롱/숏 스왑 수치를 확인하세요. |
| 암호화폐 펀딩비 | 매일 00:00, 08:00, 16:00 UTC |
정각 타임스탬프 초에 포지션이 열려 있을 때만 전체 레버리지 명목 가치에 부과됨. | 펀딩비가 +0.05% 위로 급등할 때는 과도한 레버리지 롱 장기 보유를 피하고 청산 예정이라면 정각 전에 닫으세요. |
호가창 내부에서 가격과 스프레드가 어떻게 작동하는지 이해했으니, 이제 레슨 1.4: 시장가, 지정가, 스탑 주문과 무분별한 지정가 주문이 실패하는 이유로 이동하여 각 주문 유형이 차트에서 어떻게 작동하는지, 그리고 무방비 상태로 Buy Limit 또는 Sell Limit 주문을 걸어 두는 것이 왜 개인 트레이딩에서 가장 위험한 실수 중 하나인지 확인해 보세요.