
Кожен трейдер стикався з цією прикрою ситуацією: ви відкриваєте коротку позицію (Short), ставите стоп-лос за максимумом опору, бачите, як тінь бичачої свічки зупиняється за кілька піпсів нижче вашої лінії й ціна розвертається вниз до вашої цілі: але ваша угода вже закрита зі збитком. Причина тут не в помилці платформи, а в механіці цін Bid, Ask і Spread (спреду). У цьому уроці ви крок за кроком розберетеся, як формуються ціни виконання ордерів, як додавати захисний буфер до стоп-лосів коротких позицій за формулою 4CastMachine AI, чому спреди розширюються до 10 разів під час роловера о 17:00 EST і як працюють нічний Swap (включно з Triple Swap Wednesday, потрійним свопом середи) та 8-годинні ставки фінансування Crypto Funding Rates.
Проста аналогія: табло обміну валют в аеропорту: коли ви проходите повз пункт обміну валют в аеропорту, на табло завжди світяться дві ціни для долара США: нижча ціна купівлі, наприклад We Buy at 1.0840, і вища ціна продажу, наприклад We Sell at 1.0852. Фінансові ринки працюють точно так само кожну мілісекунду: ринок завжди купує у вас за нижчою ціною Bid і продає вам за вищою ціною Ask.
Крок 1. Bid, Ask і спред: чому кожна угода відкривається в невеликому мінусі
Кожної мікросекунди будь-який інструмент у торговому терміналі має дві поточні ціни:
- Ціна Bid (менша ціна): найвища ціна, яку покупець у біржовому стакані готовий заплатити просто зараз. Коли ви хочете продати (Sell), ви продаєте цьому покупцеві за ціною Bid.
- Ціна Ask (більша ціна): найнижча ціна, за якою продавець у біржовому стакані готовий продати просто зараз. Коли ви хочете купити (Buy), ви купуєте у цього продавця за ціною Ask.
- Спред (
Ask − Bid): різниця між цінами Ask і Bid. Цей проміжок є платою маркетмейкеру та постачальнику ліквідності за миттєве виконання угоди.
Простежимо, що відбувається тієї самої мілісекунди, коли ви натискаєте кнопку Buy на 1.00 стандартний лот по EUR/USD за котирування Bid = 1.08500 / Ask = 1.08512 (спред 1.2-pip):
- Оскільки ви купуєте, ваш ордер виконується за вищою ціною Ask (
1.08512). - Якби ви захотіли закрити цю купівлю через одну мілісекунду, вам довелося б продати її назад ринку за нижчою ціною Bid (
1.08500). - Тому в мить відкриття угоди ваш плаваючий результат PnL одразу показує
-1.2 pips(-$12.00на1.00лот). Ціна мусить зрости щонайменше на1.2піпса лише для того, щоб угода вийшла в беззбиток$0.00.
Крок 2. Чому короткі позиції закриваються за стопом до торкання свічкою вашої лінії
Ось правило, яке застає зненацька 90% трейдерів: за замовчуванням торгові графіки будують ціни Open, High, Low і Close кожної свічки ЛИШЕ за ціною Bid. Вища ціна Ask рухається невидимо над свічкою рівно на величину поточного спреду.
Подивіться на дві панелі нижче, щоб порівняти, як відкриваються і закриваються довгі (Long / Buy) та короткі (Short / Sell) позиції:
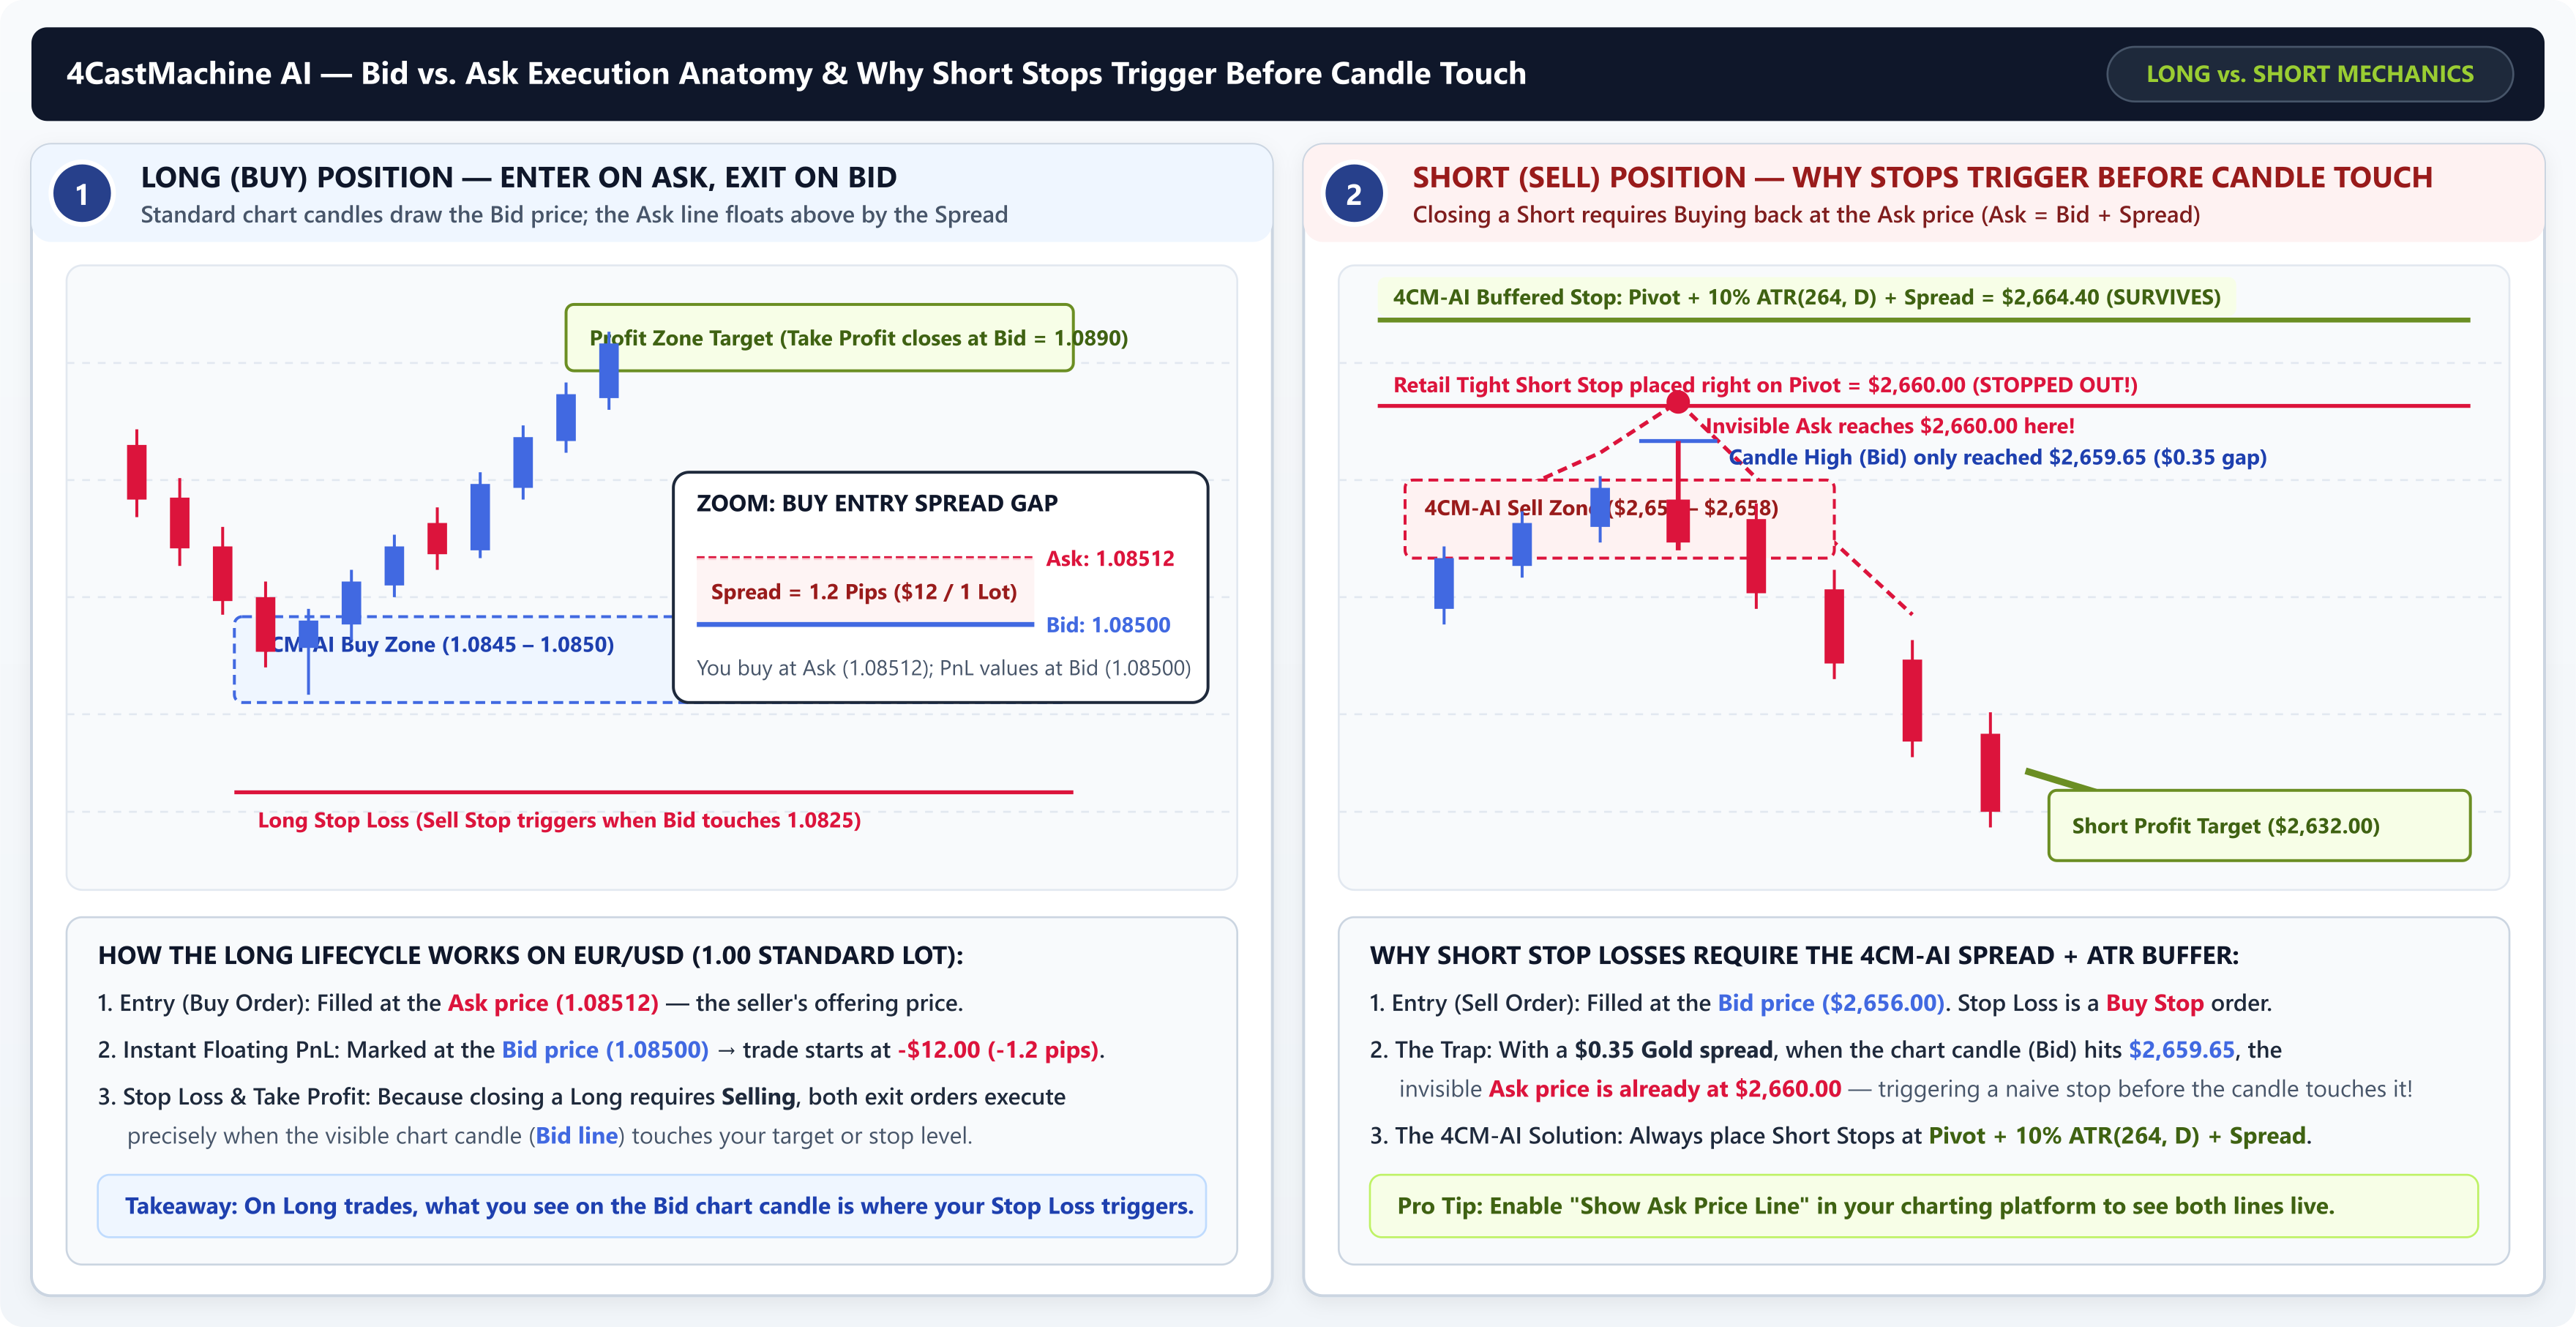
- Життєвий цикл довгої позиції (Long / Buy): ви відкриваєте купівлю за ціною Ask, а закриваєте її (і за тейк-профітом, і за стоп-лосом) продажем за ціною Bid. Оскільки свічки на графіку малюються за ціною Bid, ваш стоп-лос за довгою позицією спрацьовує рівно в ту мить, коли видима свічка торкається лінії стоп-лоса.
- Життєвий цикл короткої позиції (Short / Sell) і невидима лінія Ask: ви відкриваєте коротку угоду продажем за ціною Bid, а отже, закриття цієї позиції: як за тейк-профітом, так і за вашим стоп-лосом: вимагає зворотної купівлі за вищою ціною Ask. Якщо ви відкриваєте шорт по золоту (
XAU/USD) усередині зони Sell zone від4CM-AIпо$2656.00і ставите короткий стоп-лос просто на рівень$2660.00за спреду$0.35, ваш стоп спрацює тієї самої секунди, коли видима свічка (Bid) дійде до$2659.65: тому що заBid = $2659.65невидима ціна Ask уже дорівнює$2660.00. Точно так само, щоб виконався ваш тейк-профіт за шортом на рівні$2632.00, видима свічка Bid мусить опуститися до$2631.65, щоб лінія Ask торкнулася позначки$2632.00.
Офіційна формула буфера стоп-лоса 4CastMachine AI: у внутрішньоденній стратегії 4CastMachine AI стоп-лос ніколи не ставиться впритул на саму лінію розвороту. Натомість ви додаєте допуск на волатильність у розмірі 10% річного денного діапазону інструмента (ATR(264, D)) плюс спред:
• Стоп-лос для купівлі (Long): 4CM-AI Pivot − 10% ATR(264, D)
• Стоп-лос для продажу (Short): 4CM-AI Pivot + 10% ATR(264, D) + Spread
Наприклад, на золоті за точки розвороту $2660.00, річного денного ATR(264, D), що дорівнює $40.00 (10% = $4.00), і спреду $0.40 захищений стоп-лос за шортом безпечно розташовується на рівні $2660.00 + $4.00 + $0.40 = $2664.40.
Крок 3. Прослизання, розширення спреду в роловер, своп і фінансування у криптовалютах
Крім звичайного денного спреду існують три структурні механізми, які можуть різко розширити спред або списати комісію за утримання у разі перенесення угоди через певні позначки часу. Розгляньте три панелі нижче:
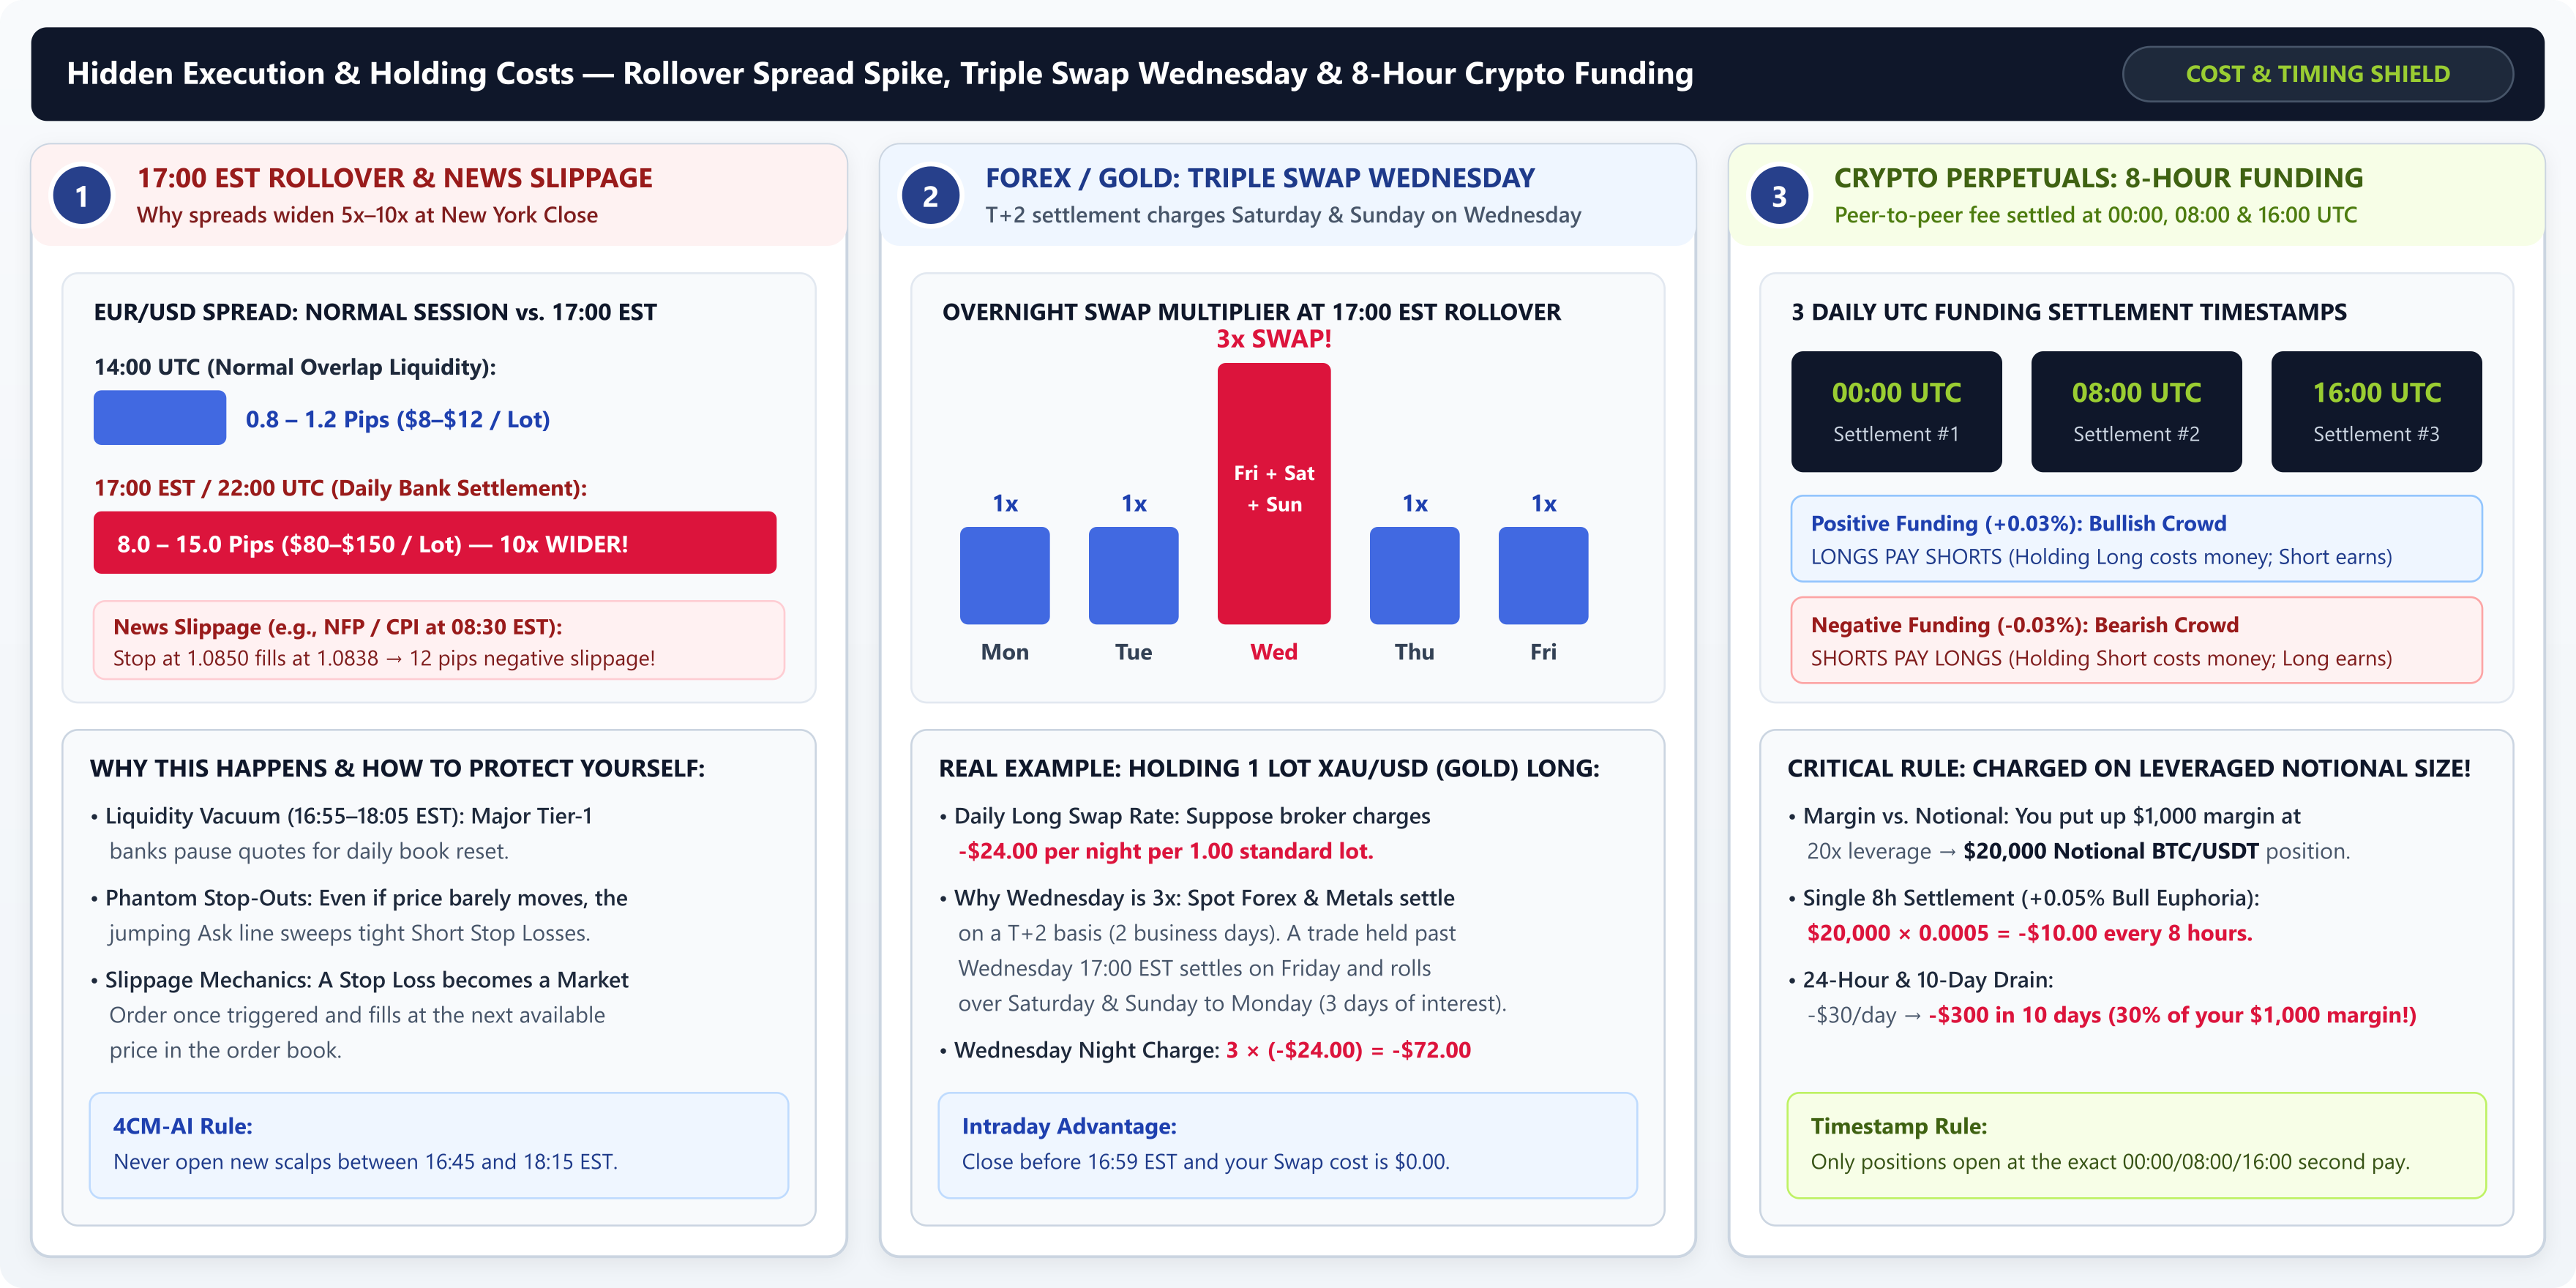
- Новинне прослизання та пастка роловера о 17:00 EST (21:00–22:00 UTC): прослизання (Slippage) виникає, коли ринковий або стоп-ордер спрацьовує в мить виходу важливих новин (наприклад,
US NFPабоCPIо08:30 EST) і виконується на кілька піпсів гірше за заявлену ціну через спорожнілий стакан ордерів. Та навіть у дні без жодної новини щодня о 17:00 EST (закриття Нью-Йорка, 21:00–22:00 UTC) найбільші світові банки першого рівня призупиняють подачу ліквідності на 15–45 хвилин для щоденного клірингу. У цей проміжок роловера звичайний спред1.0-pipпоEUR/USDабоGBP/JPYможе підскочити до8–15піпсів, вибиваючи близькі стоп-лоси за короткими позиціями навіть за нерухомої ціни. - Нічний своп і потрійний своп середи (розрахунки T+2): коли ви залишаєте угоду на Форексі, індексах чи сировинних CFD відкритою після щоденного роловера о
17:00 EST, брокер нараховує або списує відсоткову поправку за перенесення через ніч, яка називається свопом (Swap). Оскільки фізичні міжбанківські розрахунки проводяться через два робочі дні (T+2), позиція, перенесена через 17:00 EST середи, отримує дату валютування в п'ятницю і переноситься через суботу та неділю на понеділок. Тому в ніч із середи на четвер брокери списують (або нараховують) трикратний денний своп, відомий як Triple Swap Wednesday (потрійний своп середи). Наприклад, якщо утримання1.00лота купівлі по золоту (XAU/USD) коштує-$24.00за ніч у понеділок і вівторок, то перенесення цієї самої позиції через17:00 ESTсереди обійдеться у3 × (-$24.00) = -$72.00за одну ніч. - Ставка фінансування безстрокових криптоф'ючерсів (кожні 8 годин о 00:00, 08:00 і 16:00 UTC): безстрокові криптоф'ючерси (наприклад,
BTCUSDT.P) не мають дати експірації, тому біржі кожні 8 годин використовують взаємні виплати між трейдерами, звані ставкою фінансування (Funding Rate), щоб утримувати ціну ф'ючерса поруч зі спотовою ціною. Коли ринок бичачий і ставка фінансування додатна (наприклад,+0.03%), покупці (Longs) платять продавцям (Shorts); коли ставка від'ємна, продавці платять покупцям. Важливо пам'ятати, що комісія фінансування рахується від повного номінального розміру позиції з урахуванням плеча, а не від вашої маржі. Якщо ви виділили$1000маржі з плечем20x(номінальна позиція по біткоїну на$20000) під час бичачого ажіотажу зі ставкою+0.05%за 8 годин, ви платите$20000 × 0.0005 = -$10.00кожні 8 годин (-$30.00/dayна добу, або30%від вашої маржі за 10 днів).
Підсумкова таблиця: витрати виконання та утримання позицій на ринках
| Механізм витрат | Коли виникає | Як впливає на угоду | Професійне правило захисту |
|---|---|---|---|
| Спред Bid–Ask | Кожен вхід і вихід | Купівлі відкриваються за Ask і закриваються за Bid; продажі відкриваються за Bid і закриваються за Ask. | Завжди додавайте + Spread (плюс 10% ATR(264, D)) вище точки розвороту для стоп-лосів коротких позицій. |
| Розширення в роловер | Щодня о 16:55–18:05 EST (21:00–22:00 UTC) |
Спреди розширюються в 5×–10× разів під час щоденного банківського клірингу. |
Ніколи не відкривайте нові скальперські угоди в годину роловера; тримайте стопи з достатнім буфером від діапазону. |
| Потрійний своп середи | Середа в роловер 17:00 EST |
Списує відсоток за 3 days (урахування суботи та неділі) за один раз. |
Перевіряйте значення Swap Long і Swap Short у брокера перед перенесенням свінг-позицій через ніч середи. |
| Ставка фінансування у крипто | Щодня о 00:00, 08:00 і 16:00 UTC |
Береться від повного номінального обсягу з плечем лише в тому разі, якщо угода відкрита рівно в секунду клірингу. | Не тримайте перевантажені плечем купівлі під час стрибків ставки вище +0.05%; закривайте угоду до позначки години, якщо все одно планували вихід. |
Тепер, коли ви розумієте, як ціни та спреди виконуються всередині стакана ордерів, переходьте до Уроку 1.4: Ринкові, лімітні та стоп-ордери і чому сліпі лімітні ордери підводять, щоб побачити, як кожен тип ордера працює на графіку і чому виставлення сліпих ордерів Buy Limit або Sell Limit є однією з найнебезпечніших помилок роздрібних трейдерів.