
ショート(売り)ポジションを持ち、レジスタンス高値の上に損切り(Stop Loss)を置いたのに、陽線のヒゲが自分のラインの数pips手前で止まって狙い通り反落したにもかかわらず、すでに自分のポジションが損切り決済されていたという悔しい経験は誰にでもあります。その原因はプラットフォームの不具合ではなく、Bid(売値)、Ask(買値)、そしてスプレッド(Spread)の仕組みにあります。このレッスンでは、注文の価格決定と約定の仕組み、4CastMachine AIの計算式を使ってショートの損切りに許容幅を持たせる方法、17:00 ESTのロールオーバー時にスプレッドが最大10倍に拡大する理由、さらにオーバーナイトのスワップ(水曜日のスワップ3倍デーを含む)と8時間ごとの暗号資産の資金調達率(Funding Rate)の仕組みをステップごとに解説します。
日常のたとえ: 空港の両替所の電光掲示板: 空港の外貨両替ブースの前を通ると、米ドルの画面には必ずWe Buy at 1.0840のような低い価格と、We Sell at 1.0852のような高い価格の2つが表示されています。金融市場もミリ秒単位でこれと全く同じ仕組みで動いています。市場は常に低いBid価格でトレーダーから買い取り、高いAsk価格でトレーダーに販売します。
ステップ1: Bid・Ask・スプレッド: すべての取引が少しのマイナスから始まる理由
どの瞬間においても、取引ターミナル内のすべてのシンボルには2つのリアルタイム価格が存在します。
- Bid価格(低い方の価格): 注文板にいる買い手が今すぐ支払ってもよいと提示している最高価格です。あなたがSell(売り)を行うときは、その買い手に対してBid価格で売ります。
- Ask価格(高い方の価格): 注文板にいる売り手が今すぐ受け入れてもよいと提示している最低価格です。あなたがBuy(買い)を行うときは、その売り手からAsk価格で買います。
- スプレッド(
Ask − Bid): Ask価格とBid価格の差です。この価格差が、即時約定を提供するマーケットメイカーや流動性プロバイダーの手数料となります。
気配値がBid = 1.08500 / Ask = 1.08512(スプレッド1.2-pip)のときに、EUR/USDを1.00スタンダードロットでBuyクリックした瞬間に何が起きるかを追ってみましょう。
- 買い(Buy)注文なので、ポジションは高い方のAsk価格(
1.08512)で約定します。 - もしその1ミリ秒後にその買いポジションを決済したい場合、市場に対して低い方のBid価格(
1.08500)で転売(Sell)しなければなりません。 - そのため、ポジションを開いた瞬間に評価損益は
-1.2 pips(1.00ロットで-$12.00)と表示されます。損益ゼロ($0.00の建値)に到達するだけでも、価格は最低1.2pips上昇する必要があります。
ステップ2: ローソク足がラインに触れる前にショートの損切りが発動する理由
ここで、90%のトレーダーが不意を突かれる重要なルールがあります。デフォルトでは、取引チャートのすべてのローソク足の始値・高値・安値・終値は「Bid価格のみ」を使って描画されています。高い方のAsk価格は、その時点のスプレッド幅の分だけローソク足のすぐ上に目に見えない状態で浮いています。
下の2分割図を見て、ロング(買い)とショート(売り)のポジションがどのように新規約定し、決済されるかを比較してください。
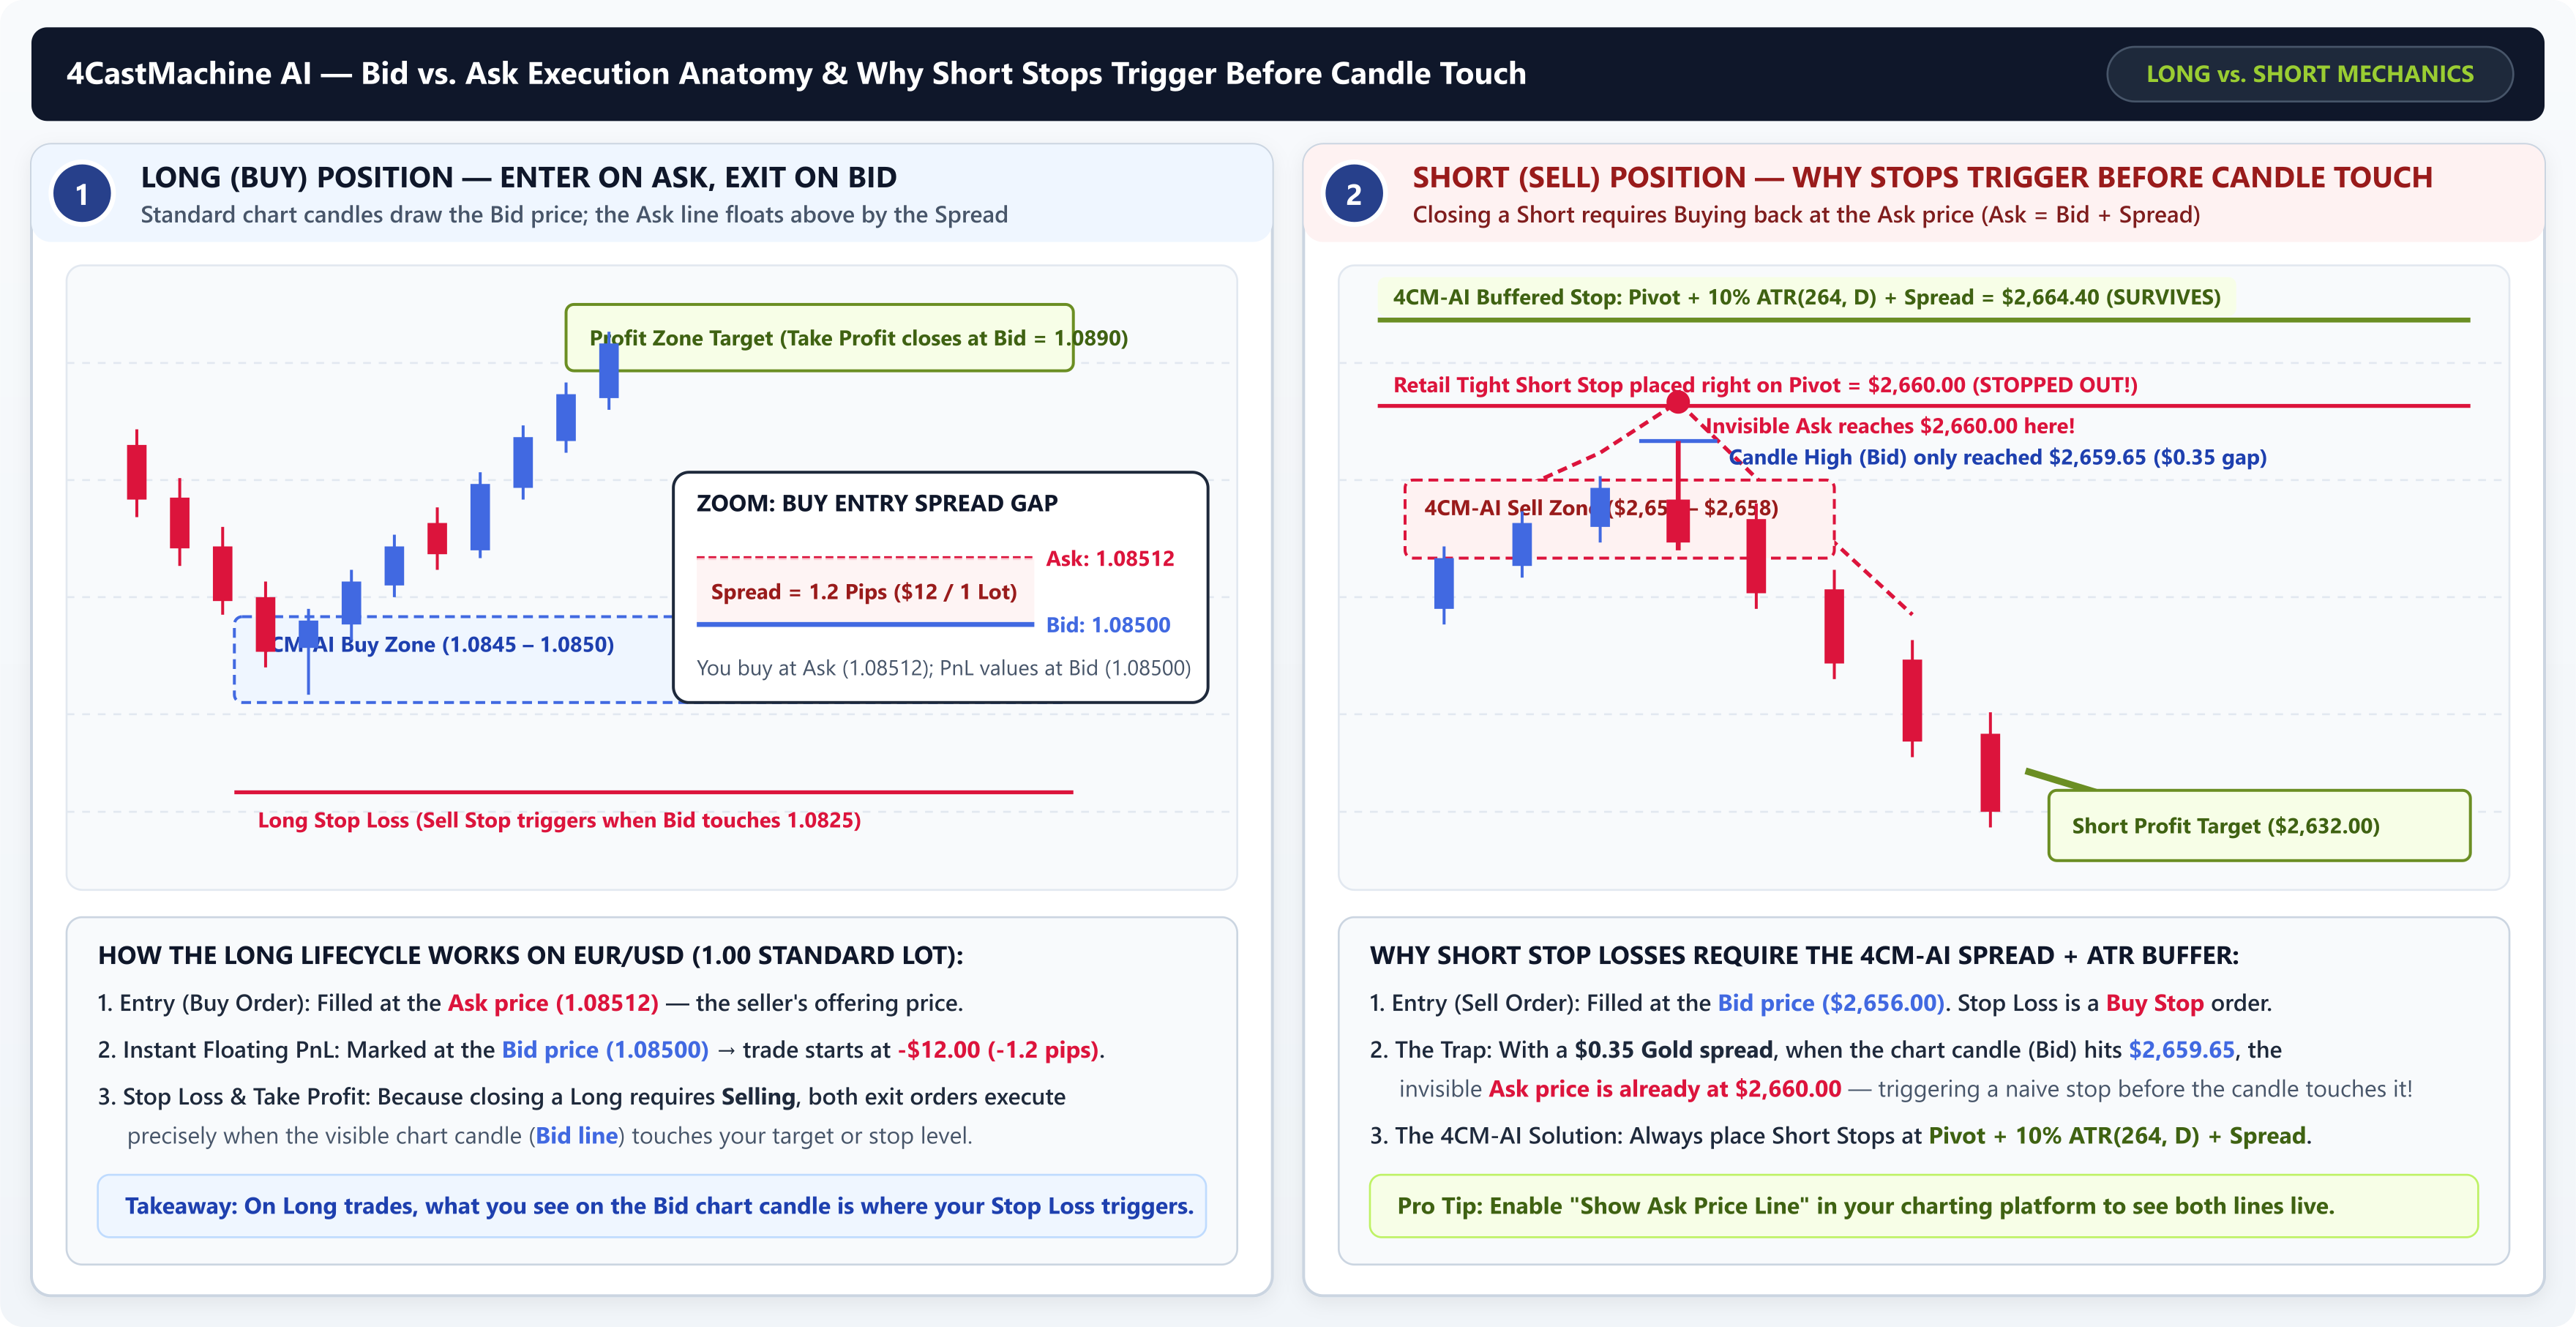
- ロング(買い)ポジションのライフサイクル: 買いトレードはAsk価格で新規オープンし、決済(利益確定も損切りも両方)はBid価格での売りによって行われます。チャートのローソク足はBid価格で描かれているため、ロングの損切りは画面上のローソク足が損切りラインに触れたまさにその瞬間に発動します。
- ショート(売り)ポジションのライフサイクルと目に見えないAskライン: ショートトレードはBid価格での売りによって新規オープンするため、そのショートを決済するには(利益確定であっても損切りであっても)高い方のAsk価格で買い戻す必要があります。もしゴールド(
XAU/USD)を4CM-AIのSell zone内の$2656.00でショートし、スプレッドが$0.35のときに$2660.00ぴったりに狭い損切りを置いたとすると、画面上のローソク足(Bid)が$2659.65に達した瞬間に損切りが発動します。なぜならBid = $2659.65の時点で、目に見えないAsk価格はすでに$2660.00に到達しているからです。同様に、$2632.00に置いたショートの利益確定(Take Profit)が約定するためには、Askラインが$2632.00に触れるよう、画面上のBidローソク足が$2631.65まで下がる必要があります。
4CastMachine AI公式の損切り許容幅(ストップバッファ)計算式: 4CastMachine AIのイントラデイ戦略では、生のピボットラインの真上に損切りを置くことは決してありません。代わりに、シンボルの年間日足変動幅(ATR(264, D))の10%にスプレッドを加えたボラティリティの許容幅を追加します。
• ロングの損切り: 4CM-AI Pivot − 10% ATR(264, D)
• ショートの損切り: 4CM-AI Pivot + 10% ATR(264, D) + Spread
たとえばゴールドのピボットが$2660.00、年間日足ATR(264, D)が$40.00(10% = $4.00)、スプレッドが$0.40の場合、許容幅を加えた安全なショートの損切り水準は$2660.00 + $4.00 + $0.40 = $2664.40となります。
ステップ3: スリッページ・ロールオーバーのスプレッド拡大・スワップ・暗号資産の資金調達率
日中の通常のスプレッド以外にも、特定の時刻をまたいでポジションを保有すると、スプレッドが急拡大したり保有コストが発生したりする3つの構造的な仕組みがあります。下の3分割図を確認してください。
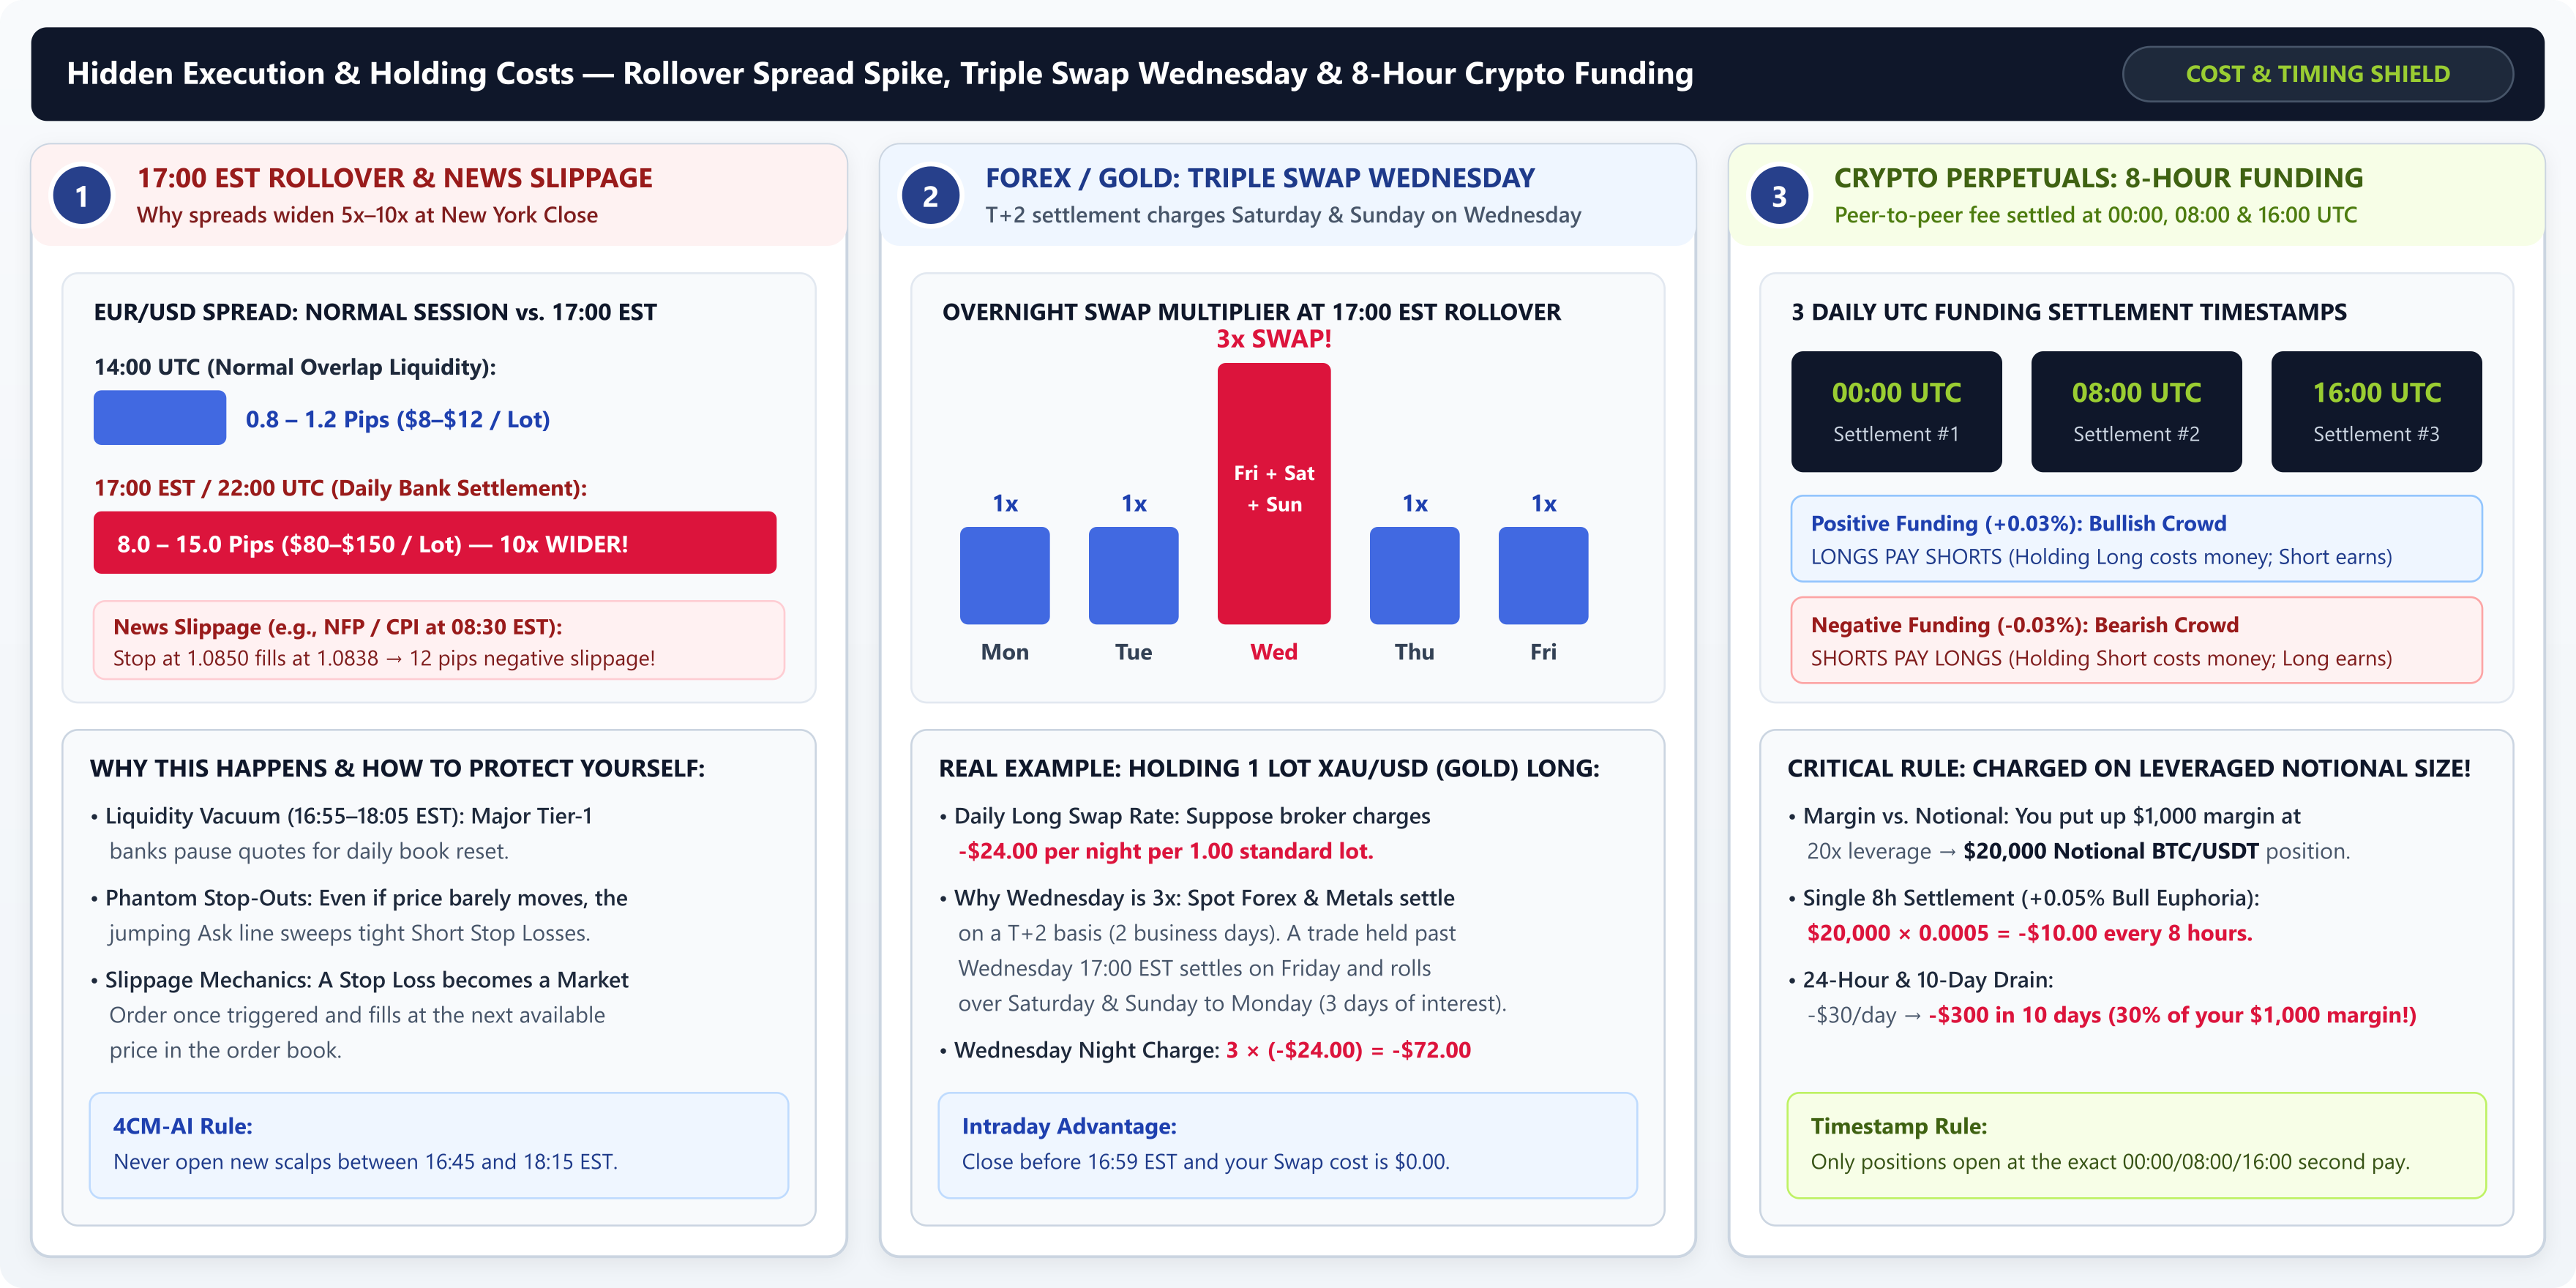
- 指標スリッページと17:00 EST(21:00–22:00 UTC)のロールオーバーの罠: スリッページ(Slippage)とは、重要経済指標の発表時(
08:30 ESTのUS NFPやCPIなど)に成行注文や逆指値注文が発動した際、注文板が薄くなっているために指定価格より数pips不利な価格で約定する現象です。また、ニュースが全くない日でも、毎日17:00 EST(ニューヨーク市場クローズ、21:00–22:00 UTC)になると、世界の主要銀行(ティア1バンク)が日次の決済帳簿をリセットするために15〜45分間流動性の提供を一時停止します。このロールオーバーの時間帯には、EUR/USDやGBP/JPYの通常1.0-pipのスプレッドが8〜15pipsへと跳ね上がり、価格自体が動いていなくても浅いショートの損切りを刈り取ってしまいます。 - オーバーナイト・スワップと水曜日のスワップ3倍デー(T+2決済): FX、株価指数、コモディティCFDのポジションを毎日の
17:00 ESTのロールオーバーをまたいで持ち越すと、ブローカーによってスワップ(Swap)と呼ばれるオーバーナイト金利調整額が適用されます。インターバンク市場の現物決済には2営業日(T+2)かかるため、水曜日の17:00 ESTをまたいで保有されたポジションは金曜日に決済日を迎え、土曜日と日曜日をまたいで月曜日まで持ち越される計算になります。その結果、ブローカーは水曜日の夜に通常の1日分の3倍のスワップを徴収(または付与)します。これが水曜日のスワップ3倍デー(Triple Swap Wednesday)です。たとえばゴールド(XAU/USD)のロング1.00ロットの保有コストが月曜と火曜の夜に1晩あたり-$24.00だとすると、水曜の17:00 ESTをまたいで同じポジションを持ち越すと、1晩で3 × (-$24.00) = -$72.00のコストがかかります。 - 暗号資産の無期限先物の資金調達率(毎日00:00、08:00、16:00 UTCの8時間ごと): 暗号資産の無期限先物(
BTCUSDT.Pなど)には満期日がないため、取引所は契約価格を現物(スポット)価格に連動させる目的で、8時間ごとにトレーダー間でやり取りされる資金調達率(Funding Rate)を適用します。市場が強気で資金調達率がプラス(例:+0.03%)のときはロング側がショート側に支払い、マイナスのときはショート側がロング側に支払います。極めて重要な点として、資金調達手数料は証拠金ではなくレバレッジをかけた後の想定元本(ポジション総額)全体に対して計算されます。もし$1000の証拠金で20xのレバレッジをかけ(想定元本$20000のビットコインポジション)、強気相場の過熱中に8時間ごとの資金調達率が+0.05%になったとすると、8時間ごとに$20000 × 0.0005 = -$10.00(1日あたり-$30.00/day、10日間で証拠金の30%)を支払うことになります。
まとめ表: 市場別の注文執行コストと保有コスト
| コストの仕組み | 発生するタイミング | トレードへの影響 | 実践的な防御ルール |
|---|---|---|---|
| Bid–Askスプレッド | すべての新規エントリーと決済時 | ロングはAskで買い/Bidで売る。ショートはBidで売り/Askで買い戻す。 | ショートの損切りには、ピボットの上に必ず+ Spread(および10% ATR(264, D))を追加する。 |
| ロールオーバーのスプレッド拡大 | 毎日16:55–18:05 EST(21:00–22:00 UTC) |
銀行の日次精算中にスプレッドが5×〜10×に拡大する。 |
ロールオーバーの1時間は新規のスキャルピングを行わず、損切りをレンジから十分に離しておく。 |
| 水曜日のスワップ3倍デー | 水曜日の17:00 ESTロールオーバー時 |
土日分の決済を含む3 days分のオーバーナイト金利が一度に発生する。 |
水曜日の夜をまたいでスイングポジションを持ち越す前に、ブローカーの買い/売りスワップ値を確認する。 |
| 暗号資産の資金調達率 | 毎日00:00、08:00、16:00 UTC |
決済時刻の秒単位の瞬間にポジションを保有している場合のみ、レバレッジ後の想定元本全体に対して課金される。 | 資金調達率が+0.05%を超えて急騰しているときは過剰レバレッジのロング長期保有を避け、決済予定なら定刻の前に閉じる。 |
注文板の内部で価格とスプレッドがどのように処理されるかを理解したところで、次はレッスン1.4: 成行・指値・逆指値注文と指値注文が失敗する理由へ進み、チャート上での各注文の働きと、無防備なBuy LimitやSell Limitの指値注文が個人トレーダーにとって最も危険な罠の1つである理由を確認しましょう。