
Jeder Trader kennt diesen frustrierenden Moment: Sie eröffnen einen Short-Trade, legen Ihren Stop-Loss über ein Widerstandshoch, beobachten, wie der Docht einer bullischen Kerze einige Pips unterhalb Ihrer Linie stoppt und in Richtung Ihres Kursziels nach unten dreht: doch Ihr Trade wurde bereits im Verlust geschlossen. Ursache ist kein Plattformfehler, sondern die Mechanik von Bid, Ask und Spread. In dieser Lektion lernen Sie Schritt für Schritt, wie Orders gestellt und ausgeführt werden, wie Sie Short-Stop-Losses mit der Formel von 4CastMachine AI abpuffern, warum sich Spreads beim Rollover um 17:00 EST bis auf das Zehnfache ausweiten und wie der Übernacht-Swap (einschließlich Dreifach-Swap am Mittwoch) sowie die 8-stündigen Krypto-Finanzierungssätze funktionieren.
Alltagsanalogie: Die Wechselstube am Flughafen: Wenn Sie am Flughafen an einer Wechselstube vorbeigehen, zeigt die Tafel für den US-Dollar immer zwei Kurse: einen niedrigeren Ankaufskurs wie We Buy at 1.0840 und einen höheren Verkaufskurs wie We Sell at 1.0852. Finanzmärkte funktionieren in jeder Millisekunde nach genau demselben Prinzip: Der Markt kauft von Ihnen immer zum niedrigeren Bid-Preis und verkauft an Sie zum höheren Ask-Preis.
Schritt 1: Bid, Ask und Spread: Warum jeder Trade leicht im Minus startet
Zu jeder Mikrosekunde besitzt jedes Symbol in Ihrem Handelsterminal zwei Live-Preise:
- Bid-Preis (Geldkurs, niedrigerer Preis): Der höchste Preis, den ein Käufer im Orderbuch gerade zu zahlen bereit ist. Wenn Sie verkaufen (Sell) möchten, verkaufen Sie an diesen Käufer zum Bid-Preis.
- Ask-Preis (Briefkurs, höherer Preis): Der niedrigste Preis, den ein Verkäufer im Orderbuch gerade zu akzeptieren bereit ist. Wenn Sie kaufen (Buy) möchten, kaufen Sie von diesem Verkäufer zum Ask-Preis.
- Spread (
Ask − Bid): Die Spanne zwischen Ask- und Bid-Preis. Diese Differenz ist die Gebühr des Market Makers und Liquiditätsanbieters für die sofortige Ausführung.
Verfolgen wir, was exakt in der Millisekunde passiert, in der Sie bei 1.00 Standard-Lot auf EUR/USD auf die Schaltfläche Buy klicken, während die Notierung bei Bid = 1.08500 / Ask = 1.08512 steht (ein Spread von 1.2-pip):
- Da Sie kaufen, wird Ihre Order zum höheren Ask-Preis (
1.08512) ausgeführt. - Würden Sie diesen Kauf-Trade eine Millisekunde später wieder schließen wollen, müssten Sie ihn zum niedrigeren Bid-Preis (
1.08500) an den Markt zurückverkaufen. - Daher zeigt Ihr laufendes Ergebnis (Floating PnL) im Moment der Eröffnung sofort
-1.2 pips(-$12.00bei1.00Lot). Der Preis muss mindestens um1.2Pips steigen, nur damit Ihr Trade den Break-Even von$0.00erreicht.
Schritt 2: Warum Short-Trades ausgestoppt werden, bevor die Kerze Ihre Linie berührt
Hier ist die Regel, die 90% aller Trader kalt erwischt: Standardmäßig zeichnen Handelscharts den Eröffnungskurs, das Hoch, das Tief und den Schlusskurs jeder Kerze AUSSCHLIESSLICH anhand des Bid-Preises. Der höhere Ask-Preis schwebt unsichtbar genau um die Breite des aktuellen Spreads über der Kerze.
Betrachten Sie die beiden folgenden Abschnitte, um zu vergleichen, wie Long- (Buy) und Short-Positionen (Sell) eröffnet und geschlossen werden:
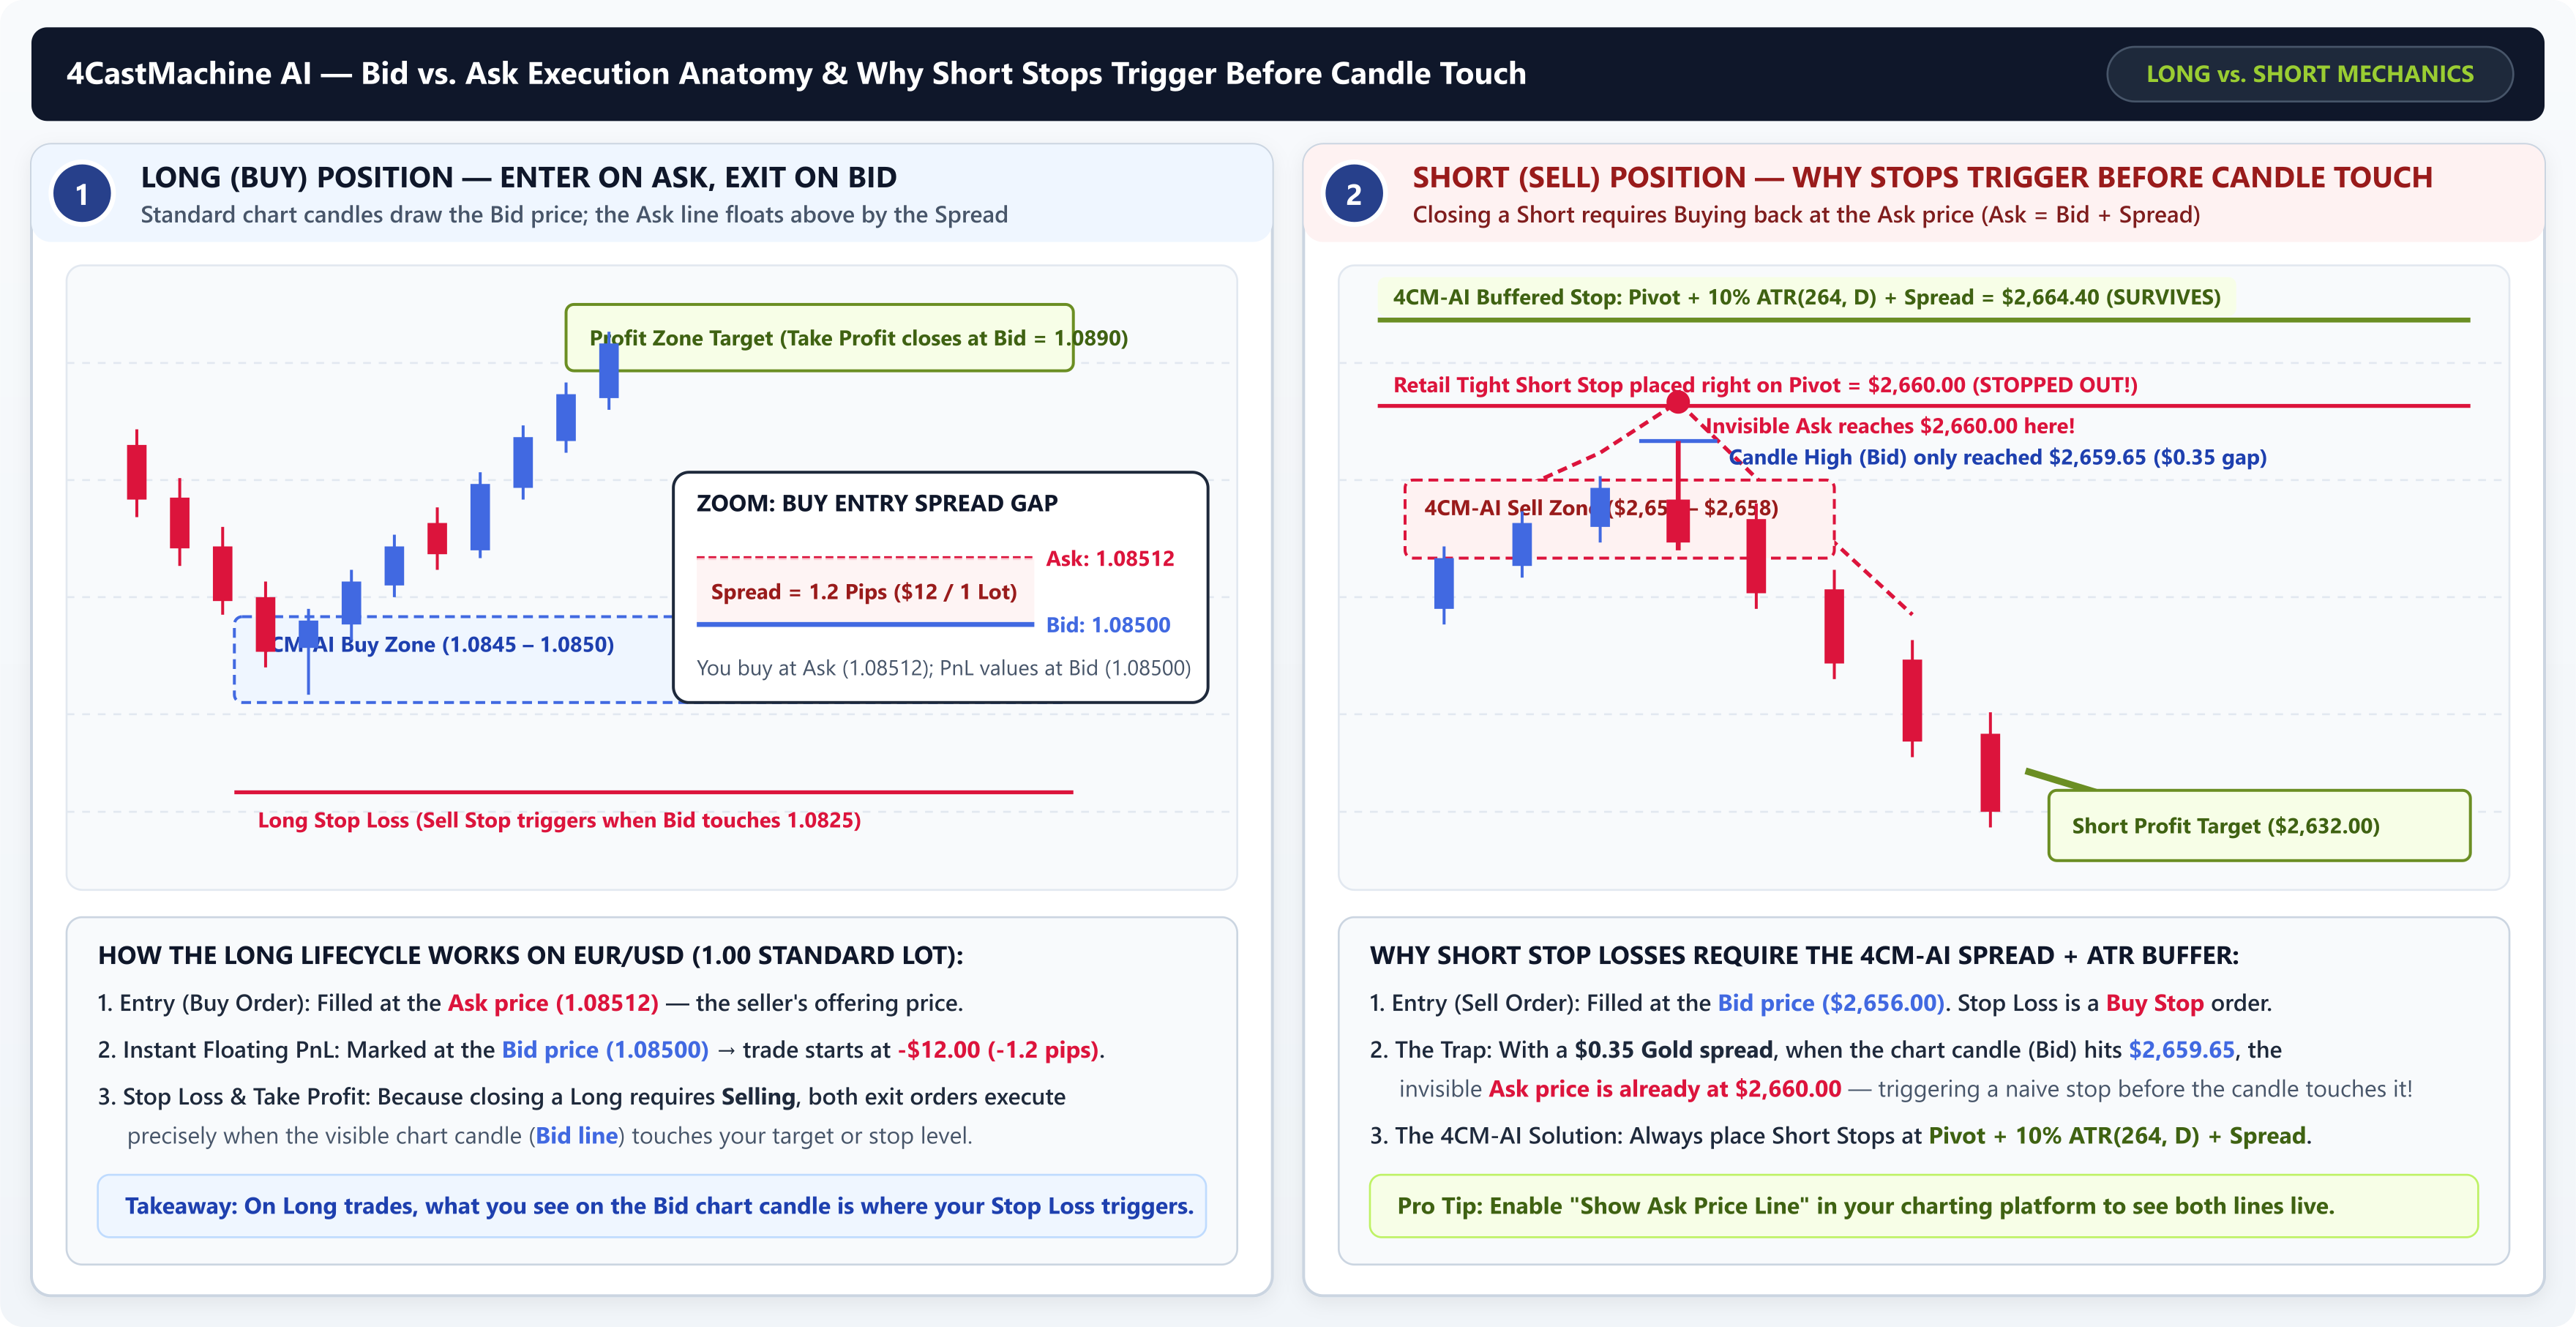
- Lebenszyklus einer Long-Position (Buy): Sie eröffnen einen Kauf-Trade zum Ask-Preis und schließen ihn (sowohl beim Take-Profit als auch beim Stop-Loss) durch Verkauf zum Bid-Preis. Da die Kerzen im Chart mit dem Bid-Preis gezeichnet werden, löst Ihr Long-Stop-Loss genau in dem Moment aus, in dem die sichtbare Kerze Ihre Stop-Loss-Linie berührt.
- Lebenszyklus einer Short-Position (Sell) & die unsichtbare Ask-Linie: Sie eröffnen einen Short-Trade durch Verkauf zum Bid-Preis. Das bedeutet: Um diesen Short-Trade wieder zu schließen: egal ob beim Take-Profit oder bei Ihrem Stop-Loss: müssen Sie ihn zum höheren Ask-Preis zurückkaufen. Wenn Sie Gold (
XAU/USD) innerhalb einer4CM-AI-Zone Sell zone bei$2656.00leerverkaufen und einen engen Stop-Loss direkt auf$2660.00legen, während der Spread$0.35beträgt, wird Ihr Stopp genau dann ausgelöst, wenn die sichtbare Kerze (Bid)$2659.65erreicht: denn beiBid = $2659.65steht der unsichtbare Ask-Preis bereits bei$2660.00. Ebenso muss für einen Short-Take-Profit bei$2632.00die sichtbare Bid-Kerze bis auf$2631.65fallen, damit die Ask-Linie$2632.00berührt.
Die offizielle Stop-Loss-Pufferformel von 4CastMachine AI: In der Intraday-Strategie von 4CastMachine AI legen Sie einen Stop-Loss niemals direkt auf die bloße Pivot-Linie. Stattdessen fügen Sie einen Volatilitätspuffer hinzu, der 10% der jährlichen Tagesspanne des Symbols (ATR(264, D)) zuzüglich des Spreads entspricht:
• Long-Stop-Loss: 4CM-AI Pivot − 10% ATR(264, D)
• Short-Stop-Loss: 4CM-AI Pivot + 10% ATR(264, D) + Spread
Bei Gold mit einem Pivot bei $2660.00, einer jährlichen täglichen ATR(264, D) von $40.00 (10% = $4.00) und einem Spread von $0.40 liegt Ihr gepufferter Short-Stopp beispielsweise sicher bei $2660.00 + $4.00 + $0.40 = $2664.40.
Schritt 3: Slippage, Spread-Ausweitung beim Rollover, Swap und Krypto-Finanzierung
Neben dem normalen Spread während des Tages können drei strukturelle Mechanismen die Spreads stark ausweiten oder Haltegebühren verursachen, wenn Sie Positionen über bestimmte Uhrzeiten hinweg halten. Betrachten Sie die drei folgenden Abschnitte:
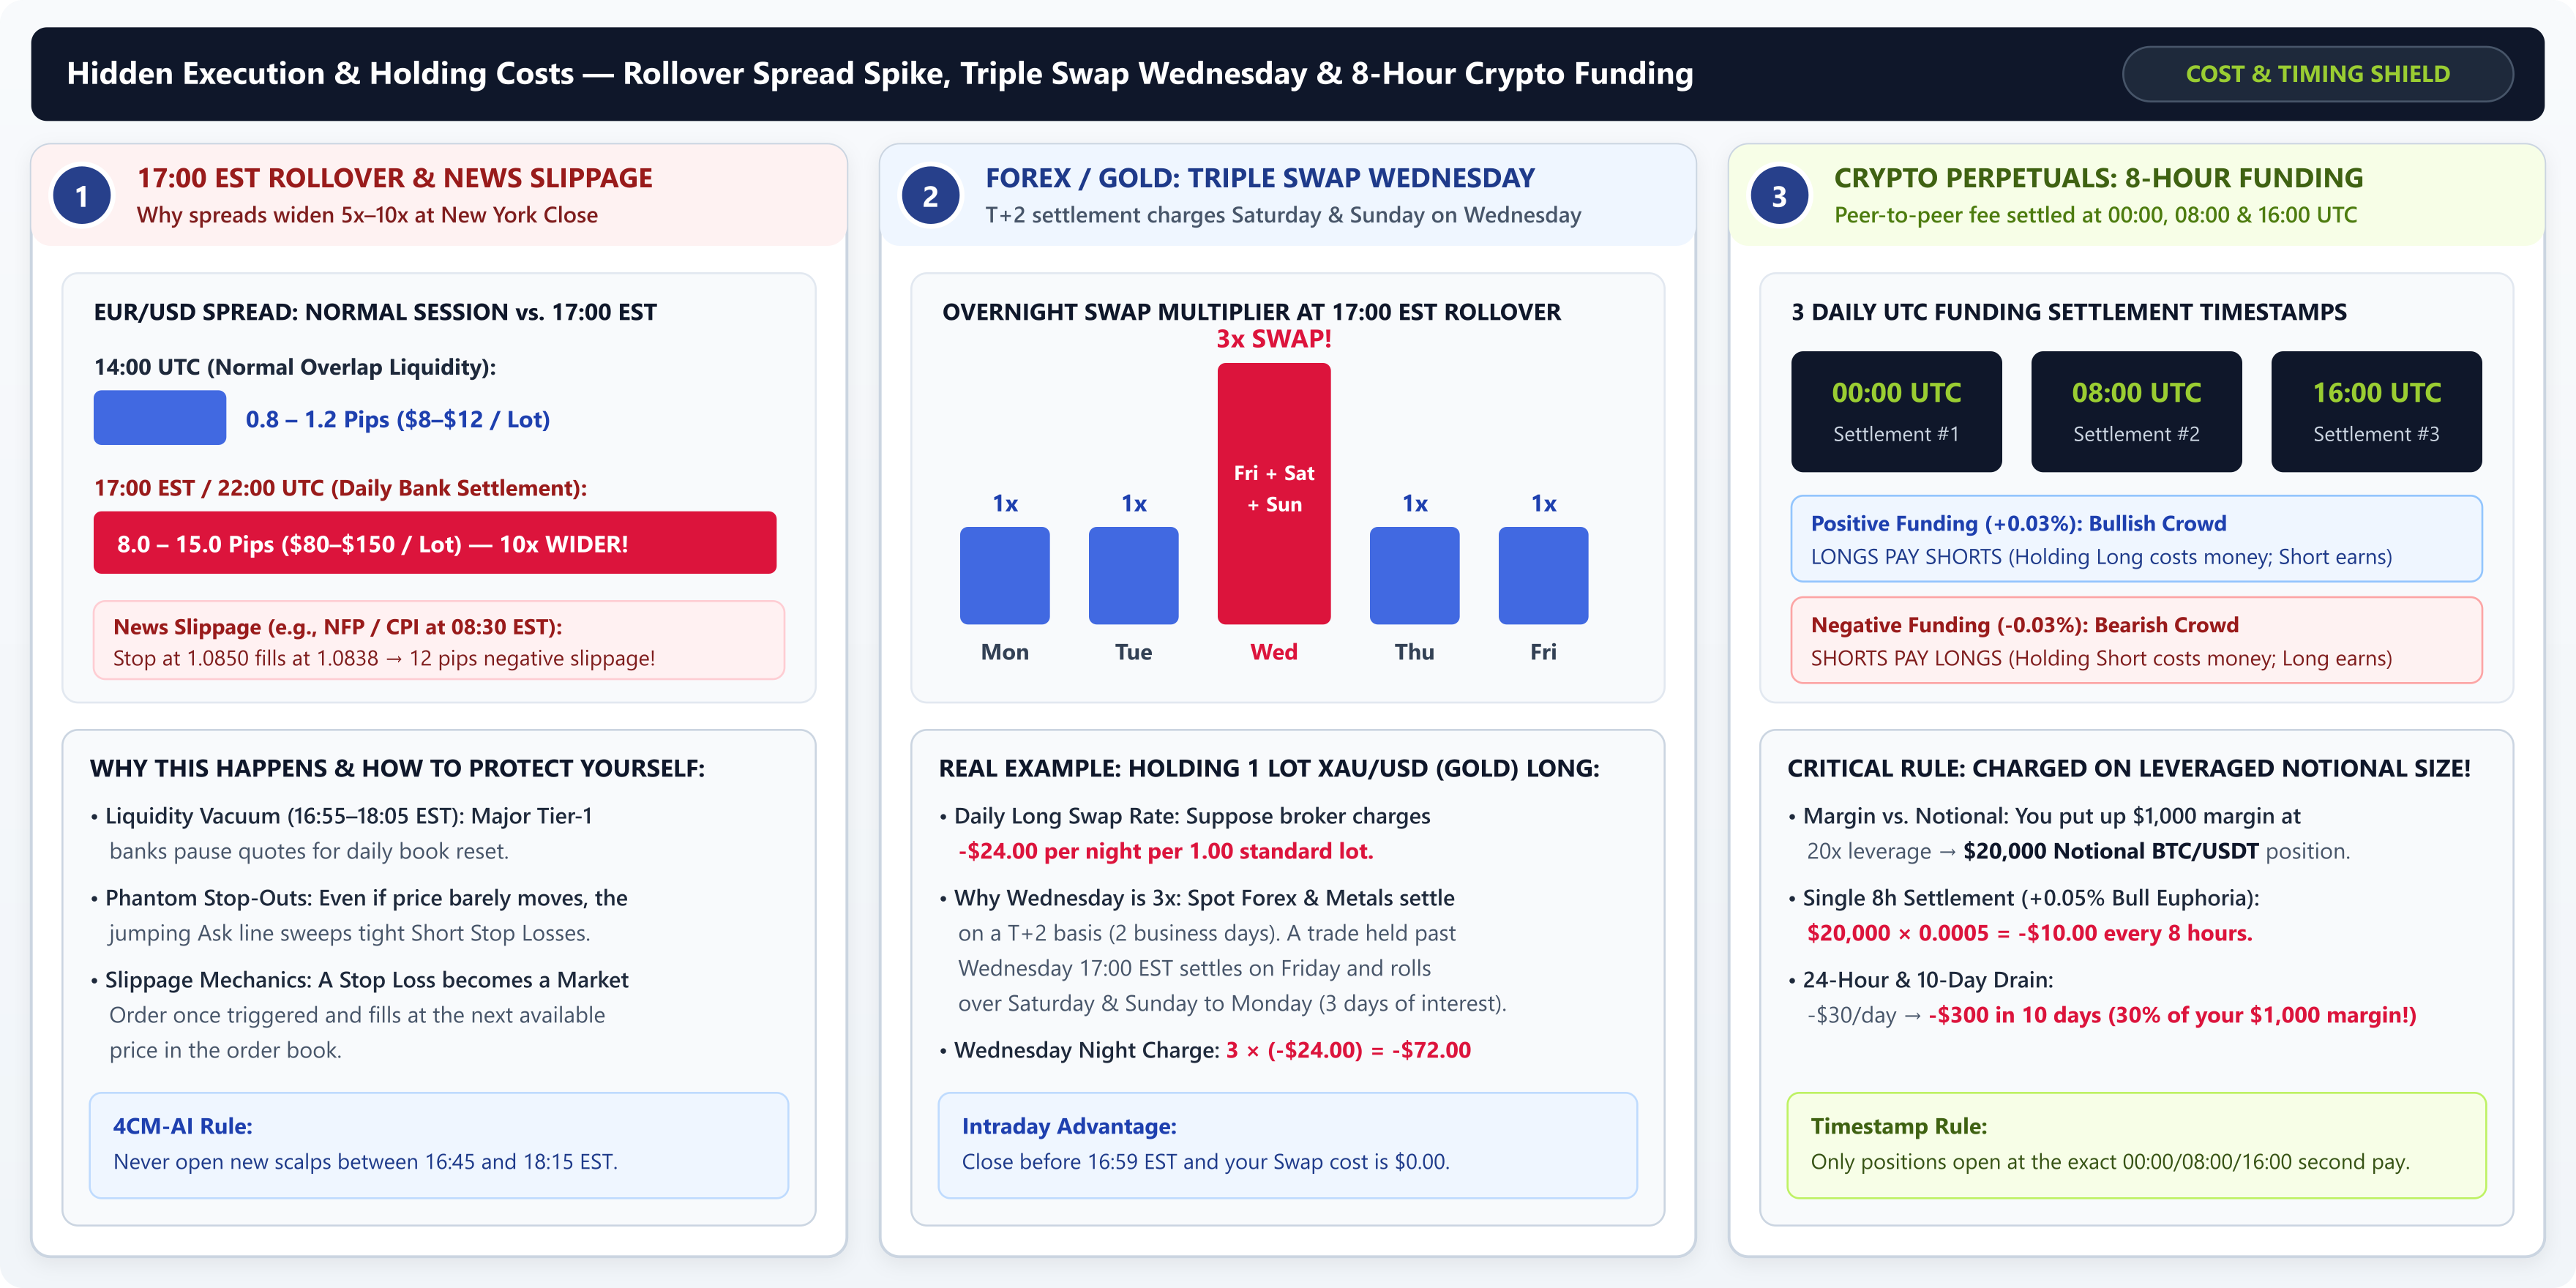
- Nachrichten-Slippage & die Rollover-Falle um 17:00 EST (21:00–22:00 UTC): Slippage entsteht, wenn eine Market- oder Stop-Order während einer wichtigen Nachrichtenveröffentlichung (wie
US NFPoderCPIum08:30 EST) ausgelöst und mehrere Pips schlechter als gewünscht ausgeführt wird, weil das Orderbuch kurzzeitig leer ist. Selbst an Tagen ohne Nachrichten ziehen globale Tier-1-Banken jeden Tag um 17:00 EST (New Yorker Börsenschluss, 21:00–22:00 UTC) für 15 bis 45 Minuten Liquidität zurück, um ihre täglichen Abrechnungsbücher neu zu starten. In diesem Rollover-Zeitfenster kann ein normaler Spread von1.0-pipbeiEUR/USDoderGBP/JPYauf8bis15Pips springen und enge Short-Stop-Losses abräumen, obwohl sich der Preis kaum bewegt. - Übernacht-Swap & Dreifach-Swap am Mittwoch (T+2-Abrechnung): Wenn Sie einen Forex-, Index- oder Rohstoff-CFD-Trade über den täglichen Rollover um
17:00 ESThinaus halten, berechnet Ihr Broker einen Übernacht-Zinsausgleich, den sogenannten Swap. Da physische Interbankengeschäfte zwei Geschäftstage (T+2) zur Abwicklung benötigen, wird eine Position, die über Mittwoch 17:00 EST hinaus gehalten wird, am Freitag abgerechnet und über Samstag und Sonntag bis Montag gerollt. Deshalb belasten (oder vergüten) Broker in der Mittwochnacht den 3-fachen normalen Tagesswap: bekannt als Triple Swap Wednesday (Dreifach-Swap am Mittwoch). Kostet das Halten von1.00Lot Long auf Gold (XAU/USD) am Montag und Dienstag beispielsweise-$24.00pro Nacht, kostet dieselbe Position über Mittwoch17:00 ESThinaus3 × (-$24.00) = -$72.00in einer einzigen Nacht. - Krypto-Perpetual-Finanzierungssatz (alle 8 Stunden um 00:00, 08:00 & 16:00 UTC): Unbefristete Krypto-Futures (wie
BTCUSDT.P) haben kein Ablaufdakum; daher nutzen Börsen alle 8 Stunden einen Finanzierungssatz (Funding Rate) direkt zwischen den Marktteilnehmern, um den Kontraktpreis nahe am Spotpreis zu halten. Ist der Markt bullisch und die Finanzierung positiv (z. B.+0.03%), zahlen Long-Positionen an Short-Positionen; ist die Finanzierung negativ, zahlen Shorts an Longs. Entscheidend ist: Die Finanzierungsgebühr wird auf den vollen gehebelten Nominalwert Ihrer Position berechnet, nicht auf Ihre hinterlegte Margin. Wenn Sie$1000Margin mit einem20x-Hebel einsetzen (eine Bitcoin-Nominalposition von$20000) und in einer Euphoriephase+0.05%Finanzierung pro 8 Stunden anfallen, zahlen Sie alle 8 Stunden$20000 × 0.0005 = -$10.00(-$30.00/dayoder30%Ihrer Margin in 10 Tagen).
Übersichtstabelle: Ausführungs- und Haltekosten in den Märkten
| Kostenmechanismus | Wann er auftritt | Auswirkung auf Ihren Trade | Professionelle Schutzregel |
|---|---|---|---|
| Bid–Ask-Spread | Bei jedem Einstieg & Ausstieg | Longs kaufen zu Ask / verkaufen zu Bid; Shorts verkaufen zu Bid / kaufen zu Ask zurück. | Rechnen Sie bei Short-Stop-Losses immer + Spread (plus 10% ATR(264, D)) über dem Pivot hinzu. |
| Rollover-Ausweitung | Täglich 16:55–18:05 EST (21:00–22:00 UTC) |
Spreads weiten sich während der täglichen Bankabrechnung um das 5×- bis 10×-Fache aus. |
Eröffnen Sie in der Rollover-Stunde keine neuen Scalping-Trades; halten Sie Stopps mit Puffer auf Abstand. |
| Dreifach-Swap am Mittwoch | Mittwoch beim Rollover um 17:00 EST |
Berechnet Übernachtzinsen für 3 days (Abrechnung für Sa + So) auf einmal. |
Prüfen Sie die Swap-Long/Short-Werte Ihres Brokers, bevor Sie Swing-Positionen über die Mittwochnacht halten. |
| Krypto-Finanzierungssatz | Täglich um 00:00, 08:00 und 16:00 UTC |
Wird auf den vollen gehebelten Nominalwert fällig, wenn die Position exakt zur Abrechnungssekunde offen ist. | Vermeiden Sie stark gehebelte Long-Positionen, wenn die Finanzierung über +0.05% springt; schließen Sie vor dem Zeitstempel, falls Sie ohnehin aussteigen. |
Nachdem Sie nun verstehen, wie Preise und Spreads im Orderbuch ausgeführt werden, gehen Sie weiter zu Lektion 1.4: Market-, Limit- und Stop-Orders & warum blinde Limit-Orders scheitern, um zu sehen, wie jeder Ordertyp im Chart funktioniert: und warum blinde Buy Limit- oder Sell Limit-Orders zu den gefährlichsten Fehlern im privaten Handel gehören.