
在交易領域裡,幾乎沒有哪個話題比槓桿(Leverage)更容易引起誤解。許多新手以為把帳戶槓桿從 1:100 調高到 1:500,就會自動把每點波動的美元虧損放大五倍;而另一些人則利用高槓桿開出極為龐大的手數,直到券商在強制平倉(Stop-Out)中突然把他們的部位強制砍倉。在本課中,您將透過逐步數學證明,看清槓桿(Leverage)、已用保證金(Used Margin)、淨值(Equity)、可用保證金(Free Margin)與保證金維持率(Margin Level %)的真正作用,並學會如何從數學上讓您的帳戶徹底免疫追繳保證金通知(Margin Call)與強制平倉。
日常比喻:可退還的租車押金:想像您出差時租了一輛價值 $10850 的汽車。租車行 A 要求在您的信用卡上預刷凍結 $108.50 的可退還押金(相當於 1:100 槓桿),而租車行 B 只要求凍結 $21.70 的押金(相當於 1:500 槓桿)。如果您不小心擦撞到保險桿,維修費是 $20.00,租車行 B 會跟您收五倍的維修費嗎?當然不會:兩家車行都只跟您收一模一樣的 $20.00。在交易中,已用保證金(Used Margin)就像那筆暫時凍結、平倉即退還的押金,而槓桿(Leverage)只決定了持有部位期間需要押多少押金。
第 1 步:1:100 對比 1:500 槓桿:並排數學證明
假設兩位交易者:交易者 A 與交易者 B,各自存了 $1000.00 到券商帳戶裡:
- 交易者 A 選擇 1:100 槓桿(代表券商要求凍結全額合約價值的
1/100即1.0%作為可退還的已用保證金)。 - 交易者 B 選擇 1:500 槓桿(代表券商要求凍結全額合約價值的
1/500即0.2%作為可退還的已用保證金)。
兩位交易者都在 EUR/USD 的 1.0850 處看到同一個 4CastMachine AI Buy zone 交易機會,都在 1.0830 設了 20 點的停損(20-pip Stop Loss),並進場建立了完全相同的部位大小:0.10 迷你手(即 10000 歐元,名目合約價值為 $10850,其中 1 pip = $1.00)。讓我們逐一對照他們帳戶裡的數字:
- 已用保證金(Used Margin,凍結的履約押金):
- 計算公式:
Used Margin = Notional Contract Value ÷ Leverage(名目合約價值 ÷ 槓桿倍數)。 - 交易者 A(
1:100):$10850 ÷ 100 = $108.50被凍結為已用保證金。 - 交易者 B(
1:500):$10850 ÷ 500 = $21.70被凍結為已用保證金。
- 計算公式:
- 可用保證金(Free Margin,進場時的剩餘緩衝資金):
- 交易者 A(
1:100):$1000.00 − $108.50 = $891.50可用保證金。 - 交易者 B(
1:500):$1000.00 − $21.70 = $978.30可用保證金。
- 交易者 A(
- 觸及 20 點停損時的美元虧損:
- 在
EUR/USD的0.10迷你手上,無論帳戶槓桿是多少,每一點的價值都固定為 $1.00。 - 交易者 A 虧損:
20 pips × $1.00/pip = -$20.00 (-2.0% of account)(佔帳戶的 -2.0%)。 - 交易者 B 虧損:
20 pips × $1.00/pip = -$20.00 (-2.0% of account)(佔帳戶的 -2.0%)。
- 在
當這筆交易平倉出場後,各自的券商都會解凍已用保證金押金(交易者 A 解凍 $108.50,交易者 B 解凍 $21.70),兩個帳戶最後剩下的餘額一模一樣,都是 $980.00。
槓桿黃金定律:改變您的帳戶槓桿絕對不會改變每一點的美元價值,也不會改變相同手數下的美元風險。只有手數(Lot Size)× 停損距離(Stop Loss Distance)才決定您承擔多少美元風險。高槓桿唯一變得危險的時候,是缺乏紀律的交易者拿多出來的可用保證金去重倉硬下 2.00 標準手,而不是原本該下的 0.10 迷你手。
第 2 步:交易終端機裡的 5 個核心帳戶指標
在 MetaTrader、cTrader 以及 ForecastCity 的 Virtual account(模擬帳戶)面板底部,您會看到五個即時跳動的數字。請看下方三欄圖解,了解這五個數字如何互動,以及券商的強制平倉(Stop-Out)是如何運作的:
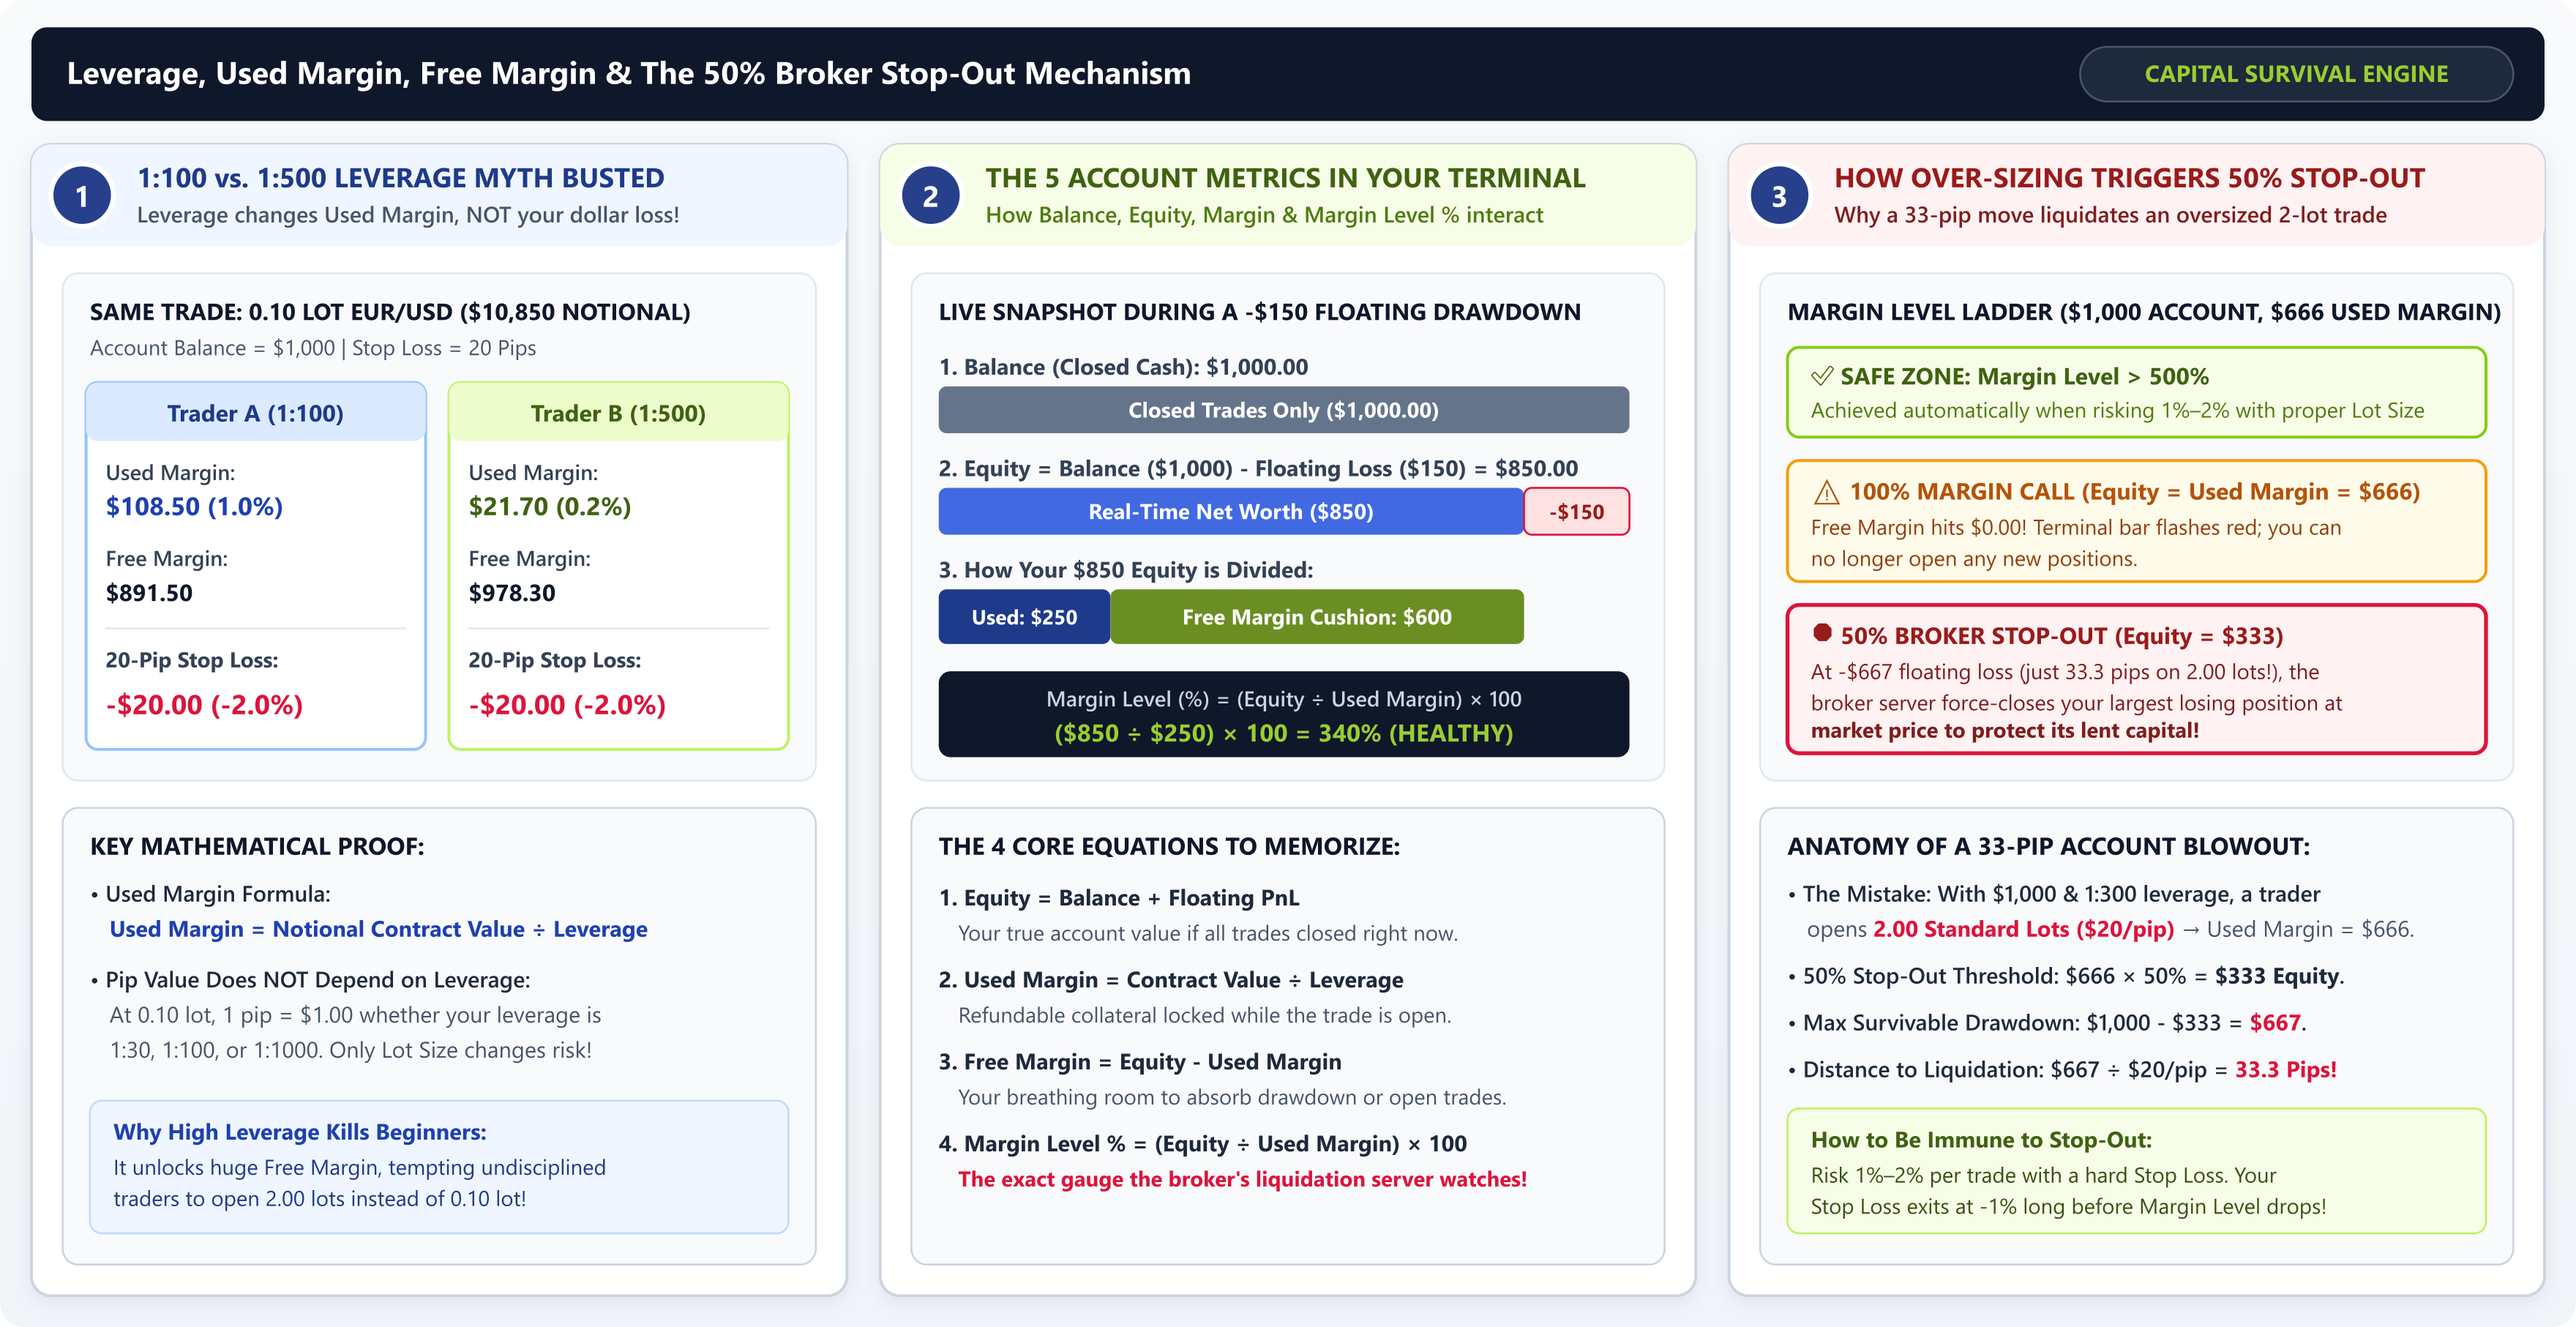
- 1:100 對比 1:500 槓桿證明(面板 1):在完全相同的
0.10手EUR/USD交易與20-pip停損下,1:500槓桿將凍結的已用保證金(Used Margin)從$108.50降到$21.70,而20-pip的停損風險則分毫不差地維持在-$20.00(-2.0%)。 - 5 個即時帳戶指標(面板 2):
- 餘額(Balance):僅計入已平倉部位後的帳戶現金(例如
$1000.00)。在持有部位期間,餘額不會隨價格跳動而改變。 - 淨值(Equity =
Balance + Floating PnL):如果現在立刻把所有未平倉部位全部平掉,您帳戶的即時淨資產。如果目前未平倉部位浮動虧損-$150.00,那麼您的淨值(Equity)就是$1000 − $150 = $850.00。 - 已用保證金(Used Margin):目前未平倉部位所凍結的可退還押金(例如
$250.00)。 - 可用保證金(Free Margin =
Equity − Used Margin):您用來承受浮動虧損或建立新部位的可用緩衝空間($850 − $250 = $600.00)。 - 保證金維持率 %(Margin Level % =
(Equity ÷ Used Margin) × 100):衡量帳戶健康程度的儀表板。在此例中,($850 ÷ $250) × 100 = 340%。
- 餘額(Balance):僅計入已平倉部位後的帳戶現金(例如
- 追繳保證金通知(Margin Call 100%)與券商強制平倉(Stop-Out 50%)(面板 3):當浮動虧損把您的可用保證金(Free Margin)耗盡到
$0.00時,淨值(Equity)剛好等於已用保證金(Used Margin),此時保證金維持率(Margin Level)來到 100%(Margin Call 追繳保證金通知):您將無法再建立任何新部位。如果虧損繼續擴大,直到保證金維持率跌到券商設定的強制平倉門檻(Stop-Out,通常為 50%),也就是Equity = 50% of Used Margin,券商伺服器就會以當下市價自動強制砍掉您虧損最大的部位。
第 3 步:僅波動 33 點就強制平倉的災難剖析(實戰試算)
讓我們用精確的數字推演看看,一位缺乏紀律的交易者是如何因為濫用槓桿,在區區 33-pip 的微小波動中把 $1000 帳戶搞到斷頭爆倉的:
- 重倉無停損進場:一位交易者擁有
$1000餘額與1:300槓桿,在不設停損的情況下直接在EUR/USD上重押了 2.00 標準手(合約名目價值高達$200000,每跳動 1 點就等於損益 $20.00)。 - 凍結已用保證金:
$200000 ÷ 300 = $666.67被凍結為已用保證金。這導致帳戶只剩下$1000 − $666.67 = $333.33的可用保證金(Free Margin)。 - 僅反向波動 16.6 點即觸發 100% Margin Call:只要
EUR/USD朝不利於該交易者的方向小幅回落16.67 pips(虧損16.67 × $20/pip = -$333.33),淨值(Equity)就會跌到$666.67,可用保證金(Free Margin)歸零至$0.00,保證金維持率(Margin Level)觸及100%。 - 僅波動 33.3 點即觸發 50% 強制平倉(斷頭):如果券商的強制平倉門檻(Stop-Out)為
50%,那麼當淨值(Equity)跌到已用保證金的50%(即$666.67 × 0.50 = $333.33)的瞬間,就會觸發強制砍倉。這代表只要出現$1000 − $333.33 = -$666.67的浮動虧損(僅相當於$666.67 ÷ $20/pip = 33.3 pips的波動,還不到正常交易日波幅的一半),就會迫使券商強制平倉,瞬間抹去帳戶三分之二的本金。
如何讓您的帳戶 100% 免疫強制平倉:只要您嚴格遵守第 1 級的部位控管規則:每筆交易設定明確的技術停損並只承擔 1% 至 2% 的風險,那麼在 $1000 的帳戶上交易 0.10 手只會動用 $21.70 至 $108.50 的保證金(保證金維持率高達 900% 至 4600%),而且您的停損單早在維持率接近 100% 之前,就會在淨值還剩 $980 時安全出場。
既然您已經全面掌握委託類型、手數計算與保證金數學原理,請前往第 1 級的最後一課:課程 1.6:四大市場的交易時段與高成交量主力時段(Killzones),了解每天哪些黃金小時擁有真正的法人流動性並能走出乾脆的高勝率趨勢。