
每位交易者都經歷過這種令人挫折的時刻:您進場做了一筆空單,把停損設在壓力高點上方,眼看著一根紅K的上影線在距離停損線還有幾點的地方停住,接著反轉向下朝停利目標跌去:然而您的空單卻已經被停損出場了。罪魁禍首並不是平台故障,而是買價(Bid)、賣價(Ask)與點差(Spread)的底層機制。在本課中,您將一步步學會委託單是如何報價與成交的、如何使用 4CastMachine AI 公式為空單停損加上容許範圍、為什麼點差在 17:00 EST 日切展期時會擴大高達 10 倍,以及隔夜換匯點數/隔夜利息(Swap,含週三三倍隔夜利息)與每 8 小時結算一次的加密貨幣資金費率(Crypto Funding Rates)是如何運作的。
日常比喻:機場外幣兌換牌告匯率:當您經過機場的外幣兌換櫃檯時,看板上一定會顯示美元的兩個價格:較低的價格寫著 We Buy at 1.0840(本行買入價),較高的價格寫著 We Sell at 1.0852(本行賣出價)。金融市場在每一毫秒的運作方式都一模一樣:市場永遠以較低的買價(Bid)向您買進,並以較高的賣價(Ask)賣給您。
第 1 步:買價(Bid)、賣價(Ask)與點差(Spread):為什麼每筆交易一進場就是微幅負報酬
在任何一微秒,您交易終端機裡的每個商品都同時有兩個即時報價:
- 買價(Bid Price,較低價格):目前委託簿中買方願意出價買進的最高價格。當您想要賣出(Sell)時,您是按 Bid 價格賣給那位買方。
- 賣價(Ask Price,較高價格):目前委託簿中賣方願意接受賣出的最低價格。當您想要買進(Buy)時,您是按 Ask 價格向那位賣方買進。
- 點差(Spread,
Ask − Bid):賣價(Ask)與買價(Bid)之間的差距。這段差距就是造市商與流動性提供者為您提供即時成交所收取的手續成本。
讓我們追蹤一下,當 EUR/USD 報價顯示為 Bid = 1.08500 / Ask = 1.08512(點差為 1.2-pip)時,您點擊 Buy 買進 1.00 標準手的那一毫秒會發生什麼事:
- 因為您是買進(Buying),您的委託單會以較高的 Ask 價格(
1.08512)成交。 - 如果您想在一毫秒之後立刻把這筆多單平倉,就必須以較低的 Bid 價格(
1.08500)將它賣出(Sell)給市場。 - 因此,在部位一建立的瞬間,您的浮動損益就會顯示為
-1.2 pips(1.00手對應-$12.00)。價格必須至少上漲1.2點,您的這筆交易才會回到$0.00損益兩平。
第 2 步:為什麼空單會在K線碰到停損線之前就被掃出場
這條規則讓 90% 的交易者措手不及:在預設狀態下,看盤圖表只使用買價(Bid)來繪製每根K線的開盤價、最高價、最低價與收盤價。較高的賣價(Ask)則像一條看不見的線,始終浮在K線上方,距離剛好等於當下的點差寬度。
請看下方兩欄對照圖,比較做多(Long / Buy)與做空(Short / Sell)部位是如何進場與平倉的:
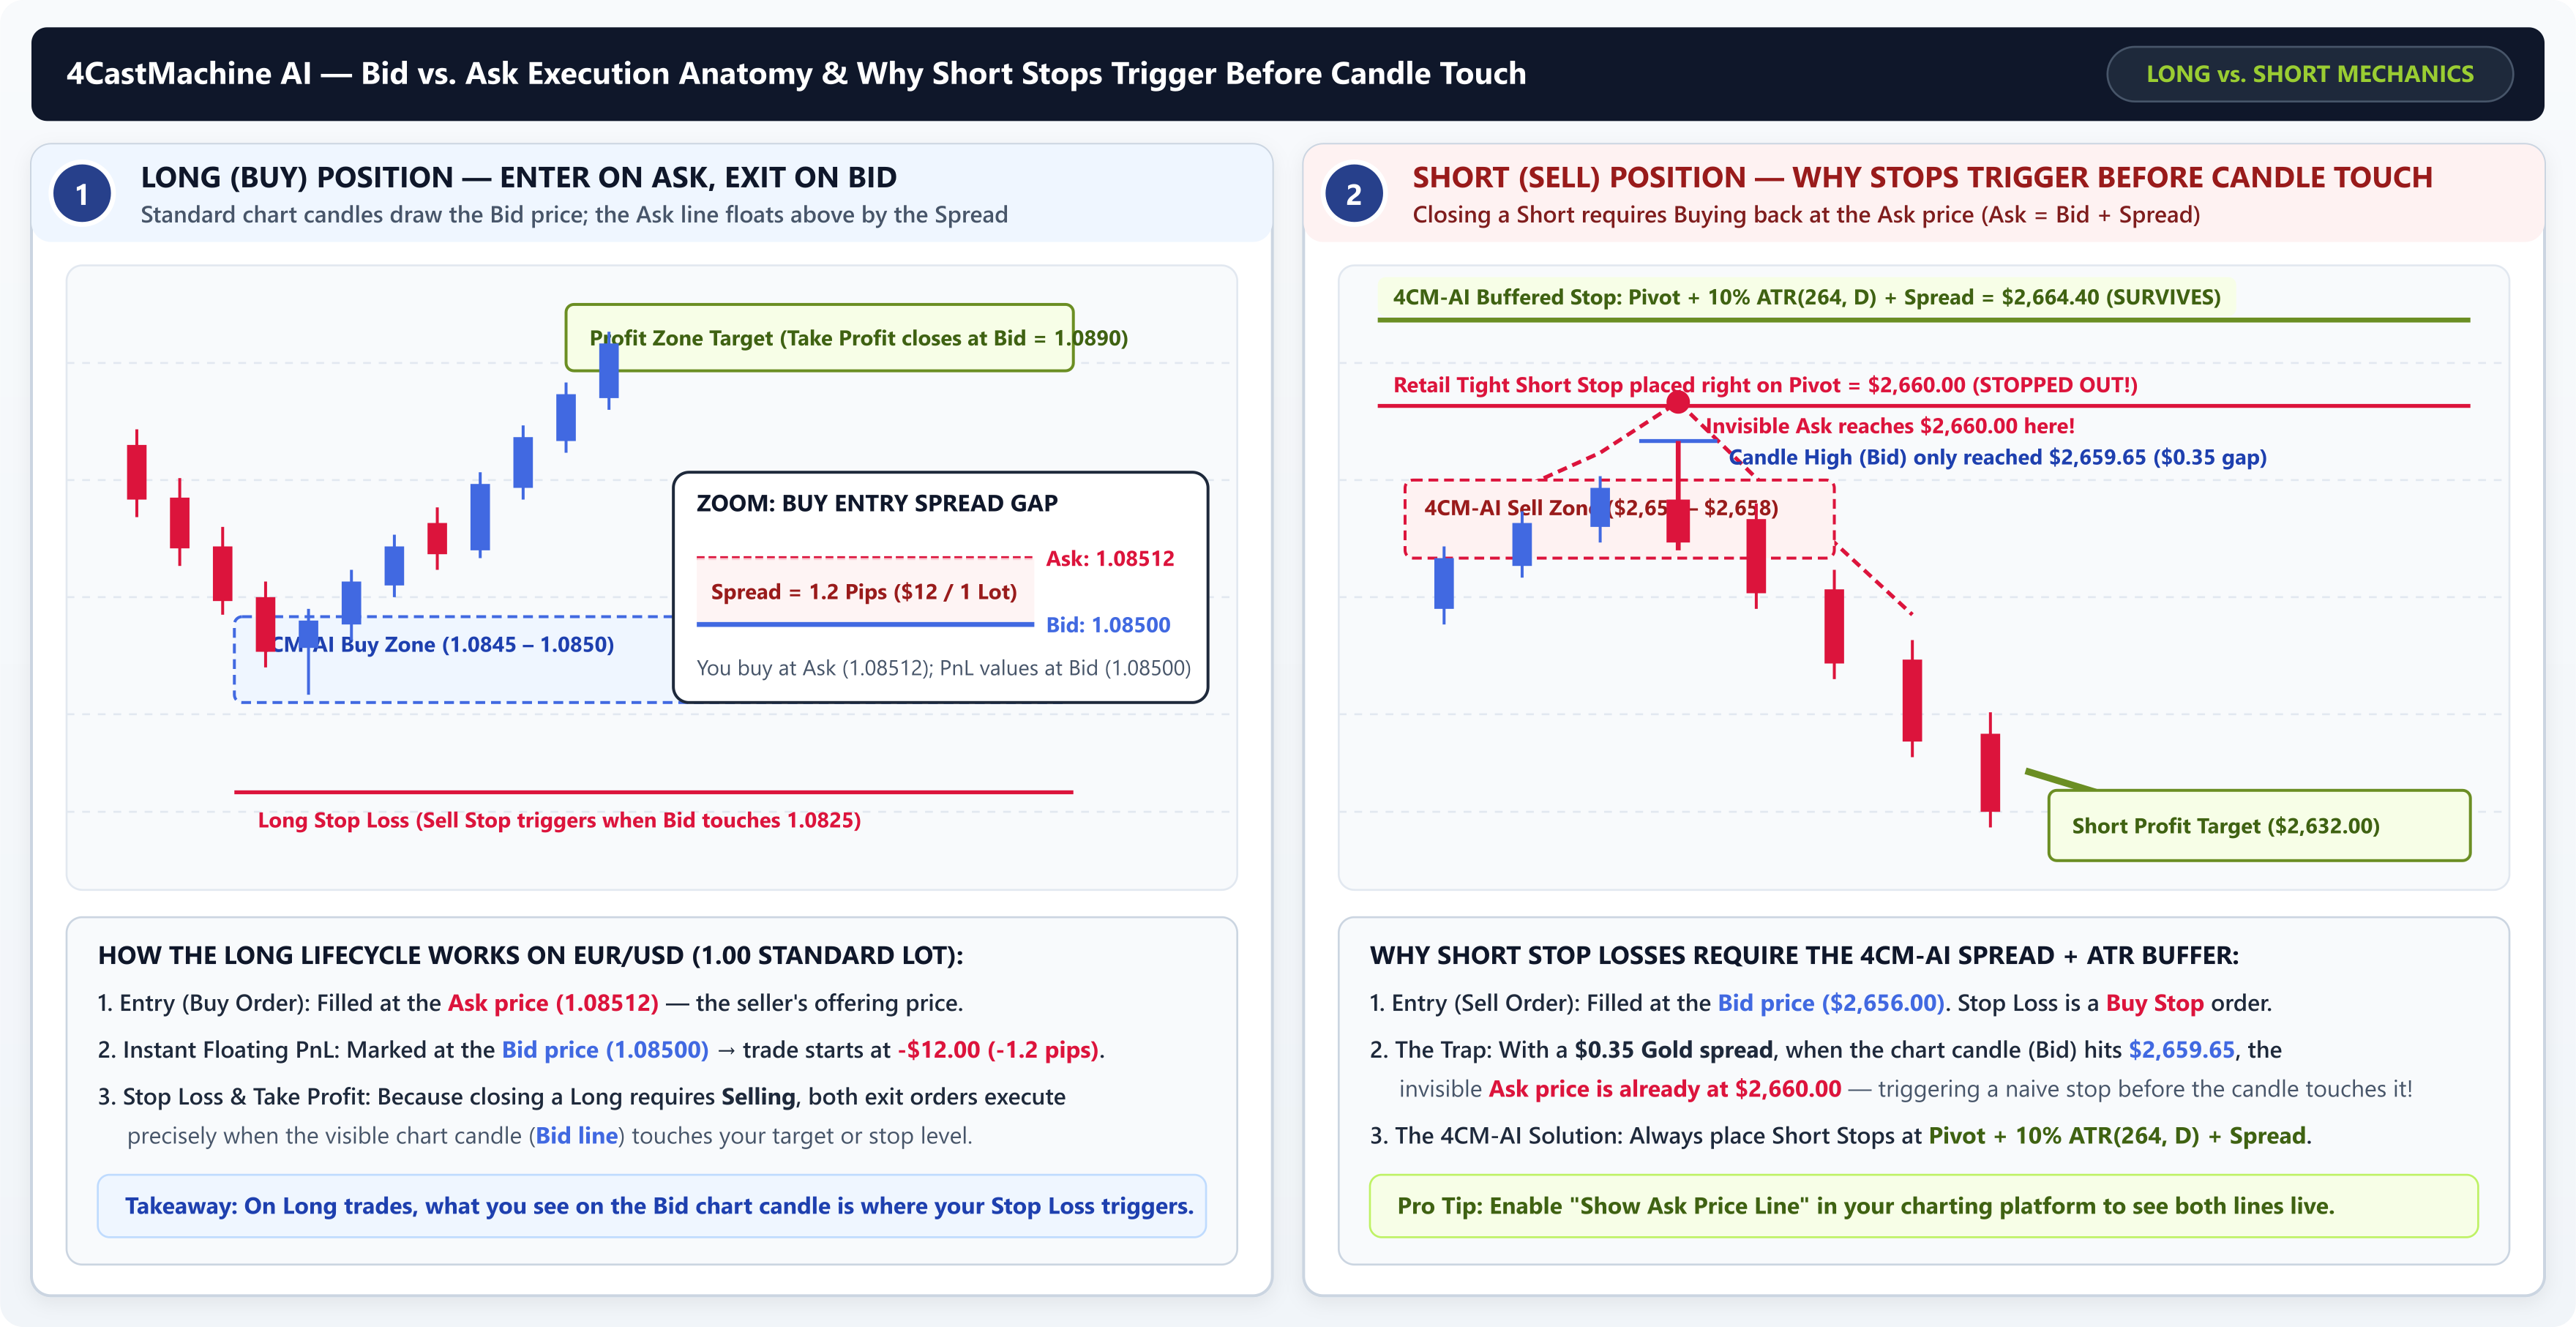
- 做多(Long / Buy)部位生命週期:您以 Ask 價格建立多單,並透過以 Bid 價格賣出來平倉(無論是停利還是停損)。因為圖表上的K線正是用 Bid 價格畫出來的,只有當可見的K線真正碰到停損線的那一刻,您的多單停損才會被觸發。
- 做空(Short / Sell)部位生命週期與隱形的 Ask 線:您透過以 Bid 價格賣出來建立空單,這代表平掉這筆空單(無論是停利還是停損)都必須以較高的 Ask 價格買回回補。如果您在
4CM-AI的 Sell zone 內於$2656.00放空黃金(XAU/USD),並把停損緊貼著設在$2660.00,而此時點差為$0.35,那麼當圖表上可見的K線(Bid)才剛漲到$2659.65的瞬間,您的停損就會被觸發:因為當Bid = $2659.65時,隱形的 Ask 價格已經來到$2660.00了。同樣地,若要讓設在$2632.00的空單停利成交,可見的 Bid K線必須跌到$2631.65,好讓 Ask 線碰到$2632.00。
4CastMachine AI 官方停損容許範圍公式:在 4CastMachine AI 日內策略中,您絕對不會把停損直接放在原始樞軸線上,而是會加上等於該商品年度日均波幅(ATR(264, D))的 10% 再加上點差的波動率緩衝空間:
• 多單停損(Long Stop Loss):4CM-AI Pivot − 10% ATR(264, D)
• 空單停損(Short Stop Loss):4CM-AI Pivot + 10% ATR(264, D) + Spread
舉例來說,若黃金的樞軸點位於 $2660.00,年度日均 ATR(264, D) 為 $40.00(其 10% = $4.00),點差為 $0.40,那麼加上容許範圍後的空單停損就會安全地設在 $2660.00 + $4.00 + $0.40 = $2664.40。
第 3 步:滑價、日切展期點差擴大、隔夜利息與加密貨幣資金費率
除了白天的正常點差之外,如果您留倉跨越特定時間點,還有三種結構性機制會大幅拉大點差或收取留倉費用。請仔細檢視下方三欄示意圖:
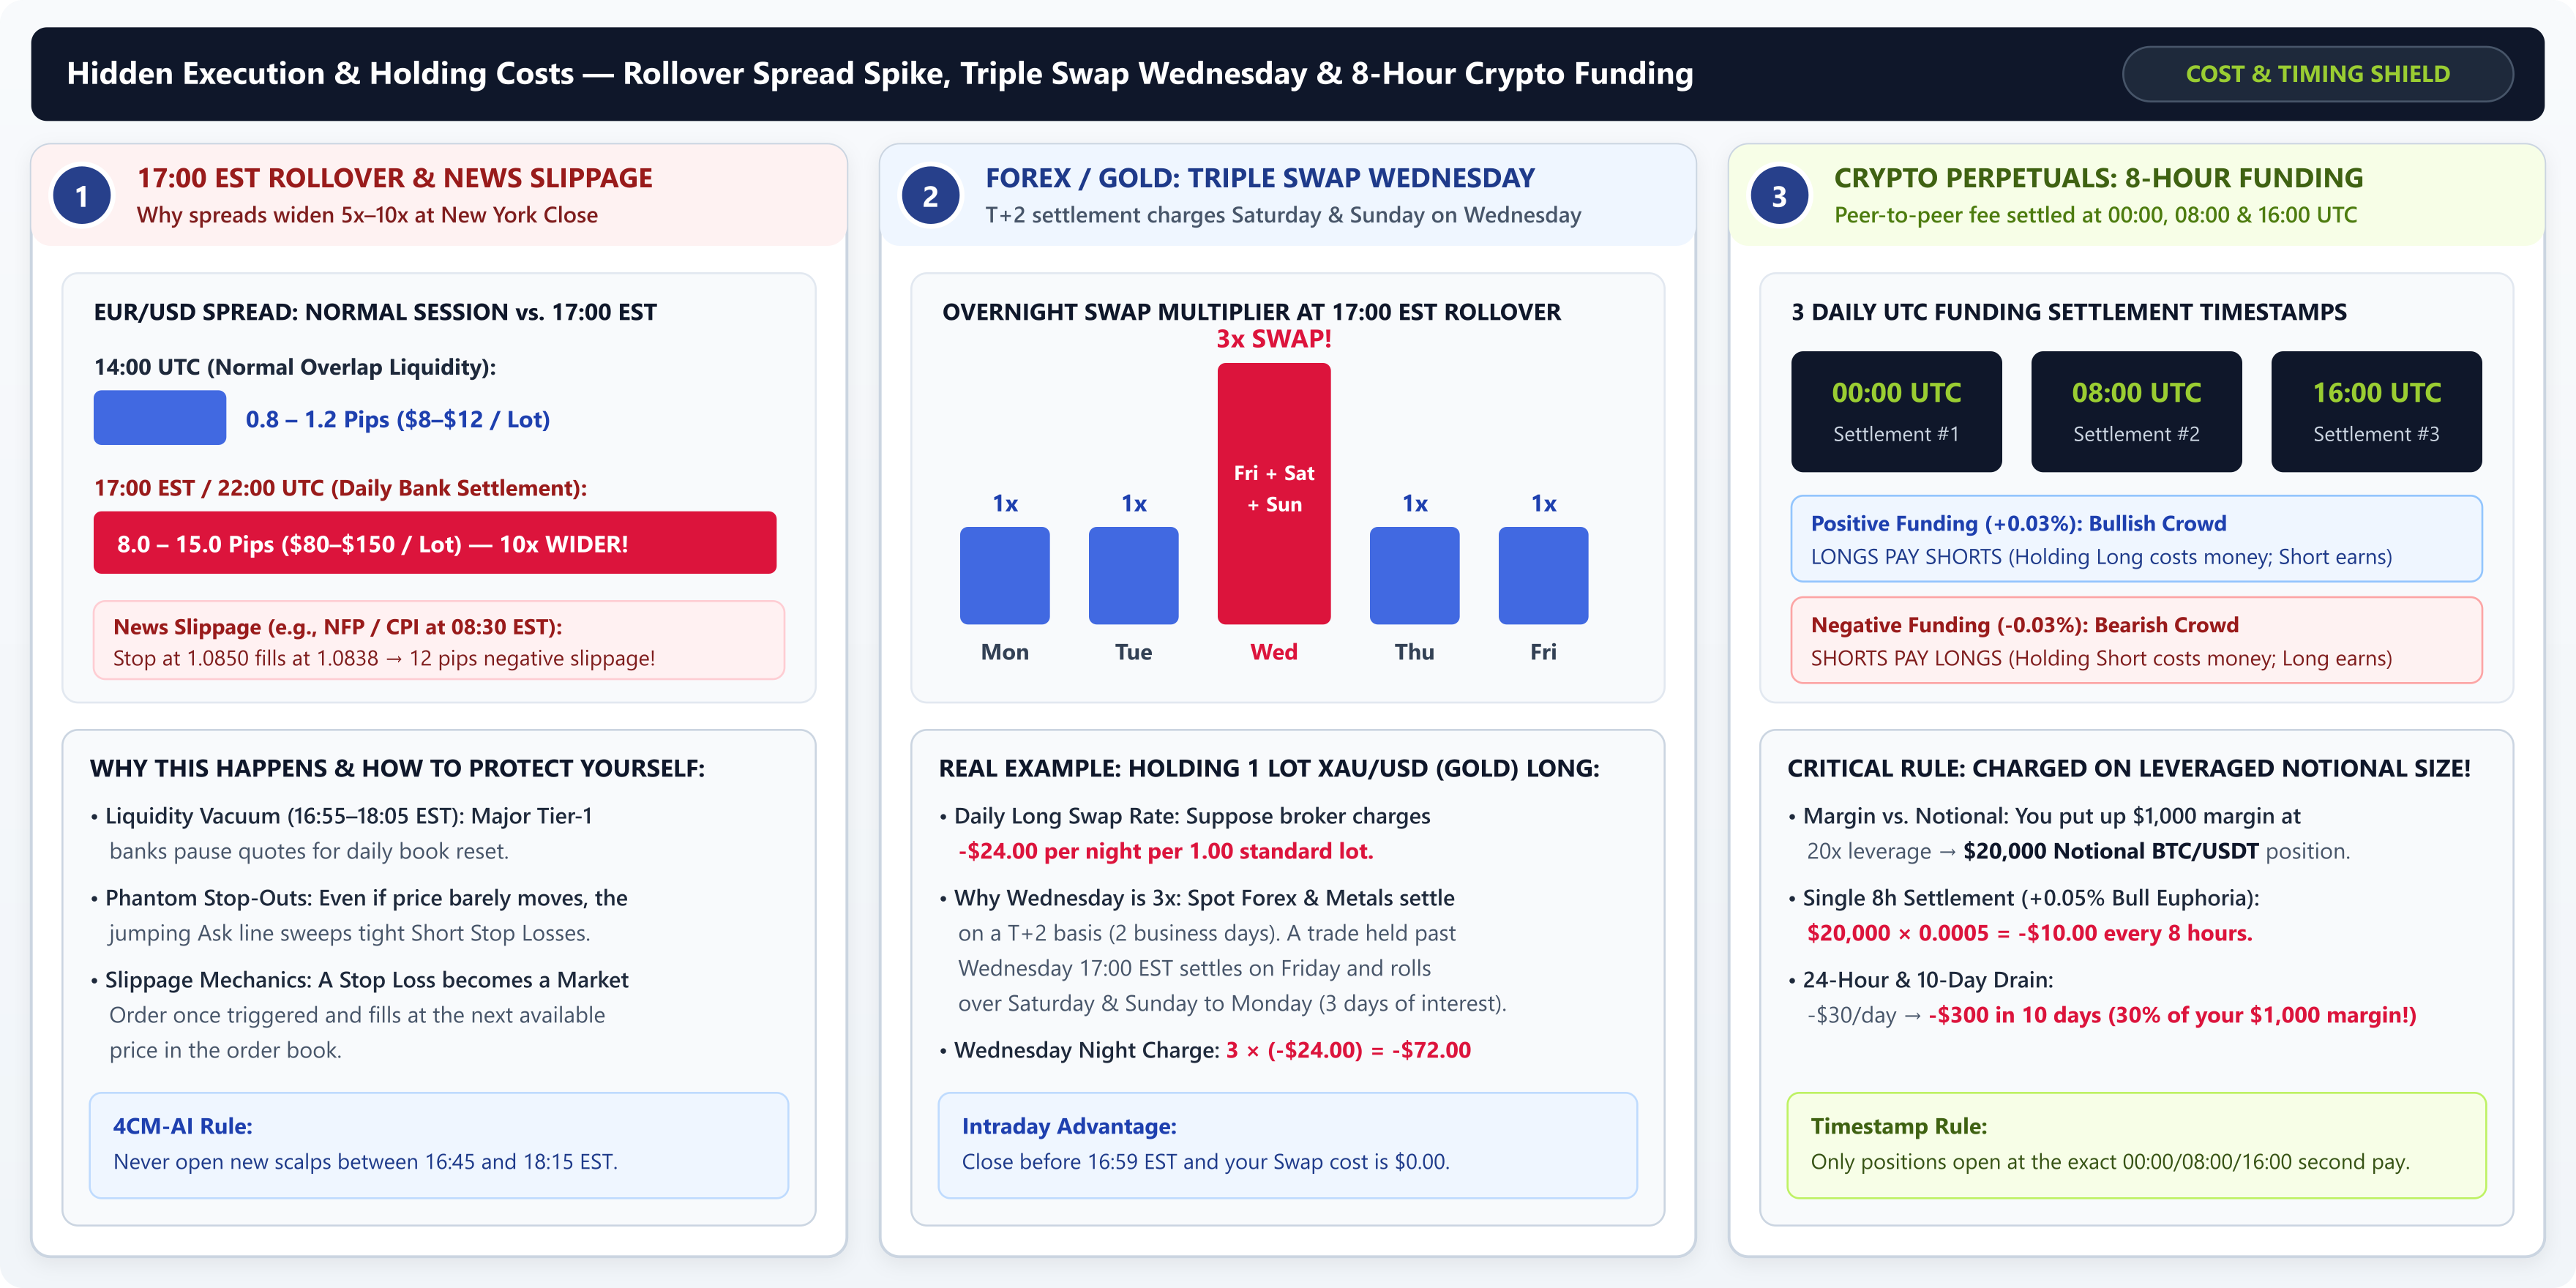
- 新聞滑價與 17:00 EST(21:00–22:00 UTC)日切展期陷阱:當市價單或停損單在重大新聞數據公布瞬間(例如
08:30 EST的美國非農US NFP或CPI)被觸發時,因為委託簿瞬間被抽乾,實際成交價可能會比指定價格差好幾點,這就是滑價(Slippage)。就算在完全沒有新聞的日子裡,每天到了 17:00 EST(紐約收盤,即 21:00–22:00 UTC),全球一級銀行也會暫停提供流動性 15 到 45 分鐘,以重置每日結算帳冊。在這個展期時段內,EUR/USD或GBP/JPY上平時僅1.0-pip的點差可能會瞬間拉大到8至15點,就算價格原地不動,也會掃掉過緊的空單停損。 - 隔夜利息(Swap)與週三三倍隔夜利息(T+2 交割制度):當您持有外匯、股指或大宗商品 CFD 部位跨越每日
17:00 EST展期時間點時,券商會收取或支付一筆隔夜利息調整,稱為隔夜利息(Swap)。因為銀行間實體交割需要兩個營業日(T+2)才能完成清算,留倉跨越週三 17:00 EST 的部位會在週五交割,並跨越週六與週日順延至下週一。因此,券商會在週三晚上收取(或支付)平時單日 3 倍的隔夜利息,也就是週三三倍隔夜利息(Triple Swap Wednesday)。舉例來說,如果持有1.00手黃金(XAU/USD)多單在週一與週二每晚成本為-$24.00,那麼持有同一部位跨越週三17:00 EST單晚就會產生3 × (-$24.00) = -$72.00的費用。 - 加密貨幣永續合約資金費率(每天 00:00、08:00 與 16:00 UTC,每 8 小時一次):加密貨幣永續合約(如
BTCUSDT.P)沒有到期日,因此交易所每隔 8 小時採用點對點的資金費率(Funding Rate)機制,讓合約價格緊貼現貨價格。當市場偏多且資金費率為正(如+0.03%)時,多方支付給空方;當資金費率為負時,空方支付給多方。最關鍵的是,資金費用是按您的完整槓桿名目部位價值計算,而非按保證金計算。如果您在多頭狂熱期拿出$1000保證金開20x槓桿(名目價值$20000的比特幣部位),而每 8 小時資金費率為+0.05%,那麼您每 8 小時就要支付$20000 × 0.0005 = -$10.00(即每天-$30.00/day,10 天就會吃掉您30%的保證金本金)。
總整理表:跨市場執行與留倉成本一覽
| 成本機制 | 發生時間 | 對交易的具體影響 | 專業防守規則 |
|---|---|---|---|
| 買賣點差(Bid–Ask Spread) | 每次進場與出場時 | 做多按 Ask 買進/按 Bid 賣出;做空按 Bid 賣出/按 Ask 買回。 | 空單停損務必在樞軸點上方額外加上 + Spread(外加 10% ATR(264, D))。 |
| 日切展期點差擴大 | 每日 16:55–18:05 EST(21:00–22:00 UTC) |
銀行每日帳冊結算期間,點差會擴大 5× 至 10×。 |
切勿在展期時段進場做新的極短線交易;停損須預留充足容許範圍並遠離盤整區間。 |
| 週三三倍隔夜利息 | 週三 17:00 EST 日切展期時 |
一次性收取 3 days(含週六與週日交割)的隔夜利息。 |
波段部位留倉跨越週三夜晚前,先在券商規格表中檢查多空隔夜利息(Swap Long/Short)。 |
| 加密貨幣資金費率 | 每日 00:00、08:00 與 16:00 UTC |
僅在整點時間戳記那一秒仍持有部位時,按完整槓桿名目價值扣費。 | 當資金費率飆高至 +0.05% 以上時避免高槓桿長抱多單;若本就打算出場,請在整點前平倉。 |
既然您已經了解價格與點差在委託簿裡是如何執行的,請接著前往課程 1.4:市價單、限價單、停損突破單與盲目限價單陷阱,看看每種委託類型在圖表上如何運作,以及為什麼盲目掛出 Buy Limit 或 Sell Limit 限價單是散戶交易中最危險的錯誤之一。