
現貨黃金(XAUUSD)平均每天波動 25 至 45 美元,主要受三大總體經濟力量驅動:美國 10 年期實質公債殖利率(TIPS)、美元指數(DXY)以及各國央行的準備購買。現貨白銀(XAGUSD)既跟隨相同的貨幣趨勢,又疊加了工業工廠需求,因此白銀的百分比波動幅度通常是黃金的 1.5 至 2 倍。在 ForecastCity 中,4CastMachine AI 會將這些週線與日線波段直接標繪到您的日線(D)圖表上,協助您簡單、快速、準確地制定交易計畫。
哪些總體經濟力量驅動現貨黃金(XAUUSD)價格?
要理解黃金為何漲跌,首先記住一個簡單事實:存放在銀行金庫裡的金條支付零利息,也沒有配息。正因如此,大型投資基金時刻在將持有黃金與持有安全的美國公債作比較。它們關心的不單是票面公債利率,而是公債在扣除通膨之後能帶來多少真實報酬,即美國實質殖利率(TIPS)。
假設 10 年期美國公債支付 4.5% 的年利息,而年通膨率為 2.5%。持有該公債的投資人在跑贏通膨後能獲得淨 +2.0% 的實質報酬(4.5% - 2.5% = +2.0%),因此大型基金更青睞付息公債而非零息黃金,這會對 XAUUSD 形成下檔壓力。反過來,假設通膨升至 3.5%,而聯準會將公債殖利率降至 3.0%:公債的實質報酬率變為 -0.5%,意味著停留在公債中的資金每年都在喪失購買力。機構投資人便會立即將資金從公債轉向黃金以保護購買力,進而推動 XAUUSD 走出強勁的多頭趨勢。
第二個日常驅動因素是美元自身的價值,由美元指數(DXY)追蹤。由於全球黃金均以每盎司多少美元計價,美元走弱會讓使用歐元、日圓、人民幣或盧比付款的買家買金成本變低,進而提振全球買盤並推升 XAUUSD。第三個驅動因素是各國央行的實體買盤:世界黃金協會(World Gold Council,2024)的資料顯示,當各國央行為充實國家準備每年購入超過 1000 公噸黃金時,這批供給量會被永久移出市場,在價格回檔時形成強有力的支撐墊。
美國實質殖利率(TIPS):10 年期美國公債殖利率減去預期通膨率;實質殖利率下降或轉為負值是黃金上漲最強的燃料。
美元指數(DXY):衡量美元兌六種主要貨幣強弱的一籃子指數;美元走弱使美元計價的黃金對國際買家更便宜,通常會推升
XAUUSD。央行準備購金需求:各國央行持續多年的實體金條採購,長期鎖定在國家金庫中,在黃金下方構築長期價格底部。
金銀比(GSR):一盎司黃金價格除以一盎司白銀價格(
XAUUSD / XAGUSD),顯示多少盎司白銀等於一盎司黃金。LBMA 黃金定盤價拍賣:每個營業日倫敦時間
10:30與15:00在倫敦舉行的每日兩次實體批發清算基準拍賣。
白銀(XAGUSD)的走勢與黃金有何不同,什麼是金銀比?
初學者往往以為現貨黃金(XAUUSD)與現貨白銀(XAGUSD)會以完全相同的速度漲跌,但兩者的實體需求結構截然不同。黃金約 90% 的需求來自投資、央行金庫與珠寶首飾,因此黃金幾乎純粹表現為一種貨幣與避險資產。相比之下,白銀具有雙重身分:一半是貨幣金屬,一半是工業原物料,每年超過 50% 的白銀供給被製造太陽能板、電子產品與電動車的工廠消耗。
此外,全球白銀市場的總美元市值遠小於黃金市場,就像一艘輕便快艇對比一艘巨型遠洋油輪。當機構資金流入貴金屬板塊時,同樣規模的資金浪潮推動 XAGUSD 漲跌的百分比幅度通常是 XAUUSD 的 1.5 至 2 倍。
為了判斷任何時刻哪種金屬更具性價比,交易者會觀察金銀比(Gold-to-Silver Ratio)(GSR = XAUUSD / XAGUSD)。例如,當黃金成交在 2640、白銀成交在 31.00 時,用 2640 除以 31.00 得到比值 85.1,意味著一盎司黃金的價格相當於 85.1 盎司白銀。在經濟恐慌初期,投資人首先湧入黃金避險,而工廠對白銀的工業需求保持平靜,推動金銀比升破 85(白銀相對於黃金處於歷史低估區間)。隨後,當貴金屬多頭趨勢步入成熟、工業買盤加入時,白銀會以 1.5× 至 2× 的百分比漲幅快速補漲,將金銀比向下壓縮至 65 或 70 附近。
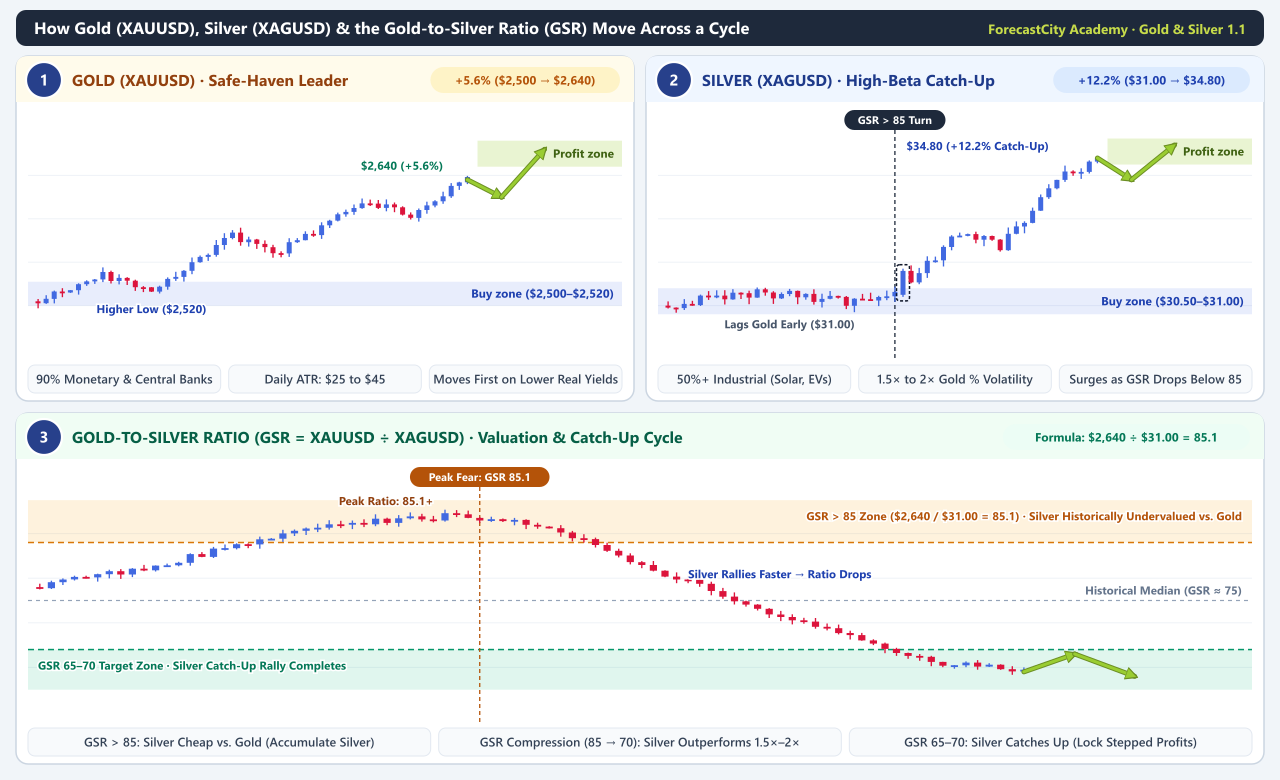
黃金(XAUUSD)作為避險領漲先鋒:當公債實質殖利率下降時,各國央行與機構基金首先買進黃金,推動金價從
Buy zone穩步升向目標價位。白銀(XAGUSD)1.5x 至 2x 高彈性補漲:白銀在行情初期落後,但一旦金銀比從
85上方掉頭回落且工業需求加入貴金屬漲勢,白銀的百分比漲幅往往會加速至黃金的兩倍左右。金銀比(GSR)估值波段:當
XAUUSD / XAGUSD升至85以上(如2640 / 31.00 = 85.1)時,白銀相對於黃金處於歷史低估狀態。隨著白銀表現領先黃金,該比值會向65至70的目標帶收斂。
倫敦(LBMA)與紐約(COMEX)交易時段何時形成黃金流動性高峰?
現貨黃金與白銀從紐約時間週日傍晚至週五傍晚每天交易 23 小時,但全天的價格波動並不均勻。全球兩大中心主導著價格發現:一是倫敦,大宗實體金條透過 LBMA 在此清算;二是紐約,機構期貨合約在芝商所(CME Group,2024)旗下的 COMEX 期貨市場交易。
當倫敦午盤與紐約早盤重疊的四小時時間範圍(12:30 至 16:30 UTC)到來時,實體銀行與期貨基金會同時進場交易。這段重疊時段還恰逢紐約時間 08:30 的美國重大經濟數據公布(如 CPI 與 FOMC 數據公布),進而在 XAUUSD 上產生全天最深的流動性與最大的單日波幅。
| 交易時段 | 時間範圍(UTC) | XAUUSD 典型波幅 | 市場特徵與主要參與者 |
|---|---|---|---|
| 亞洲時段(東京與上海) | 00:00 至 07:00 UTC |
8 至 15 美元 |
來自中國(上海黃金交易所 SGE)與亞洲珠寶商的實體需求。除非突發地緣政治新聞,否則通常在溫和區間內盤整。 |
| 倫敦早盤(LBMA 早盤定盤拍賣) | 07:00 至 12:00 UTC |
12 至 22 美元 |
歐洲貴金屬銀行開盤。倫敦時間 10:30 的首場 LBMA 定盤拍賣往往確立日內初步高點或低點。 |
| 倫敦與紐約重疊時段(COMEX) | 12:30 至 16:30 UTC |
20 至 40 美元 |
COMEX 交易池於紐約時間 08:20 開盤,美國經濟數據於 08:30 NY 公布,LBMA 午盤定盤拍賣於倫敦時間 15:00 進行。 |
| 紐約午盤與每日結算 | 17:00 至 21:00 UTC |
6 至 12 美元 |
COMEX 收盤。在 17:00 NY 每日結算一小時內流動性急劇變薄,經紀商點差擴大。 |
XAUUSD 紐約重疊時段雙向掃損範例:在 12:30 UTC(紐約時間 08:30),美國消費者物價指數(CPI)公布值比市場預期高出 0.1%。演算法程式根據標題數據瞬間拋售,現貨黃金在兩分鐘內從 2630 急跌 22 美元至 2608;隨後隨著 10 年期實質殖利率回落,金價向上反轉拉升 38 美元,日線K線最終收在 2646。
為什麼 CPI 與利率決議會讓日內黃金極短線交易者爆倉,而日線 Trend Hunter Strategy 卻能抱住波段?
在上面的 CPI 範例中,在 5m 或 15m 圖表上帶著 5 美元(50 點)停損做極短線的交易者,會在數據雙向劇烈掃損的幾秒鐘內被掃出局。更糟的是,如果用高槓桿在急漲急跌中來回追單,一個下午就會演變成一連串虧損。
Trend Hunter Strategy 透過將交易決策提升到日線(D)時間週期,從根本上解決了這個問題。每週六當市場休市且平靜時,4CastMachine AI 都會在 4CM-AI Charts 上更新每週預測。當您在日線(D)圖表上開啟 XAUUSD 或 XAGUSD 時,預測圖層會自動顯示 Buy zone 或 Sell zone、價格目標價位,以及標示最可能未來價格路徑的綠色箭頭線。在重大經濟數據公布前,4CastMachine AI 還會根據該數據的歷史波動幅度將交易區域外移,避免突發刺穿行情讓您陷入虧損。
您無需對 12:30 UTC 的盤中雜訊做出情緒化反應,只需等待價格進入每週區域並形成日線反轉型態。您用按日線收盤判定的 Soft Stop Loss 保護部位,在階梯式目標價位(TP1, TP2, ...)分批落袋鎖利,並保留一筆不設停利目標的 Free Trade 來捕捉長達數月的黃金波段。
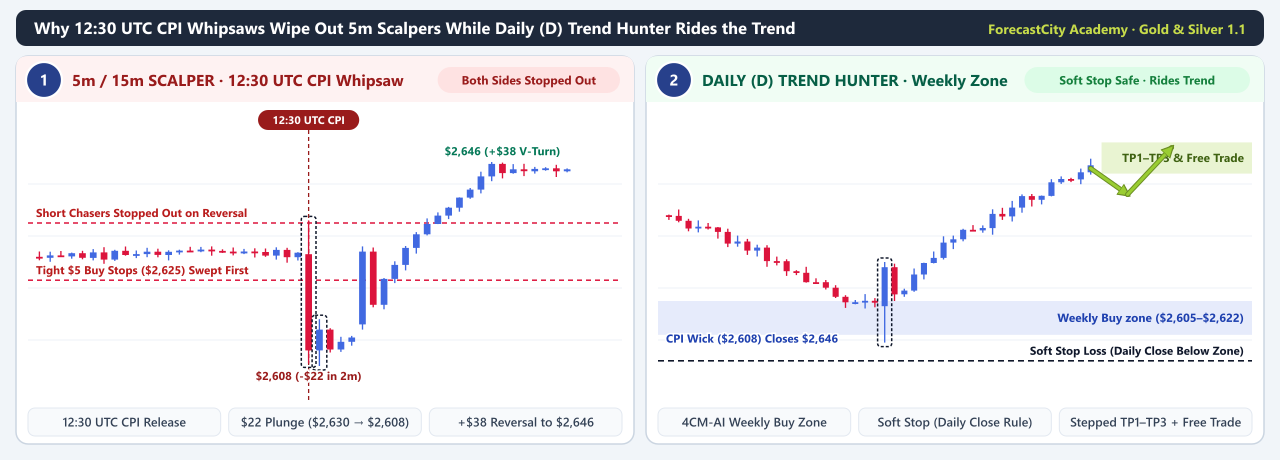
5m / 15m 日內極短線雙向掃損:在
12:30UTC,首波22美元急跌打掉多方窄停損($2625),幾分鐘後拉升38美元至$2646的 V 型反轉又將追空交易者停損出局。日線(D)Trend Hunter 布局:在日線圖表上,整波
CPI急跌只是4CastMachine AI每週Buy zone內部的一根下影線,最終在$2646收出看多日線,而按日線收盤判定的 Soft Stop Loss 毫髮無傷。
本課程包含的章節
依序閱讀以下四堂課,建立一套完整、低風險的黃金與白銀交易計畫。每個技術術語均在交易與市場機制術語表中有詳細定義,課程引用的書籍、機構合約規格與研究均彙整於學院課程的參考資料。
哪些因素在各交易時段推動黃金(XAUUSD)與白銀(XAGUSD)? 總體經濟驅動因素、金銀比,以及倫敦與紐約交易時段流動性。
如何計算黃金與白銀交易手數而不超出風險上限。合約換算、每點美元價值以及基於日線 ATR 的手數計算。
結合 4CastMachine AI 區域與進場規則交易 XAUUSD。為什麼黃金常掃整數關卡,以及如何將 AI 區域與日線K線確認相結合。
實盤前如何在模擬帳戶上測試黃金策略。結算點差、週三三倍隔夜利息、模擬帳戶前瞻測試與日誌稽核。