
在交易领域,几乎没有哪个话题比杠杆(Leverage)更容易引起误解。许多新手以为把账户杠杆从 1:100 调高到 1:500,就会自动把每个点的美元亏损放大五倍;而另一些人则利用高杠杆开出极其庞大的手数,直到券商在强制平仓(Stop-Out)中突然强平他们的仓位。在本课中,您将通过分步数学证明,看清杠杆(Leverage)、已用保证金(Used Margin)、净值(Equity)、可用保证金(Free Margin)与保证金水平(Margin Level %)的真实作用,并学会如何从数学上让您的账户彻底免疫追加保证金通知(Margin Call)与强制平仓。
日常比喻:可退还的租车押金:想象您出差时租了一辆价值 $10850 的汽车。租车行 A 要求在您的信用卡上冻结 $108.50 的可退还押金(相当于 1:100 杠杆),而租车行 B 只要求冻结 $21.70 的押金(相当于 1:500 杠杆)。如果您不小心蹭到了保险杠,维修费是 $20.00,租车行 B 会向您收取五倍的维修费吗?当然不会:两家车行都只向您收取完全相同的 $20.00。在交易中,已用保证金(Used Margin)就像那笔临时冻结、平仓即退还的押金,而杠杆(Leverage)仅仅决定了持仓期间需要冻结多少押金。
第 1 步:1:100 对比 1:500 杠杆:并排数学证明
假设两位交易者:交易者 A 与交易者 B,各自向券商账户存入 $1000.00:
- 交易者 A 选择 1:100 杠杆(意味着券商要求冻结全额合约价值的
1/100即1.0%作为可退还的已用保证金)。 - 交易者 B 选择 1:500 杠杆(意味着券商要求冻结全额合约价值的
1/500即0.2%作为可退还的已用保证金)。
两位交易者都在 EUR/USD 的 1.0850 处发现了同一个 4CastMachine AI Buy zone 交易机会,都在 1.0830 设了 20 个点的止损(20-pip Stop Loss),并开立了完全相同的仓位大小:0.10 迷你手(即 10000 欧元,名义合约价值为 $10850,其中 1 pip = $1.00)。让我们逐项对比他们账户里的数字:
- 已用保证金(Used Margin,冻结的履约押金):
- 计算公式:
Used Margin = Notional Contract Value ÷ Leverage(名义合约价值 ÷ 杠杆倍数)。 - 交易者 A(
1:100):$10850 ÷ 100 = $108.50被冻结为已用保证金。 - 交易者 B(
1:500):$10850 ÷ 500 = $21.70被冻结为已用保证金。
- 计算公式:
- 可用保证金(Free Margin,开仓时的剩余缓冲资金):
- 交易者 A(
1:100):$1000.00 − $108.50 = $891.50可用保证金。 - 交易者 B(
1:500):$1000.00 − $21.70 = $978.30可用保证金。
- 交易者 A(
- 触及 20 个点止损时的美元亏损:
- 在
EUR/USD的0.10迷你手上,无论账户杠杆是多少,每个点的价值都恒为 $1.00。 - 交易者 A 亏损:
20 pips × $1.00/pip = -$20.00 (-2.0% of account)(占账户的 -2.0%)。 - 交易者 B 亏损:
20 pips × $1.00/pip = -$20.00 (-2.0% of account)(占账户的 -2.0%)。
- 在
当这笔交易平仓后,各自的券商都会解冻已用保证金押金(交易者 A 解冻 $108.50,交易者 B 解冻 $21.70),两个账户最终剩下的余额完全相同,都是 $980.00。
杠杆黄金定律:改变您的账户杠杆绝不会改变每个点的美元价值,也不会改变既定手数下的美元风险。只有手数(Lot Size)× 止损距离(Stop Loss Distance)才决定您承担多少美元风险。高杠杆唯一变得危险的时候,是缺乏纪律的交易者利用多出来的可用保证金去开 2.00 标准手,而不是本该开的 0.10 迷你手。
第 2 步:交易终端里的 5 个核心账户指标
在 MetaTrader、cTrader 以及 ForecastCity 的 Virtual account(模拟账户)面板底部,您会看到五个实时跳动的数字。请看下方三栏图解,了解这五个数字如何相互作用,以及券商的强制平仓(Stop-Out)是如何触发的:
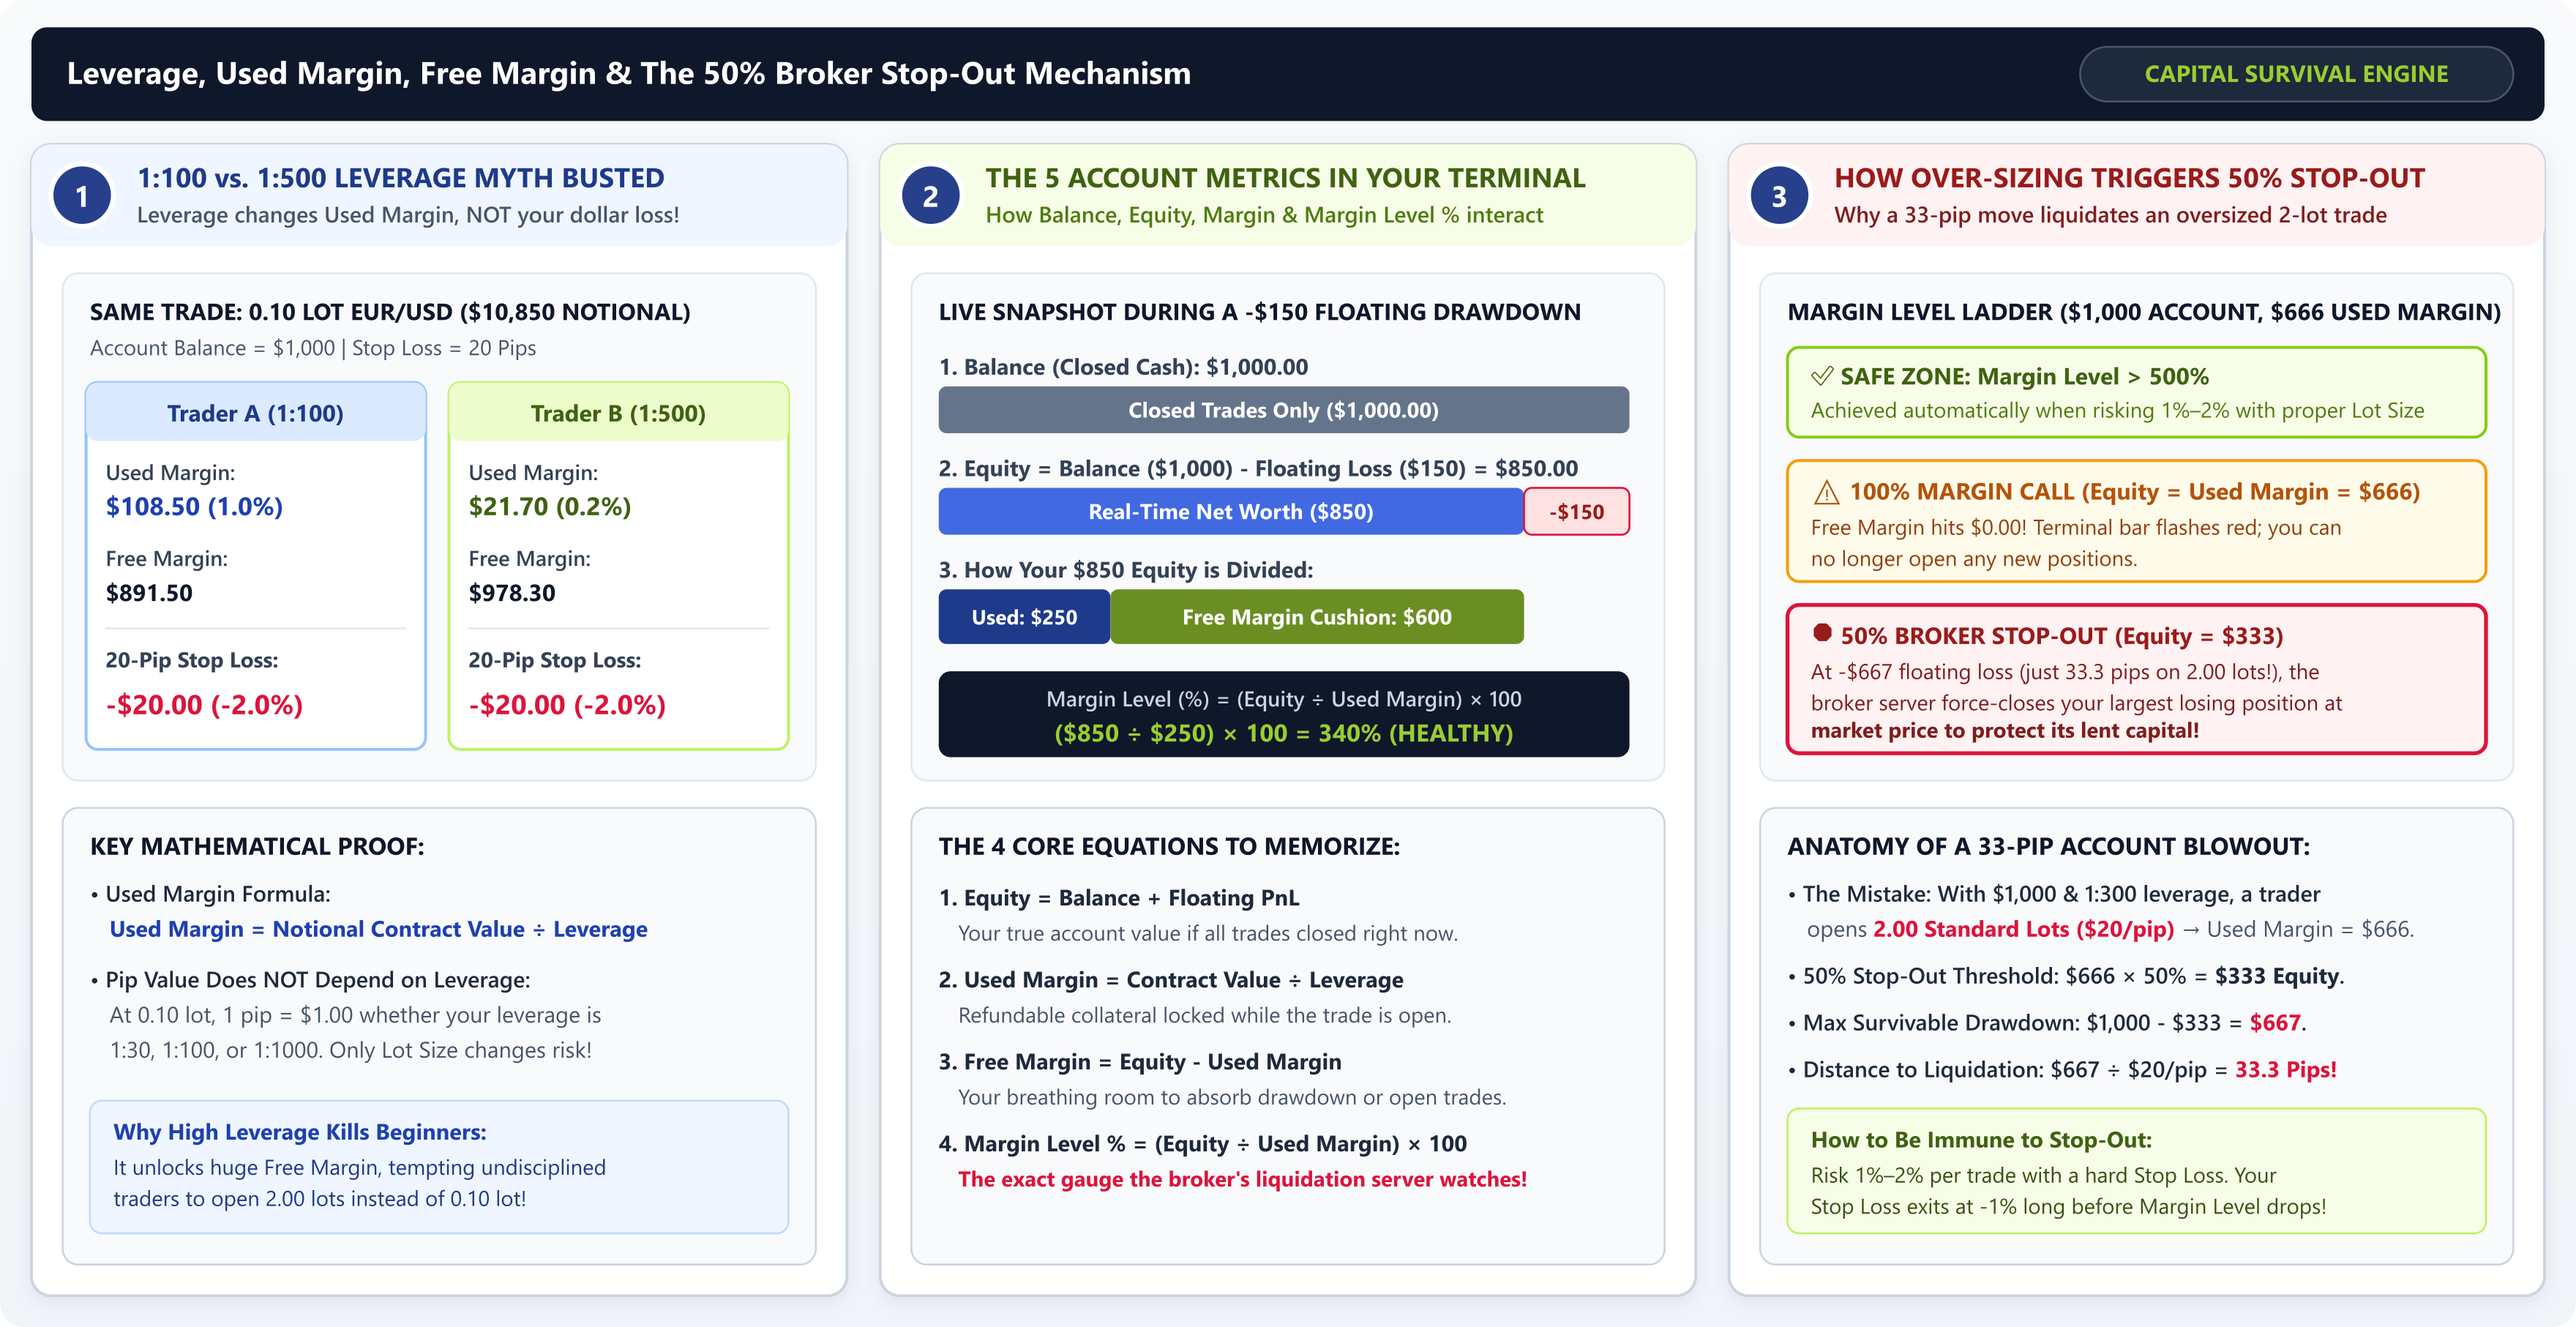
- 1:100 对比 1:500 杠杆证明(面板 1):在完全相同的
0.10手EUR/USD交易及20-pip止损下,1:500杠杆将冻结的已用保证金(Used Margin)从$108.50降至$21.70,而20-pip的止损风险则分毫不差地保持在-$20.00(-2.0%)。 - 5 个实时账户指标(面板 2):
- 余额(Balance):仅计入已平仓交易后的账户现金(例如
$1000.00)。在持仓期间,余额不会随价格波动而改变。 - 净值(Equity =
Balance + Floating PnL):如果此刻把所有持仓全部平掉,您账户的实时净资产。如果当前持仓浮亏-$150.00,那么您的净值(Equity)就是$1000 − $150 = $850.00。 - 已用保证金(Used Margin):当前未平仓头寸所冻结的可退还押金(例如
$250.00)。 - 可用保证金(Free Margin =
Equity − Used Margin):您用来承受浮亏回撤或开立新仓位的可用缓冲空间($850 − $250 = $600.00)。 - 保证金水平 %(Margin Level % =
(Equity ÷ Used Margin) × 100):衡量账户健康度的仪表盘。在此例中,($850 ÷ $250) × 100 = 340%。
- 余额(Balance):仅计入已平仓交易后的账户现金(例如
- 追加保证金通知(Margin Call 100%)与券商强制平仓(Stop-Out 50%)(面板 3):当浮动亏损耗尽您的可用保证金(Free Margin)使其降至
$0.00时,净值(Equity)恰好等于已用保证金(Used Margin),此时保证金水平(Margin Level)触及 100%(Margin Call 追加保证金通知):您将无法再开立任何新仓位。如果亏损继续扩大,直到保证金水平跌破券商设定的强制平仓阈值(Stop-Out,通常为 50%),即Equity = 50% of Used Margin,券商服务器就会按当前市价自动强制平掉您亏损最大的仓位。
第 3 步:仅波动 33 个点就爆仓的灾难剖析(实战演算)
让我们用精确的数字推演一下,一位缺乏纪律的交易者是如何因为滥用杠杆,在短短 33-pip 的微小波动中把 $1000 账户彻底爆仓的:
- 重仓裸奔入场:一位交易者拥有
$1000余额和1:300杠杆,在不设止损的情况下直接在EUR/USD上开了 2.00 标准手(合约名义价值高达$200000,每波动 1 个点就等于盈亏 $20.00)。 - 冻结已用保证金:
$200000 ÷ 300 = $666.67被冻结为已用保证金。这导致账户只剩下$1000 − $666.67 = $333.33的可用保证金(Free Margin)。 - 仅反向波动 16.6 个点即触发 100% Margin Call:只要
EUR/USD朝不利于该交易者的方向小幅回落16.67 pips(亏损16.67 × $20/pip = -$333.33),净值(Equity)就会跌至$666.67,可用保证金(Free Margin)归零至$0.00,保证金水平(Margin Level)触及100%。 - 仅波动 33.3 个点即触发 50% 强制平仓(爆仓):如果券商的强制平仓线(Stop-Out)为
50%,那么当净值(Equity)跌至已用保证金的50%(即$666.67 × 0.50 = $333.33)的瞬间,就会触发强平。这意味着只要出现$1000 − $333.33 = -$666.67的浮动亏损(仅仅相当于$666.67 ÷ $20/pip = 33.3 pips的波动,还不到正常交易日波幅的一半),就会迫使券商强平该仓位,瞬间抹去账户三分之二的本金。
如何让您的账户 100% 免疫强制平仓:只要您严格遵循第 1 级的仓位管理规则:每笔交易设置明确的技术止损并仅承担 1% 至 2% 的风险,那么在 $1000 的账户上交易 0.10 手仅占用 $21.70 至 $108.50 的保证金(保证金水平高达 900% 至 4600%),而且您的止损单早在保证金水平接近 100% 之前,就会在净值还剩 $980 时安全平仓。
既然您已经全面掌握了订单类型、手数计算与保证金数学原理,请进入第 1 级的最后一课:课程 1.6:四大市场的交易时段与高成交量活跃区(Killzones),了解每天哪些黄金小时拥有真正的机构流动性并能走出流畅的高胜率趋势。