
每位交易者都经历过这种令人沮丧的时刻:您开了一笔做空交易,把止损设在阻力高点上方,眼看着一根阳线的上影线在距离止损线还有几个点的地方停住,随后掉头向下朝止盈目标跌去:然而您的空单却已经被止损平仓了。罪魁祸首并不是平台故障,而是买价(Bid)、卖价(Ask)与点差(Spread)的底层机制。在本课中,您将循序渐进地了解订单是如何定价与成交的、如何使用 4CastMachine AI 公式为空头止损添加容差、为什么点差在 17:00 EST 日切展期时会扩大多达 10 倍,以及隔夜掉期利息(Swap,含周三三倍隔夜利息)与每 8 小时结算一次的加密货币资金费率(Crypto Funding Rates)是如何运作的。
日常比喻:机场外币兑换牌价:当您路过机场的外币兑换柜台时,屏幕上总会显示美元的两个价格:较低的价格写着 We Buy at 1.0840(本行买入价),较高的价格写着 We Sell at 1.0852(本行卖出价)。金融市场在每一毫秒的运作方式都完全相同:市场总是以较低的买价(Bid)从您手中买入,并以较高的卖价(Ask)卖给您。
第 1 步:买价(Bid)、卖价(Ask)与点差(Spread):为什么每笔交易开仓即微亏
在任意微秒,您交易终端里的每一个代码都同时存在两个实时价格:
- 买价(Bid Price,较低价格):当前订单簿中买方愿意支付的最高价格。当您想要卖出(Sell)时,您是按 Bid 价格卖给该买方。
- 卖价(Ask Price,较高价格):当前订单簿中卖方愿意接受的最低价格。当您想要买入(Buy)时,您是按 Ask 价格从该卖方手中买入。
- 点差(Spread,
Ask − Bid):卖价(Ask)与买价(Bid)之间的差额。这个差额就是做市商与流动性提供商为您提供即时成交所收取的费用。
让我们追踪一下,当 EUR/USD 报价为 Bid = 1.08500 / Ask = 1.08512(点差为 1.2-pip)时,您点击 Buy 买入 1.00 标准手的那一毫秒会发生什么:
- 因为您是买入(Buying),您的订单会按较高的 Ask 价格(
1.08512)成交。 - 如果您想在一毫秒后平掉这笔多单,就必须按较低的 Bid 价格(
1.08500)将其卖出(Sell)给市场。 - 因此,在交易开仓的瞬间,您的浮动盈亏就会显示为
-1.2 pips(1.00手对应-$12.00)。价格必须至少上涨1.2个点,您的这笔交易才能回到$0.00保本位。
第 2 步:为什么做空交易会在K线触及止损线之前止损出局
这条规则让 90% 的交易者猝不及防:默认情况下,交易图表仅使用买价(Bid)来绘制每根K线的开盘价、最高价、最低价和收盘价。较高的卖价(Ask)则像一条隐形的线,始终悬浮在K线上方,距离恰好等于当前点差的宽度。
请看下方两栏对比图,了解做多(Long / Buy)与做空(Short / Sell)仓位是如何开仓和平仓的:
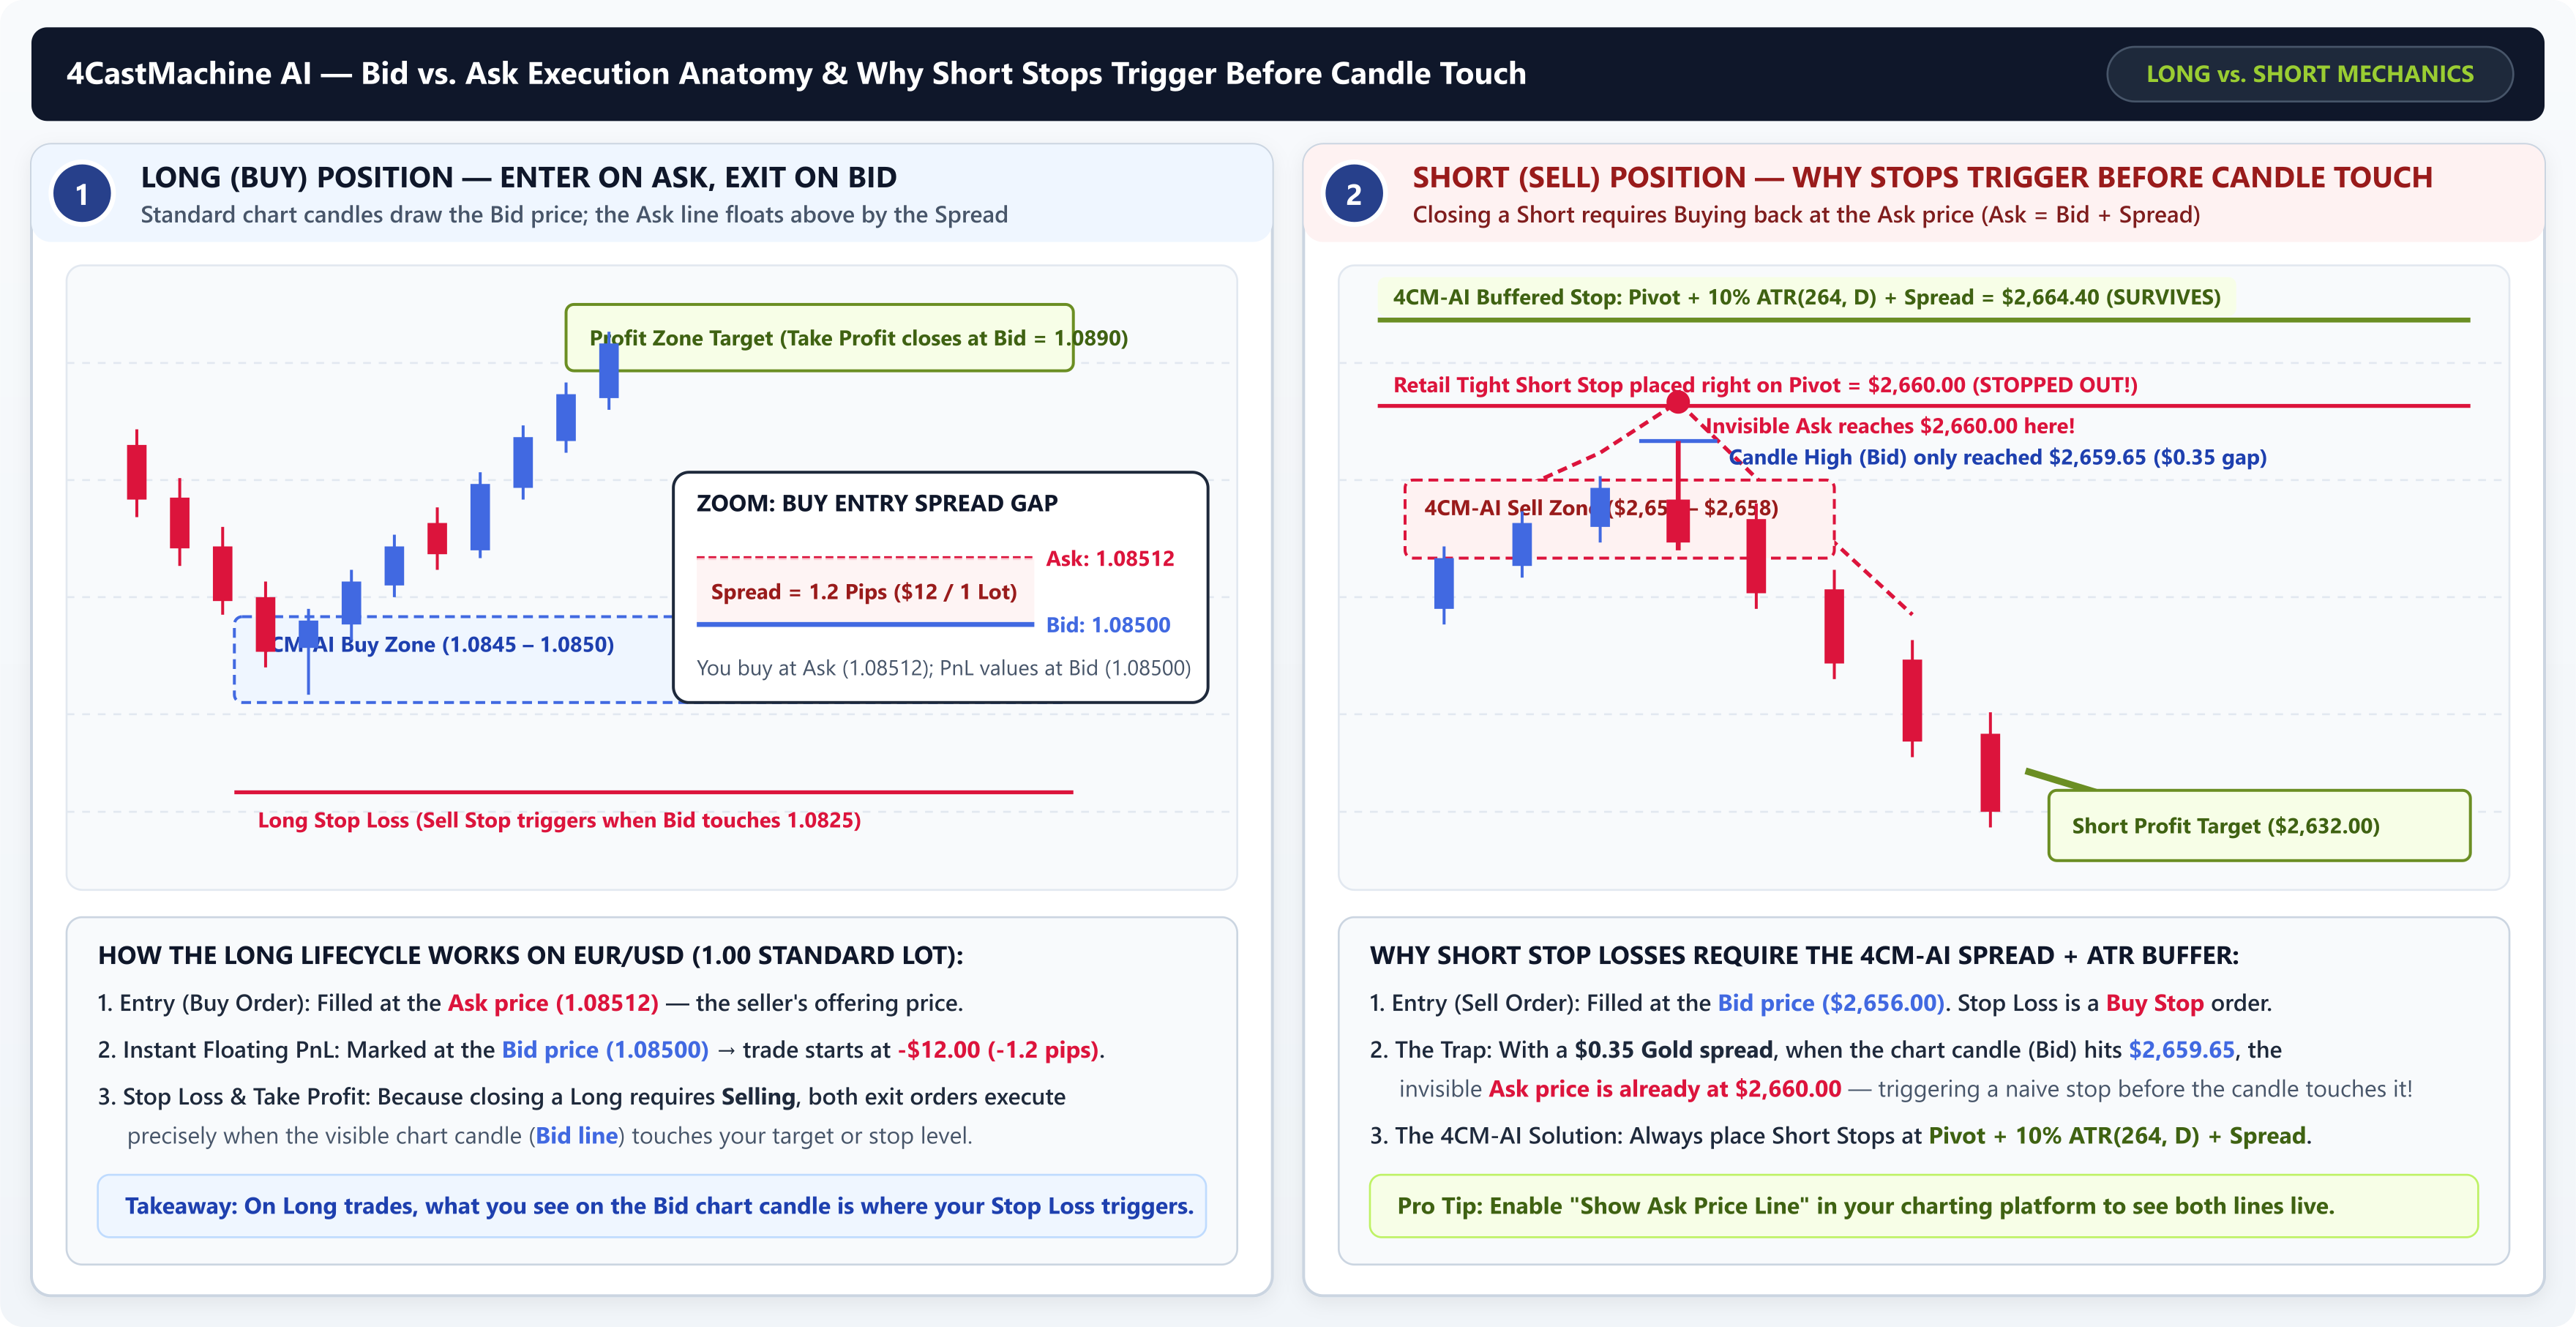
- 做多(Long / Buy)仓位生命周期:您按 Ask 价格开立多单,并通过按 Bid 价格卖出来平仓(无论是止盈还是止损)。由于图表K线正是用 Bid 价格绘制的,只有当可见的K线真正触及止损线时,您的多头止损才会被触发。
- 做空(Short / Sell)仓位生命周期与隐形的 Ask 线:您通过按 Bid 价格卖出来开立空单,这意味着平掉这笔空单(无论是止盈还是止损)都必须按较高的 Ask 价格买回平仓。如果您在
4CM-AI的 Sell zone 内于$2656.00做空黄金(XAU/USD),并将止损紧贴着设在$2660.00,而此时点差为$0.35,那么当图表上可见的K线(Bid)刚涨到$2659.65的瞬间,您的止损就会被触发:因为当Bid = $2659.65时,隐形的 Ask 价格已经到达了$2660.00。同理,若要让设在$2632.00的空单止盈成交,可见的 Bid K线必须跌到$2631.65,才能让 Ask 线触及$2632.00。
4CastMachine AI 官方止损容差公式:在 4CastMachine AI 日内策略中,您从不把止损直接放在原始枢轴线上,而是要加上等于该代码年度日均波幅(ATR(264, D))的 10% 外加点差的波动率缓冲垫:
• 多头止损(Long Stop Loss):4CM-AI Pivot − 10% ATR(264, D)
• 空头止损(Short Stop Loss):4CM-AI Pivot + 10% ATR(264, D) + Spread
例如,若黄金的枢轴点位于 $2660.00,年度日均 ATR(264, D) 为 $40.00(其 10% = $4.00),点差为 $0.40,那么带容差的空头止损就会安全地设在 $2660.00 + $4.00 + $0.40 = $2664.40。
第 3 步:滑点、日切展期点差扩大、隔夜利息与加密货币资金费率
除了白天的正常点差外,如果您持仓跨越特定时间节点,还有三种结构性机制会大幅扩大点差或收取持仓费用。请仔细查看下方三栏示意图:
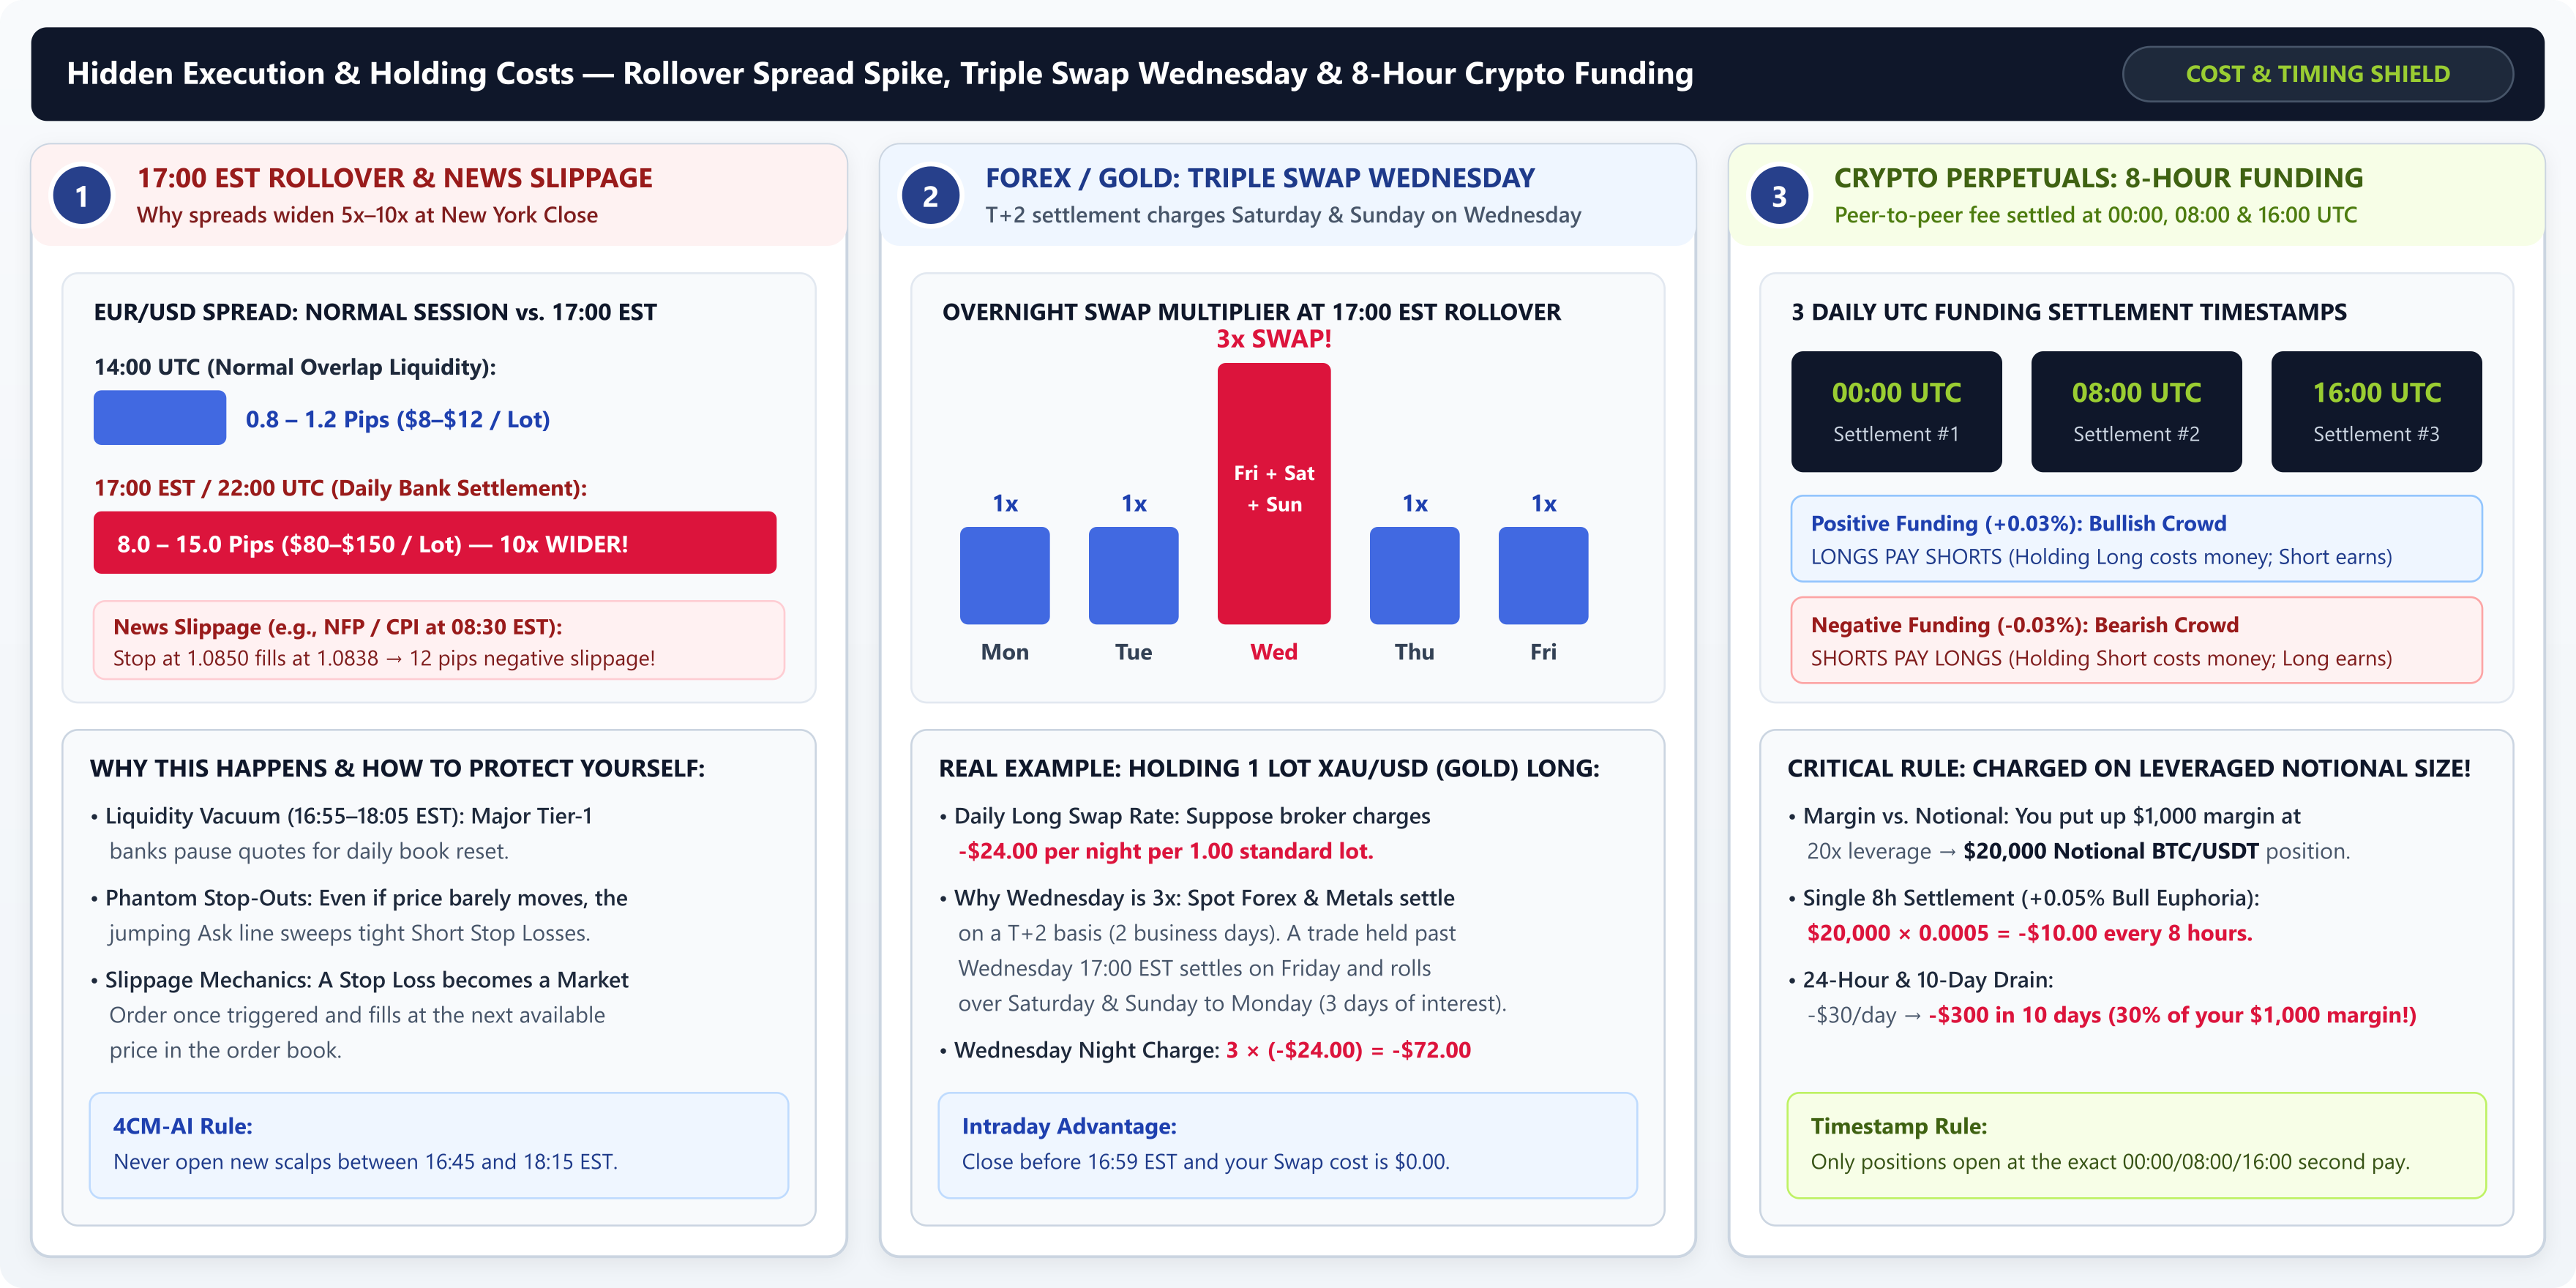
- 新闻滑点与 17:00 EST(21:00–22:00 UTC)日切展期陷阱:当市价单或止损单在重大数据公布期间(例如
08:30 EST的美国非农US NFP或CPI)被触发时,由于订单簿瞬间抽空,实际成交价可能比请求价差好几个点,这就是滑点(Slippage)。即便在没有任何新闻的日子里,每天到了 17:00 EST(纽约收盘,即 21:00–22:00 UTC),全球一级银行也会暂停流动性 15 到 45 分钟,以重置每日结算账本。在这个日切展期时段内,EUR/USD或GBP/JPY上平时仅1.0-pip的点差可能会突然扩大到8至15个点,哪怕价格纹丝不动,也会扫掉过紧的空头止损。 - 隔夜利息(Swap)与周三三倍隔夜利息(T+2 交割制度):当您持有外汇、股指或大宗商品 CFD 仓位跨越每日
17:00 EST展期时间点时,券商会收取或支付一笔隔夜利息调整,称为隔夜利息(Swap)。由于银行间实物交割需要两个工作日(T+2)才能完成结算,持仓跨越周三 17:00 EST 的头寸将在周五交割,并跨越周六和周日顺延至下周一。因此,券商会在周三晚上收取(或支付)平时单日 3 倍的隔夜利息,即周三三倍隔夜利息(Triple Swap Wednesday)。例如,如果持有1.00手黄金(XAU/USD)多单在周一和周二每晚成本为-$24.00,那么持有同一仓位跨越周三17:00 EST单晚就会产生3 × (-$24.00) = -$72.00的费用。 - 加密货币永续合约资金费率(每天 00:00、08:00 与 16:00 UTC,每 8 小时一次):加密货币永续合约(如
BTCUSDT.P)永不到期,因此交易所每隔 8 小时采用点对点的资金费率(Funding Rate)机制,使合约价格锚定现货价格。当市场看涨且资金费率为正(如+0.03%)时,多头向空头支付费用;当资金费率为负时,空头向多头支付费用。最关键的是,资金费用是按您的完整杠杆名义仓位价值计算的,而非按保证金计算。如果您在牛市狂热期用$1000保证金开20x杠杆(名义价值$20000的比特币仓位),而每 8 小时资金费率为+0.05%,那么您每 8 小时就要支付$20000 × 0.0005 = -$10.00(即每天-$30.00/day,10 天就会消耗掉您30%的本金保证金)。
汇总表:跨市场执行与持仓成本一览
| 成本机制 | 发生时间 | 对交易的具体影响 | 专业防守规则 |
|---|---|---|---|
| 买卖点差(Bid–Ask Spread) | 每次开仓与平仓时 | 做多按 Ask 买入 / 按 Bid 卖出;做空按 Bid 卖出 / 按 Ask 买回。 | 空头止损务必在枢轴点上方额外加上 + Spread(外加 10% ATR(264, D))。 |
| 日切展期点差扩大 | 每日 16:55–18:05 EST(21:00–22:00 UTC) |
银行每日账本结算期间,点差会扩大 5× 至 10×。 |
切勿在展期时段开立新的短线仓位;止损须预留充足容差并远离震荡区间。 |
| 周三三倍隔夜利息 | 周三 17:00 EST 日切展期时 |
一次性收取 3 days(含周六与周日交割)的隔夜利息。 |
持波段仓位跨越周三夜晚前,先在券商规格表中核查多空隔夜利息(Swap Long/Short)。 |
| 加密货币资金费率 | 每日 00:00、08:00 与 16:00 UTC |
仅在整点时间戳那一秒仍持仓时,按完整杠杆名义价值扣费。 | 当资金费率飙升至 +0.05% 以上时避免高杠杆持有多单;若本就打算平仓,请在整点前平仓。 |
既然您已经理解价格与点差在订单簿内部是如何执行的,请继续学习课程 1.4:市价单、限价单、突破单与盲目限价单陷阱,了解每种订单类型在图表上的运作方式,以及为什么盲目挂出 Buy Limit 或 Sell Limit 限价单是零售交易中最危险的错误之一。