
只要掌握每周能源数据发布时间表(周二纽约时间 16:30 的 API 库存预估、周三纽约时间 10:30 的官方 EIA 石油状况报告,以及周四纽约时间 10:30 的 EIA 天然气库存报告),您就能避免在周中突发的油价剧烈洗盘中被扫损出局。在 ForecastCity 中,周六标绘的 4CastMachine AI 区域与按日线收盘判定的 Soft Stop Loss 能帮助您快速、准确地扛过盘中双向扫损并拿住主趋势。
每周 API 与 EIA 库存报告在什么时候发布?
每月只公布一次的通胀或非农就业报告不同,原油和天然气的实物供需数据每周都会在纽约交易时段准时公布。每份报告都回答一个简单问题:在过去七天里,美国生产和进口的燃料是超过了消耗量(库存增加(inventory build),意味着储油罐水位上升),还是炼油厂消耗与出口的燃料超过了新增供应(库存减少(inventory draw),意味着储油罐水位下降)?
当周一适逢美国联邦法定节假日(如阵亡将士纪念日或劳工节)时,API 和 EIA 原油报告都会向后顺延 24 小时,改在周三下午和周四上午公布(U.S. Energy Information Administration,2024)。下表列出了驱动原油(WTI 与 BRENT)和天然气(NGAS)波动的四大周期性基本面催化剂:
| 数据发布 / 催化剂 | 常规时间表(纽约时间 / 冬季 UTC) | 主要受影响品种 | 市场与预期对比的核心内容 | 典型 30 分钟价格反应 |
|---|---|---|---|---|
| API 每周统计公报 | 周二 16:30 NY(21:30 UTC) |
WTI, BRENT |
美国商业原油、汽油与馏分油库存变化的行业自愿调查 | 结算后稀薄交投中每桶波动 $0.50 至 $1.20 |
| EIA 每周石油状况报告 | 周三 10:30 NY(15:30 UTC) |
WTI, BRENT |
政府强制统计的美国原油库存、库欣油罐、炼厂开工率与隐含需求 | 趋势确立前每桶出现 $1.20 至 $2.80 的双向扫损 |
| EIA 每周天然气库存报告 | 周四 10:30 NY(15:30 UTC) |
NGAS |
以十亿立方英尺(Bcf)计的净注入或净提取量对比 5 年季节性均值 |
每 MMBtu $0.08 至 $0.22(即时波动 3%–7%) |
| OPEC+ 部长级与 JMMC 会议 | 按月 / 按季定期召开(常在周末) | BRENT, WTI |
自愿减产规模、配额调整与分阶段增产时间表 | 周日开盘每桶跳空 $2.00 至 $5.00 或走出多日趋势 |
为什么原油在周三 10:30 经常出现上下双向剧烈扫损?
在周三纽约时间 10:30 盯盘的初学者常常感到困惑:为什么 WTI 在第一分钟暴跌 $1.50,两分钟后却又向上狂拉 $2.50?这种双向扫损之所以发生,是因为 EIA 每周石油状况报告不是单一数字,而是一张分两波解读的多行供需资产负债表。
在纽约时间 10:30:00 的第一波反应中,高速新闻算法只读取最顶行的标题数字(美国商业原油总库存变化),并瞬间发射市价单。而在 60 到 180 秒后的第二波反应中,机构能源交易台会读完表格内部的分项数据:库欣交割枢纽还剩多少原油、汽油和柴油库存是否下降(证明终端消费需求旺盛),以及炼油厂的开工率有多高。
假设周三早盘 WTI 交投于 $73.50,市场预期库存减少 1.5 百万桶。在 10:30 NY,标题数据意外录得增加 2.8 百万桶(原油供应增多),标题算法立即抛售将 WTI 砸低 $1.40 至 $72.10。90 秒后,机构交易员看清了原油库存增加的原因:只是一批墨西哥湾进口油轮集中到港,而库欣交割枢纽的库存实际上减少了 1.9 百万桶,同时汽油需求大幅跳升!机构买盘随即大举进场,将 WTI 从低点向上拉升 $2.60,最终日线收于 $74.70。
核心能源波动率与期货曲线术语
除了每周库存报告外,原油和天然气价格还取决于当月交割合约与远月合约的价格关系(即期货曲线)。请重点掌握以下四个结构性概念:
库存增加与库存减少(Inventory Build vs. Draw):库存增加(Build)表示商业库存较上周上升(超预期则看跌);库存减少(Draw)表示炼厂需求或出口超过供应导致库存下降(超预期则看涨)。
库欣枢纽库存利用率(Cushing Hub Utilization):储存在俄克拉荷马州库欣
WTI交割枢纽的原油总量。当库欣库存降至接近最低运营底线(20–22百万桶)时,近月WTI会急剧飙升。现货溢价(Backwardation):实物供应紧张的市场结构,当月原油合约价格高于远月合约(如 6 月原油
$76.00对比 7 月$75.20),因为买家愿意为立即交割的现货支付溢价。期货溢价(Contango):供应过剩的市场结构,当月原油价格低于远月合约(如 6 月
$70.00对比 7 月$70.80)以覆盖油罐仓储成本,这会在 CFD 合约换月展期时产生负向展期调整。
日线 Soft Stop Loss 如何扛过 EIA 与 OPEC+ 冲击?
在上面的周三示例中,使用 15m 图表并在 $72.90 设置 $0.60 硬止损的交易者,会在 WTI 涨向 $74.70 前夕于 $72.10 被扫损出局。而在日线(D)Trend Hunter Strategy 中,您是依托周六标绘的 4CastMachine AI Buy zone(例如 $71.80–$73.20)进行交易。
您不会把日内窄止损放在周三数据杂波范围内,而是采用 Soft Stop Loss 规则。纽约时间 10:31 刺穿 $71.80 下方的盘中下影线并不会平掉您的交易,除非在全天收盘时有一整根健康的日线K线收盘于区域之外。当周三的急跌从 $72.10 反转并最终收于 $74.70 时,您的日线持仓依然稳稳在场,随后顺利触及 TP1($75.80)、TP2($77.50)以及您的 Free Trade 尾仓。
为了避免在数据公布前几秒盲目开新仓,请在周三和周四纽约时间 10:30 报告公布前后的 15 分钟内暂停手动市价入场。相反,请设置策略与价格警报,让 ForecastCity 在 EIA 脉冲将价格打入全新的 4CastMachine AI Buy zone 或 Sell zone 折扣价位时通知您。
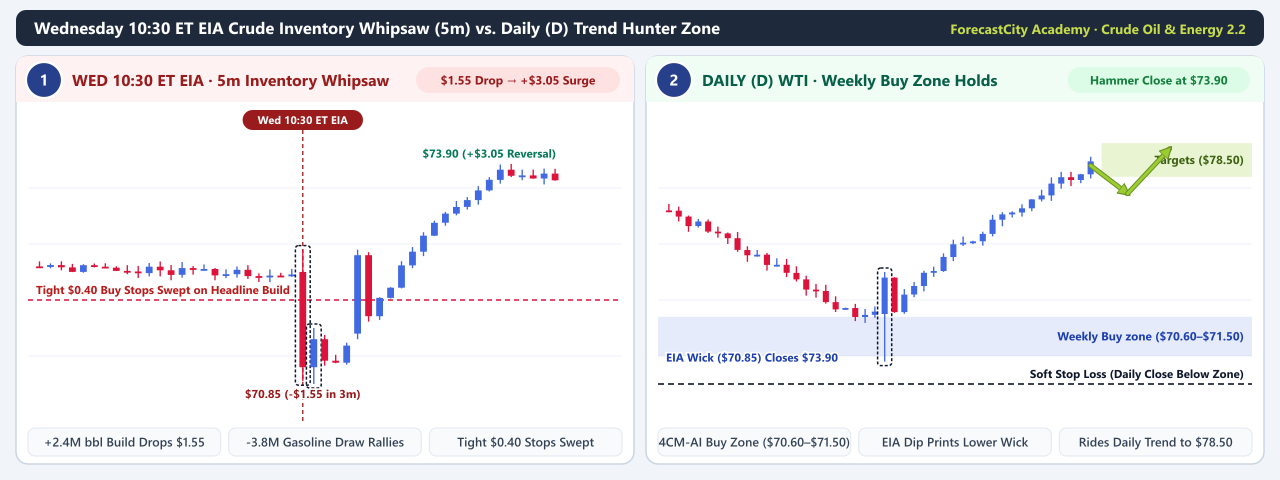
周三 10:30 NY 的 5m EIA 库存双向扫损:标题算法先将
WTI砸至$70.85(扫掉$71.50下方的日内窄止损),随后库欣库存大降的分项细节在几分钟内推动价格强势反转拉升至$73.90。日线 Trend Hunter 的 Buy zone 与 Soft Stop Loss:在日线(
D)图表上,10:30NY 下探至$70.85仅留下一根下影线,日线K线从未收盘于$71.20–$72.40Buy zone 下方;最终收于$73.90的日线锤子线顺利乘势涨向TP1($76.50)和TP2($79.20)。