
Каждый трейдер сталкивался с этой обидной ситуацией: вы открываете короткую позицию (Short), ставите стоп-лосс за максимумом сопротивления, видите, как тень бычьей свечи останавливается в нескольких пипсах ниже вашей линии и цена разворачивается вниз к вашей цели: но ваша сделка уже закрыта по убытку. Причина здесь не в ошибке платформы, а в механике цен Bid, Ask и Spread (спреда). В этом уроке вы шаг за шагом разберётесь, как формируются цены исполнения ордеров, как добавлять защитный буфер к стоп-лоссам коротких позиций по формуле 4CastMachine AI, почему спреды расширяются до 10 раз во время ролловера в 17:00 EST и как работают ночной Swap (включая Triple Swap Wednesday, тройной своп среды) и 8-часовые ставки финансирования Crypto Funding Rates.
Простая аналогия: табло обмена валют в аэропорту: когда вы проходите мимо обменного пункта в аэропорту, на табло всегда горят две цены для доллара США: более низкая цена покупки, например We Buy at 1.0840, и более высокая цена продажи, например We Sell at 1.0852. Финансовые рынки работают точно так же каждую миллисекунду: рынок всегда покупает у вас по более низкой цене Bid и продаёт вам по более высокой цене Ask.
Шаг 1. Bid, Ask и спред: почему каждая сделка открывается в небольшом минусе
В каждую микросекунду у любого инструмента в торговом терминале есть две текущие цены:
- Цена Bid (меньшая цена): самая высокая цена, которую покупатель в биржевом стакане готов заплатить прямо сейчас. Когда вы хотите продать (Sell), вы продаёте этому покупателю по цене Bid.
- Цена Ask (большая цена): самая низкая цена, по которой продавец в биржевом стакане готов продать прямо сейчас. Когда вы хотите купить (Buy), вы покупаете у этого продавца по цене Ask.
- Спред (
Ask − Bid): разница между ценами Ask и Bid. Этот зазор представляет собой плату маркетмейкеру и поставщику ликвидности за мгновенное исполнение сделки.
Проследим, что происходит в ту самую миллисекунду, когда вы нажимаете кнопку Buy на 1.00 стандартный лот по EUR/USD при котировке Bid = 1.08500 / Ask = 1.08512 (спред 1.2-pip):
- Поскольку вы покупаете, ваша заявка исполняется по более высокой цене Ask (
1.08512). - Если бы вы захотели закрыть эту покупку через одну миллисекунду, вам пришлось бы продать её обратно рынку по более низкой цене Bid (
1.08500). - Поэтому в момент открытия сделки ваш плавающий результат PnL сразу показывает
-1.2 pips(-$12.00на1.00лот). Цена должна вырасти минимум на1.2пипса только для того, чтобы сделка вышла в безубыток$0.00.
Шаг 2. Почему короткие позиции закрываются по стопу до касания свечой вашей линии
Вот правило, которое застаёт врасплох 90% трейдеров: по умолчанию торговые графики строят цены Open, High, Low и Close каждой свечи ТОЛЬКО по цене Bid. Более высокая цена Ask движется невидимо над свечой ровно на величину текущего спреда.
Посмотрите на две панели ниже, чтобы сравнить, как открываются и закрываются длинные (Long / Buy) и короткие (Short / Sell) позиции:
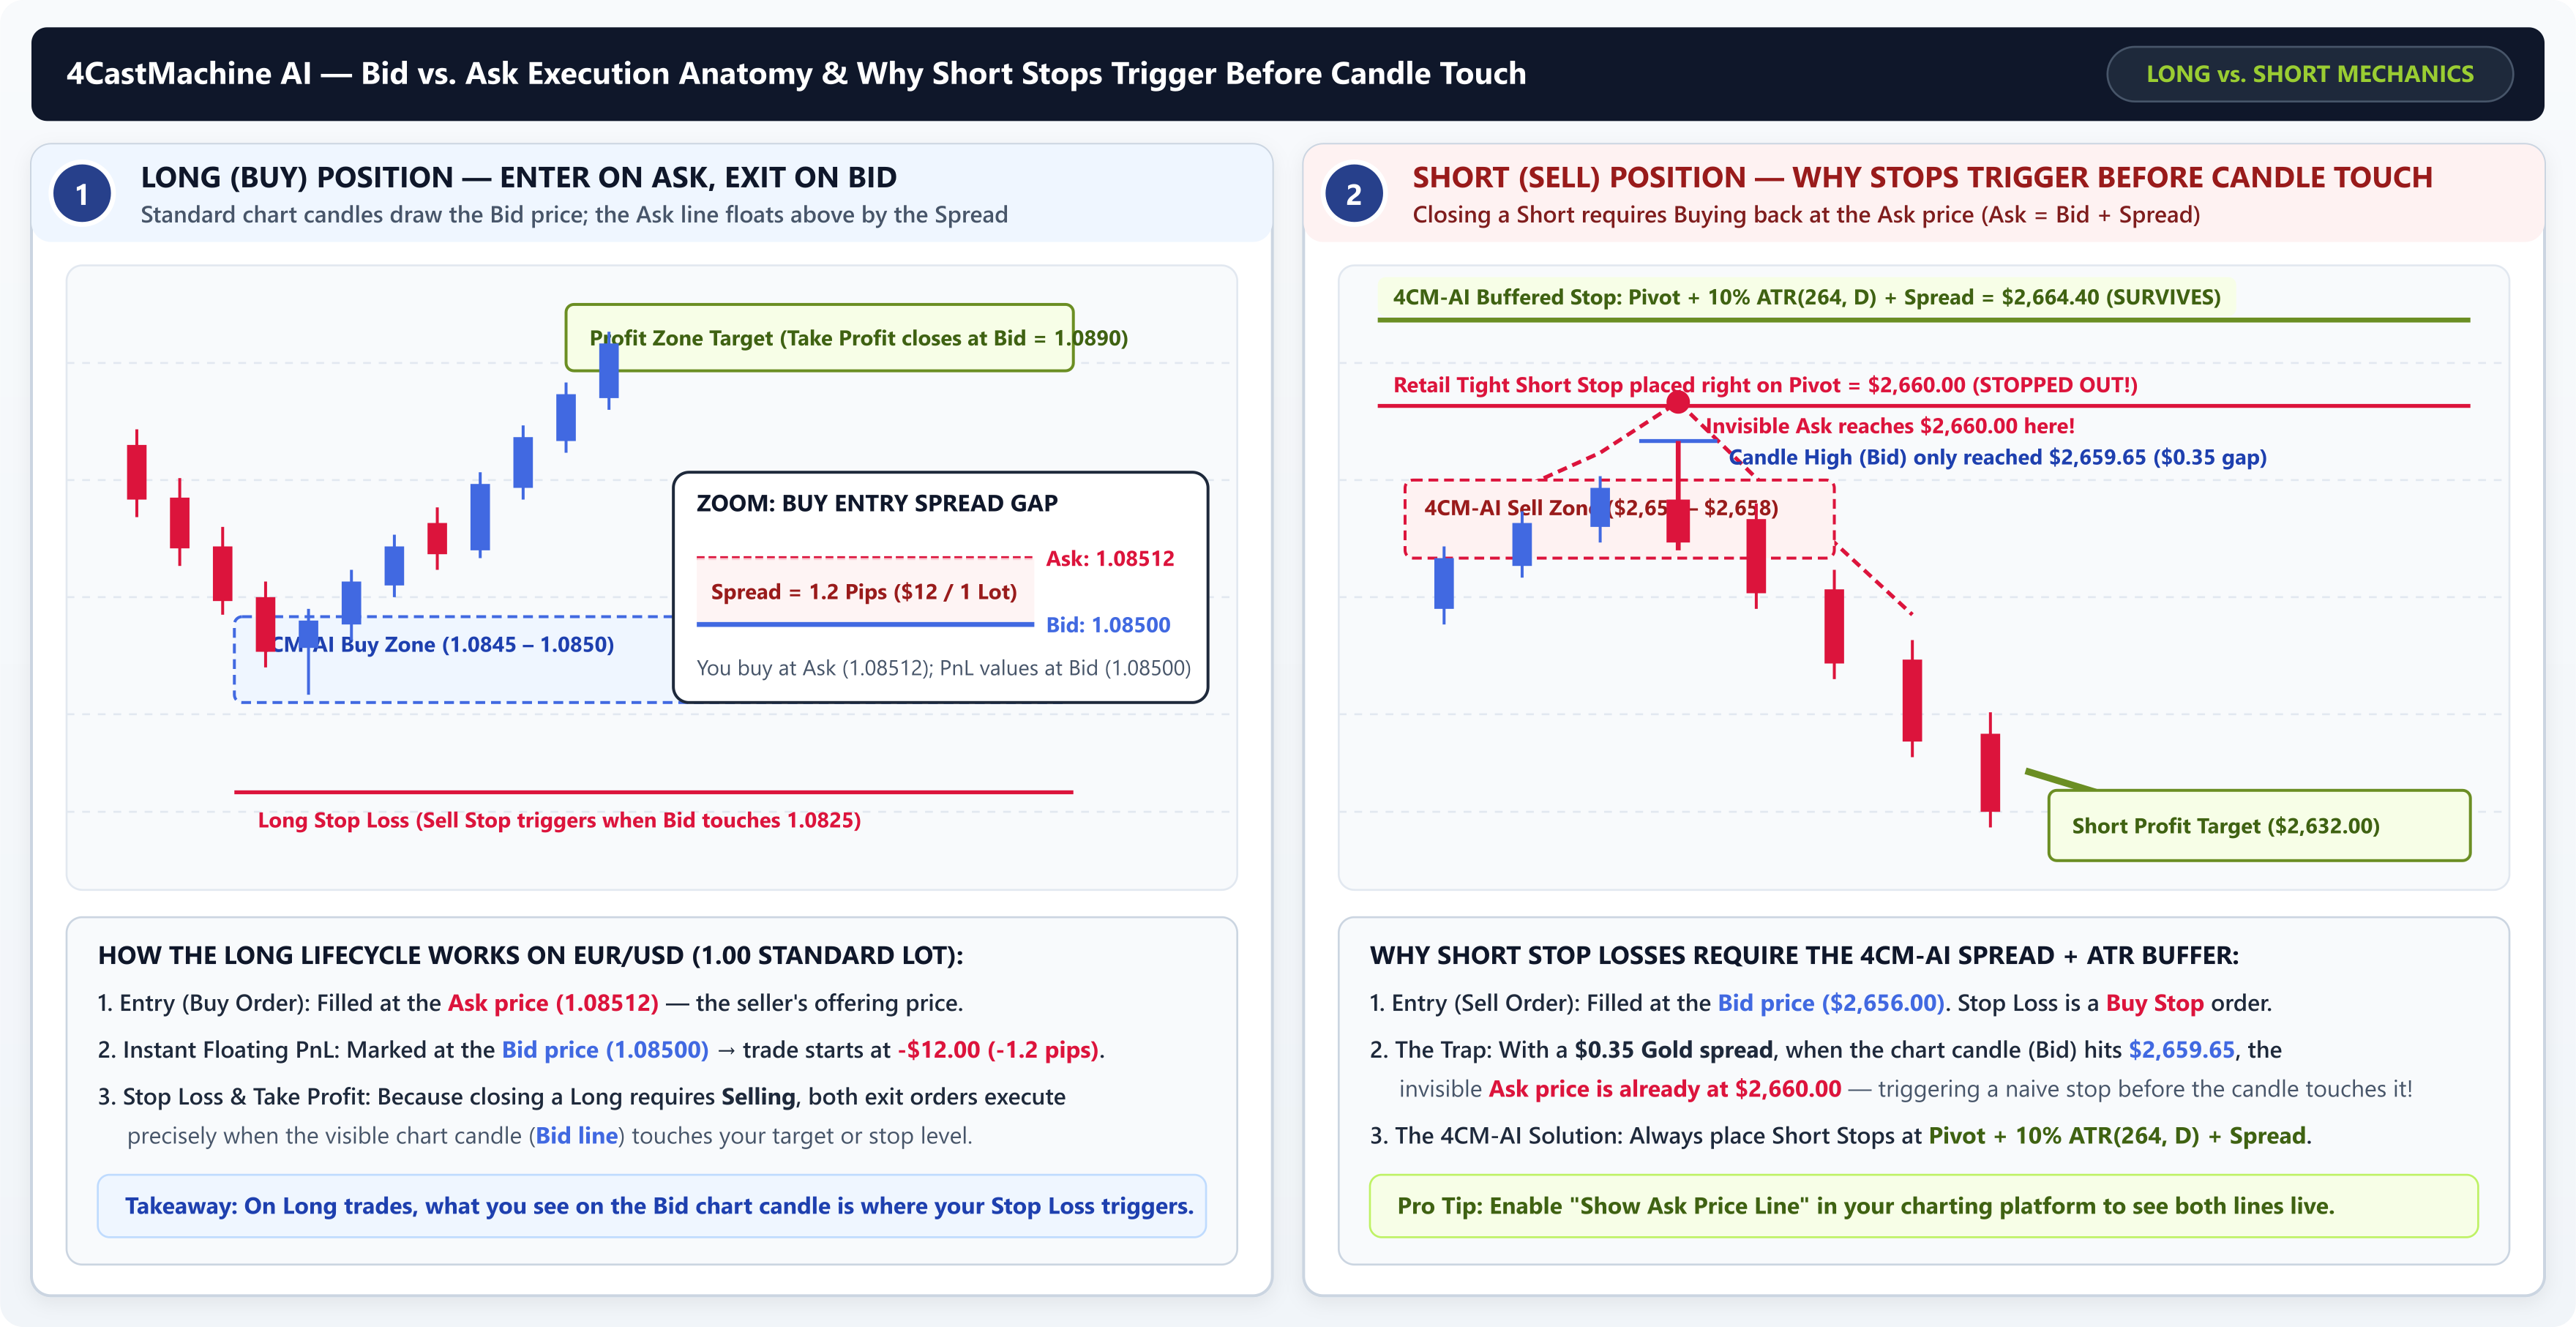
- Жизненный цикл длинной позиции (Long / Buy): вы открываете покупку по цене Ask, а закрываете её (и по тейк-профиту, и по стоп-лоссу) продажей по цене Bid. Поскольку свечи на графике рисуются по цене Bid, ваш стоп-лосс по длинной позиции срабатывает ровно в тот момент, когда видимая свеча касается линии стоп-лосса.
- Жизненный цикл короткой позиции (Short / Sell) и невидимая линия Ask: вы открываете короткую сделку продажей по цене Bid, а значит, закрытие этой позиции: как по тейк-профиту, так и по вашему стоп-лоссу: требует обратной покупки по более высокой цене Ask. Если вы открываете шорт по золоту (
XAU/USD) внутри зоны Sell zone от4CM-AIпо$2656.00и ставите короткий стоп-лосс прямо на уровень$2660.00при спреде$0.35, ваш стоп сработает в ту секунду, когда видимая свеча (Bid) дойдёт до$2659.65: потому что приBid = $2659.65невидимая цена Ask уже равна$2660.00. Точно так же, чтобы исполнился ваш тейк-профит по шорту на уровне$2632.00, видимая свеча Bid должна опуститься до$2631.65, чтобы линия Ask коснулась отметки$2632.00.
Официальная формула буфера стоп-лосса 4CastMachine AI: в внутридневной стратегии 4CastMachine AI стоп-лосс никогда не ставится вплотную на саму линию разворота. Вместо этого вы добавляете запас на волатильность в размере 10% годового дневного диапазона инструмента (ATR(264, D)) плюс спред:
• Стоп-лосс для покупки (Long): 4CM-AI Pivot − 10% ATR(264, D)
• Стоп-лосс для продажи (Short): 4CM-AI Pivot + 10% ATR(264, D) + Spread
Например, на золоте при точке разворота $2660.00, годовом дневном ATR(264, D), равном $40.00 (10% = $4.00), и спреде $0.40 защищённый стоп-лосс по шорту безопасно располагается на уровне $2660.00 + $4.00 + $0.40 = $2664.40.
Шаг 3. Проскальзывание, расширение спреда в ролловер, своп и финансирование в криптовалютах
Помимо обычного дневного спреда существуют три структурных механизма, которые могут резко расширить спред или списать комиссию за удержание при переносе сделки через определённые отметки времени. Изучите три панели ниже:
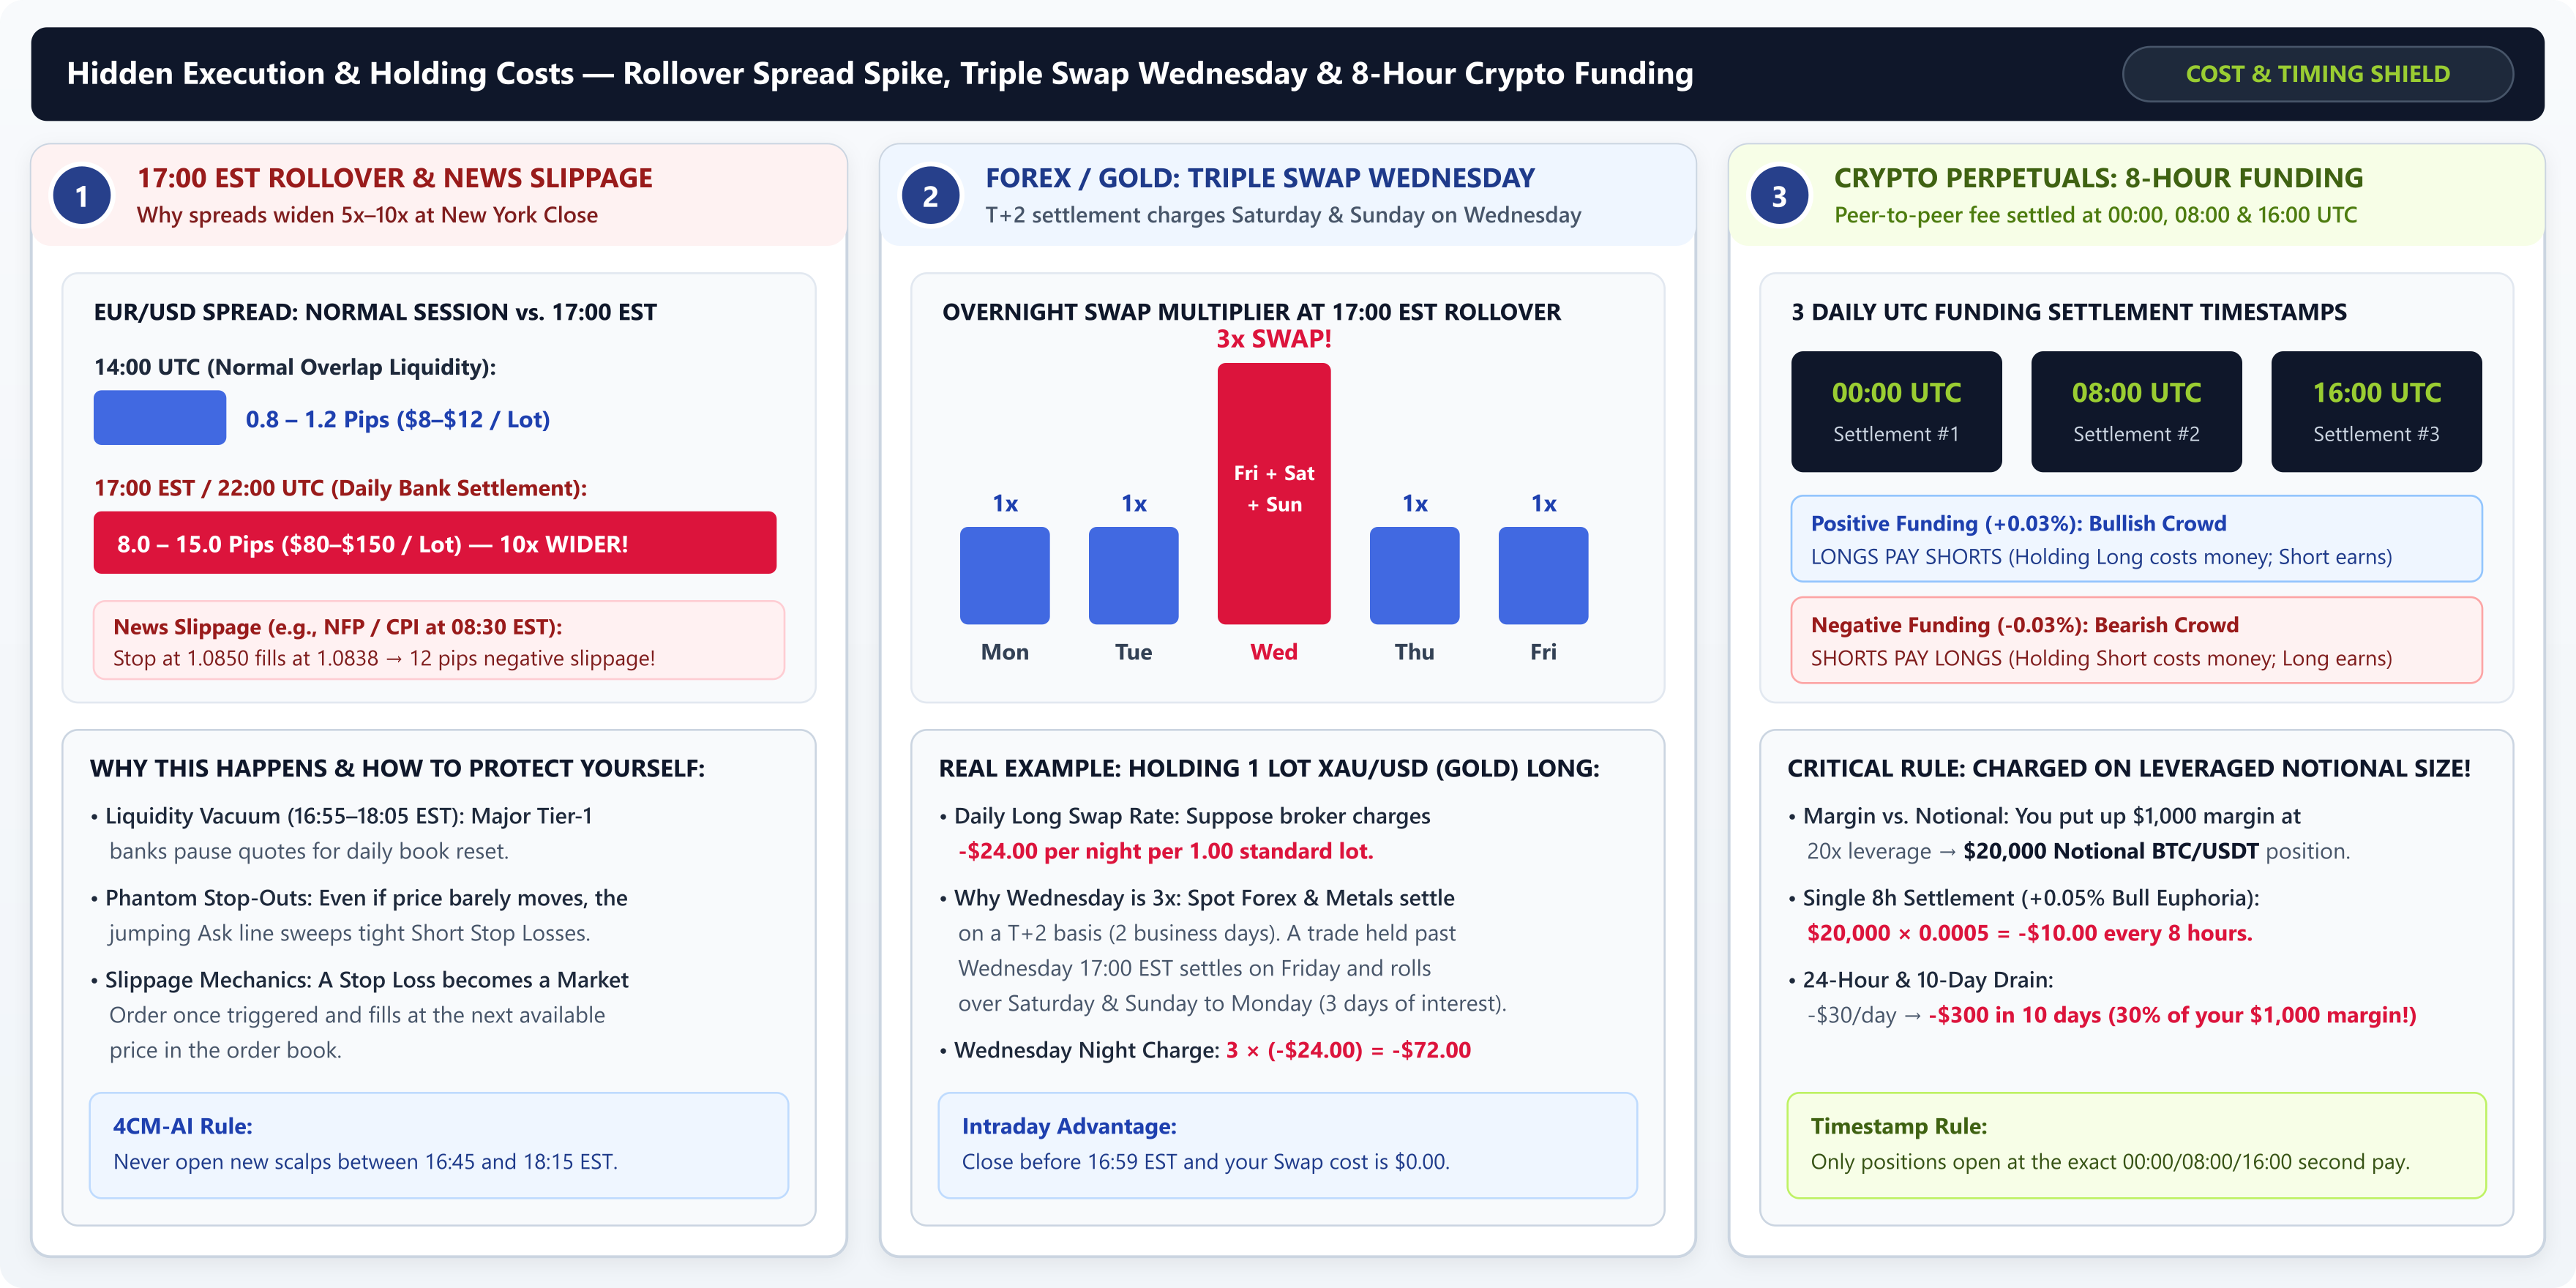
- Новостное проскальзывание и ловушка ролловера в 17:00 EST (21:00–22:00 UTC): проскальзывание (Slippage) возникает, когда рыночный или стоп-ордер срабатывает в момент выхода важных новостей (например,
US NFPилиCPIв08:30 EST) и исполняется на несколько пипсов хуже заявленной цены из-за опустевшего стакана заявок. Но даже в дни без единой новости каждый день в 17:00 EST (закрытие Нью-Йорка, 21:00–22:00 UTC) крупнейшие мировые банки первого уровня приостанавливают подачу ликвидности на 15–45 минут для ежедневного клиринга. В это окно ролловера обычный спред1.0-pipпоEUR/USDилиGBP/JPYможет подскочить до8–15пипсов, выбивая близкие стоп-лоссы по коротким позициям даже при неподвижной цене. - Ночной своп и тройной своп среды (расчёты T+2): когда вы оставляете сделку по Форексу, индексам или сырьевым CFD открытой после ежедневного ролловера в
17:00 EST, брокер начисляет или списывает процентную поправку за перенос через ночь, называемую свопом (Swap). Поскольку физические межбанковские расчёты проводятся через два рабочих дня (T+2), позиция, перенесённая через 17:00 EST среды, получает дату валютирования в пятницу и переносится через субботу и воскресенье на понедельник. Поэтому в ночь со среды на четверг брокеры списывают (или начисляют) трёхкратный дневной своп, известный как Triple Swap Wednesday (тройной своп среды). Например, если удержание1.00лота покупки по золоту (XAU/USD) стоит-$24.00за ночь в понедельник и вторник, то перенос этой же позиции через17:00 ESTсреды обойдётся в3 × (-$24.00) = -$72.00за одну ночь. - Ставка финансирования бессрочных криптофьючерсов (каждые 8 часов в 00:00, 08:00 и 16:00 UTC): у бессрочных криптофьючерсов (например,
BTCUSDT.P) нет даты экспирации, поэтому биржи каждые 8 часов используют взаимные выплаты между трейдерами, называемые ставкой финансирования (Funding Rate), чтобы удерживать цену фьючерса рядом со спотовой ценой. Когда рынок бычий и ставка финансирования положительная (например,+0.03%), покупатели (Longs) платят продавцам (Shorts); когда ставка отрицательная, продавцы платят покупателям. Важно помнить, что комиссия финансирования считается от полного номинального объёма позиции с учётом плеча, а не от вашей маржи. Если вы выделили$1000маржи с плечом20x(номинальная позиция по биткоину на$20000) во время бычьего ажиотажа со ставкой+0.05%за 8 часов, вы платите$20000 × 0.0005 = -$10.00каждые 8 часов (-$30.00/dayв сутки, или30%от вашей маржи за 10 дней).
Сводная таблица: издержки исполнения и удержания позиций на рынках
| Механизм издержек | Когда возникает | Как влияет на сделку | Профессиональное правило защиты |
|---|---|---|---|
| Спред Bid–Ask | Каждый вход и выход | Покупки открываются по Ask и закрываются по Bid; продажи открываются по Bid и закрываются по Ask. | Всегда добавляйте + Spread (плюс 10% ATR(264, D)) выше точки разворота для стоп-лоссов коротких позиций. |
| Расширение в ролловер | Ежедневно в 16:55–18:05 EST (21:00–22:00 UTC) |
Спреды расширяются в 5×–10× раз во время ежедневного банковского клиринга. |
Никогда не открывайте новые скальперские сделки в час ролловера; держите стопы с достаточным буфером от диапазона. |
| Тройной своп среды | Среда в ролловер 17:00 EST |
Списывает процент за 3 days (учёт субботы и воскресенья) за один раз. |
Проверяйте значения Swap Long и Swap Short у брокера перед переносом свинг-позиций через ночь среды. |
| Ставка финансирования в крипто | Ежедневно в 00:00, 08:00 и 16:00 UTC |
Берётся от полного номинального объёма с плечом только в том случае, если сделка открыта ровно в секунду клиринга. | Не держите перегруженные плечом покупки при скачках ставки выше +0.05%; закрывайте сделку до отметки часа, если всё равно планировали выход. |
Теперь, когда вы понимаете, как цены и спреды исполняются внутри стакана заявок, переходите к Уроку 1.4: Рыночные, лимитные и стоп-ордера и почему слепые лимитные ордера подводят, чтобы увидеть, как каждый тип ордера работает на графике и почему выставление слепых заявок Buy Limit или Sell Limit считается одной из самых опасных ошибок розничных трейдеров.