
Puedes evitar que te saquen los picos repentinos de mitad de semana en el petróleo una vez que conoces el calendario semanal de publicaciones de energía: la estimación de reservas del API el martes a las 16:30 hora de Nueva York, el informe oficial de petróleo de la EIA el miércoles a las 10:30 hora de Nueva York y el informe de almacenamiento de gas natural de la EIA el jueves a las 10:30 hora de Nueva York. En ForecastCity, las zonas del sábado de 4CastMachine AI y el Soft Stop Loss al cierre de la vela diaria te ayudan a superar esos latigazos intradía de forma rápida y precisa.
¿Cuándo se publican los informes semanales de inventarios del API y de la EIA?
A diferencia de los informes de inflación o empleo que salen solo una vez al mes, los datos físicos de oferta y demanda de petróleo y gas llegan todas las semanas durante la sesión de Nueva York. Cada informe responde a una pregunta sencilla: durante los últimos siete días, ¿produjo e importó Estados Unidos más combustible del que consumió (un aumento de inventarios (inventory build), lo que significa que los tanques de almacenamiento se llenaron), o las refinerías y las exportaciones utilizaron más combustible del que entró (una caída de inventarios (inventory draw), lo que significa que los tanques se vaciaron)?
Cuando un día festivo federal en EE. UU. cae en lunes (como Memorial Day o Labor Day), tanto el informe de petróleo del API como el de la EIA se retrasan 24 horas al miércoles por la tarde y al jueves por la mañana (U.S. Energy Information Administration, 2024). La siguiente tabla detalla los cuatro catalizadores fundamentales recurrentes que impulsan la volatilidad del petróleo crudo (WTI y BRENT) y del gas natural (NGAS):
| Publicación / Catalizador | Horario normal (hora de Nueva York / UTC en invierno) | Instrumentos principales afectados | Qué compara el mercado frente al consenso | Reacción típica del precio en 30 minutos |
|---|---|---|---|---|
| Boletín estadístico semanal del API | Martes 16:30 NY (21:30 UTC) |
WTI, BRENT |
Encuesta voluntaria del sector sobre cambios en crudo comercial, gasolina y destilados en EE. UU. | Movimiento de $0.50 a $1.20 por barril en operaciones de baja liquidez tras el cierre |
| Informe semanal sobre el estado del petróleo de la EIA | Miércoles 10:30 NY (15:30 UTC) |
WTI, BRENT |
Recuento gubernamental obligatorio de reservas de crudo en EE. UU., tanques de Cushing, actividad de refinerías y demanda implícita | Latigazo bidireccional de $1.20 a $2.80 por barril antes de que se asiente la tendencia |
| Almacenamiento semanal de gas natural de la EIA | Jueves 10:30 NY (15:30 UTC) |
NGAS |
Inyección o retiro neto en miles de millones de pies cúbicos (Bcf) frente al promedio estacional de 5 años |
$0.08 a $0.22 por MMBtu (oscilación inmediata del 3%–7%) |
| Reuniones ministeriales y del JMMC de la OPEP+ | Programadas mensual / trimestralmente (a menudo en fin de semana) | BRENT, WTI |
Recortes voluntarios de producción, revisiones de cuotas y calendarios de retorno gradual de barriles | Brecha de apertura dominical de $2.00 a $5.00 por barril o tendencia de varios días |
¿Por qué el petróleo crudo da latigazos en ambas direcciones a las 10:30 del miércoles?
Los principiantes que miran el petróleo crudo a las 10:30 hora de Nueva York del miércoles suelen quedar desconcertados cuando el WTI se desploma $1.50 en el primer minuto y luego se dispara $2.50 hacia arriba dos minutos después. Ese latigazo en ambas direcciones ocurre porque el informe semanal sobre el estado del petróleo de la EIA no es un solo número; es un balance de varias líneas que se lee en dos olas distintas.
En la primera ola, a las 10:30:00 hora de Nueva York, los algoritmos de noticias de alta velocidad leen únicamente el número titular superior (el cambio total en los inventarios comerciales de petróleo crudo de EE. UU.) y lanzan órdenes a mercado instantáneas. En la segunda ola, de 60 a 180 segundos después, las mesas institucionales de energía leen los renglones internos de la tabla: cuánto petróleo queda en el centro de entrega de Cushing, si bajaron las reservas de gasolina y diésel (lo que demuestra una fuerte demanda de combustible de los consumidores) y a qué ritmo están operando las refinerías.
Supongamos que el WTI cotiza a $73.50 el miércoles por la mañana y el mercado espera una caída de inventarios de 1.5 millones de barriles. A las 10:30 NY, el titular publica un aumento sorpresa de 2.8 millones de barriles (oferta adicional de crudo), por lo que los algoritmos de titulares hunden al WTI $1.40 hasta $72.10. Noventa segundos después, los traders institucionales ven por qué subió el crudo: llegó una ola temporal de importaciones a la costa del Golfo, mientras que las reservas del centro de entrega de Cushing en realidad se redujeron en 1.9 millones de barriles y la demanda de gasolina se disparó. Los compradores institucionales entran con fuerza, girando al WTI $2.60 al alza desde el mínimo para cerrar el día en $74.70.
Términos clave de volatilidad energética y curva de futuros
Más allá de los informes semanales de inventarios, los precios del petróleo y del gas están moldeados por cómo se comparan los contratos de entrega del mes actual frente a los meses futuros (lo que se conoce como la curva de futuros). Sigue estos cuatro conceptos estructurales:
Aumento frente a caída de inventarios: Un aumento significa que el almacenamiento comercial subió respecto a la semana previa (bajista si supera el pronóstico). Una caída significa que el almacenamiento bajó porque la demanda de las refinerías o las exportaciones superaron a la oferta (alcista si supera el pronóstico).
Utilización del centro de Cushing: El volumen de crudo almacenado en el centro de entrega de Cushing, Oklahoma, para el
WTI. Cuando las reservas de Cushing caen cerca de los mínimos operativos de los tanques (20–22millones de barriles), elWTIdel mes más cercano sube con fuerza.Backwardation: Un mercado físico ajustado donde el contrato de petróleo del mes actual cotiza más alto que los meses posteriores (por ejemplo, el petróleo de junio a
$76.00frente a julio a$75.20) porque los compradores pagan una prima por barriles inmediatos.Contango: Un mercado con exceso de oferta donde el petróleo del mes actual cotiza más barato que los meses posteriores (por ejemplo, junio a
$70.00frente a julio a$70.80) para cubrir los costos de almacenamiento en tanques, creando un ajuste negativo de rollover cuando los contratos CFD cambian de mes.
¿Cómo sobrevive el Soft Stop Loss diario a las sacudidas de la EIA y de la OPEP+?
Un trader que usa un gráfico de 15m con un stop fijo de $0.60 en $72.90 durante el ejemplo del miércoles anterior salta por stop en $72.10 justo antes de que el WTI suba hasta $74.70. En la Trend Hunter Strategy diaria (D), operas desde la Buy zone del sábado de 4CastMachine AI (por ejemplo, $71.80–$73.20).
En lugar de colocar un stop intradía ajustado en el bróker dentro del rango de ruido del miércoles, aplicas la regla del Soft Stop Loss. Una mecha intradía por debajo de $71.80 a las 10:31 hora de Nueva York no cierra tu operación a menos que una vela diaria completa cierre fuera de la zona al final del día. Cuando el pico del miércoles se gira desde $72.10 y cierra en $74.70, tu operación diaria sigue abierta para alcanzar TP1 ($75.80), TP2 ($77.50) y tu orden abierta en Free Trade.
Para evitar abrir nuevas operaciones segundos antes de una publicación, pausa las órdenes manuales a mercado durante los 15 minutos que rodean los informes del miércoles y jueves a las 10:30 de Nueva York. En su lugar, configura alertas de estrategia y de precio para que ForecastCity te avise cuando un pico de la EIA lleve al precio hacia una nueva Buy zone o Sell zone de 4CastMachine AI con descuento.
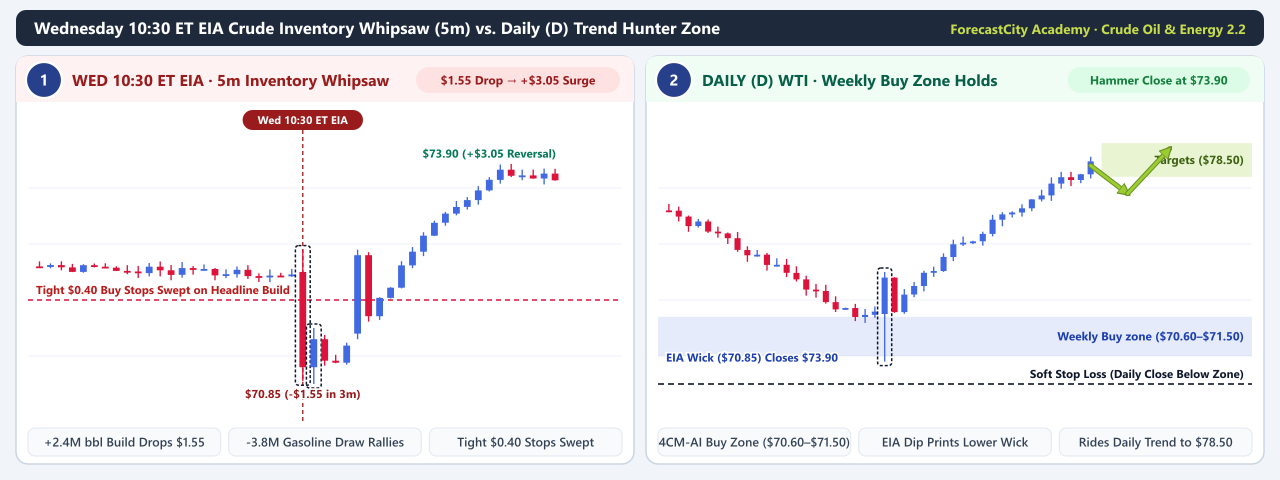
Latigazo en 5m por inventarios de la EIA el miércoles a las 10:30 NY: Los algoritmos de titulares hunden al
WTIhasta$70.85(barriendo stops intradía ajustados bajo$71.50) antes de que los detalles de la caída en Cushing giren el precio con fuerza hasta$73.90en minutos.Buy zone diaria de Trend Hunter y Soft Stop Loss: En el gráfico diario (
D), la caída de las10:30NY hasta$70.85es solo una mecha inferior que nunca cierra una vela diaria bajo la Buy zone de$71.20–$72.40, permitiendo que el cierre del Hammer diario en$73.90aproveche la tendencia haciaTP1($76.50) yTP2($79.20).