
Você pode evitar ser estopado por picos repentinos do petróleo no meio da semana depois de conhecer o calendário semanal de publicações de energia: a estimativa de estoques da API na terça-feira às 16:30 (horário de Nova York), o relatório oficial de petróleo da EIA na quarta-feira às 10:30 (horário de Nova York) e o relatório de armazenamento de gás natural da EIA na quinta-feira às 10:30 (horário de Nova York). Na ForecastCity, as zonas de sábado da 4CastMachine AI e o Soft Stop Loss no fechamento da vela diária ajudam você a atravessar essas oscilações intradiárias com rapidez e precisão.
Quando são divulgados os relatórios semanais de estoques da API e da EIA?
Ao contrário dos relatórios de inflação ou emprego que saem apenas uma vez por mês, os dados físicos de oferta e demanda de petróleo e gás chegam todas as semanas durante a sessão de Nova York. Cada relatório responde a uma pergunta simples: nos últimos sete dias, os Estados Unidos produziram e importaram mais combustível do que consumiram (um acúmulo de estoques, ou inventory build, significando que os tanques de armazenamento encheram), ou as refinarias e exportações usaram mais combustível do que entrou (uma redução de estoques, ou inventory draw, significando que os tanques esvaziaram)?
Quando um feriado federal dos EUA cai em uma segunda-feira (como o Memorial Day ou o Labor Day), tanto o relatório da API quanto o de petróleo da EIA são adiados em 24 horas, para quarta-feira à tarde e quinta-feira de manhã (U.S. Energy Information Administration, 2024). A tabela abaixo detalha os quatro catalisadores fundamentais recorrentes que impulsionam a volatilidade do petróleo bruto (WTI e BRENT) e do gás natural (NGAS):
| Publicação / Catalisador | Horário Normal (Nova York / UTC Inverno) | Principais Instrumentos Afetados | O que o Mercado Compara com o Consenso | Reação Típica do Preço em 30 Minutos |
|---|---|---|---|---|
| Boletim Estatístico Semanal da API | Terça-feira 16:30 NY (21:30 UTC) |
WTI, BRENT |
Pesquisa voluntária do setor sobre variações em petróleo bruto comercial, gasolina e destilados nos EUA | Movimento de $0.50 a $1.20 por barril em negociações de baixa liquidez pós-fechamento |
| Relatório Semanal do Estado do Petróleo da EIA | Quarta-feira 10:30 NY (15:30 UTC) |
WTI, BRENT |
Contagem governamental obrigatória dos estoques de petróleo dos EUA, tanques de Cushing, atividade de refinarias e demanda implícita | Oscilação de mão dupla de $1.20 a $2.80 por barril antes de a tendência se firmar |
| Armazenamento Semanal de Gás Natural da EIA | Quinta-feira 10:30 NY (15:30 UTC) |
NGAS |
Injeção ou retirada líquida em bilhões de pés cúbicos (Bcf) vs. a média sazonal de 5 anos |
$0.08 a $0.22 por MMBtu (oscilação imediata de 3%–7%) |
| Reuniões Ministeriais e do JMMC da OPEP+ | Agendadas mensal / trimestralmente (muitas vezes nos fins de semana) | BRENT, WTI |
Cortes voluntários de produção, revisões de cotas e cronogramas de retorno gradual de barris | Gap de abertura no domingo ou tendência de vários dias de $2.00 a $5.00 por barril |
Por que o petróleo bruto oscila em ambas as direções às 10:30 de quarta-feira?
Os iniciantes que observam o petróleo bruto às 10:30 (horário de Nova York) na quarta-feira costumam ficar perplexos quando o WTI despenca $1.50 no primeiro minuto e depois dispara $2.50 para cima dois minutos depois. Essa oscilação brusca de mão dupla acontece porque o Relatório Semanal do Estado do Petróleo da EIA não é um único número; é um balanço de várias linhas lido em duas ondas distintas.
Na primeira onda, às 10:30:00 (horário de Nova York), algoritmos de notícias de alta velocidade leem apenas o número principal no topo (variação total nos estoques comerciais de petróleo bruto dos EUA) e disparam ordens a mercado instantâneas. Na segunda onda, 60 a 180 segundos depois, as mesas institucionais de energia leem as linhas internas da tabela: quanto petróleo resta no centro de entrega de Cushing, se os estoques de gasolina e diesel caíram (comprovando forte demanda de combustível do consumidor) e quão rápido as refinarias estão operando.
Suponha que o WTI seja negociado a $73.50 na manhã de quarta-feira e o mercado espere uma redução de 1.5 milhão de barris. Às 10:30 NY, a manchete mostra um acúmulo surpresa de 2.8 milhões de barris (oferta extra de petróleo bruto), então os algoritmos de manchete derrubam o WTI em $1.40, para $72.10. Noventa segundos depois, os traders institucionais veem por que o petróleo subiu: uma onda temporária de importação chegou à Costa do Golfo, enquanto os estoques no centro de entrega de Cushing na verdade caíram em 1.9 milhão de barris e a demanda por gasolina saltou! Os compradores institucionais entram com força, revertendo o WTI em $2.60 para cima a partir da mínima para fechar o dia em $74.70.
Principais termos de volatilidade de energia e curva de futuros
Além dos relatórios semanais de estoques, os preços do petróleo e do gás são moldados pela forma como os contratos de entrega do mês atual se comparam aos meses futuros (conhecida como curva de futuros). Acompanhe estes quatro conceitos estruturais:
Acúmulo vs. Redução de Estoques: Um acúmulo (build) significa que o armazenamento comercial subiu semana contra semana (baixista se ficar acima da previsão). Uma redução (draw) significa que o armazenamento caiu porque a demanda das refinarias ou as exportações superaram a oferta (altista se ficar acima da previsão).
Utilização do Centro de Cushing: O volume de petróleo bruto armazenado no centro de entrega de Cushing, Oklahoma, para o
WTI. Quando os estoques de Cushing caem perto dos mínimos operacionais dos tanques (20–22milhões de barris), o contrato deWTIdo mês mais próximo dispara fortemente.Backwardation: Um mercado físico apertado onde o contrato de petróleo do mês atual é negociado acima dos meses posteriores (por exemplo, petróleo de junho a
$76.00vs. julho a$75.20) porque os compradores pagam um prêmio por barris imediatos.Contango: Um mercado com excesso de oferta onde o petróleo do mês atual é negociado mais barato do que os meses posteriores (por exemplo, junho a
$70.00vs. julho a$70.80) para cobrir os custos de armazenamento em tanques, criando um ajuste de rollover negativo quando os contratos de CFD mudam de mês.
Como o Soft Stop Loss diário sobrevive aos choques da EIA e da OPEP+?
Um trader que usa um gráfico de 15m com um stop fixo de $0.60 em $72.90 durante o exemplo de quarta-feira acima é estopado em $72.10 exatamente antes de o WTI subir para $74.70. Na Trend Hunter Strategy diária (D), você opera a partir da Buy zone de sábado da 4CastMachine AI (por exemplo, $71.80–$73.20).
Em vez de colocar um stop intradiário apertado na corretora dentro da faixa de ruído de quarta-feira, você usa a regra de Soft Stop Loss. Um pavio intradiário abaixo de $71.80 às 10:31 (horário de Nova York) não fecha sua operação, a menos que uma vela diária saudável feche fora da zona no final do dia. Quando o pico de quarta-feira reverte de $72.10 e fecha em $74.70, sua operação diária permanece aberta para alcançar TP1 ($75.80), TP2 ($77.50) e sua posição restante em Free Trade.
Para evitar abrir novas operações segundos antes de uma publicação, pause as ordens manuais a mercado durante os 15 minutos em torno dos relatórios de quarta e quinta-feira às 10:30 (horário de Nova York). Em vez disso, configure alertas de estratégia e de preço para que a ForecastCity notifique você quando um pico da EIA empurrar o preço para dentro de uma nova Buy zone ou Sell zone da 4CastMachine AI com desconto.
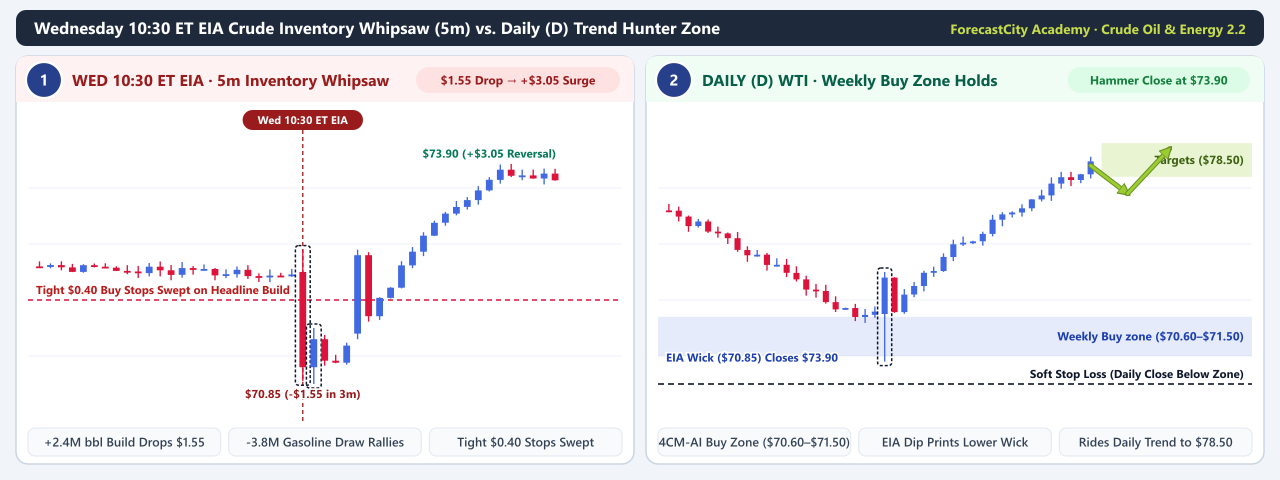
Oscilação de estoques da EIA de quarta-feira às 10:30 NY em 5m: Os algoritmos de manchete derrubam o
WTIaté$70.85(varrendo stops intradiários apertados abaixo de$71.50) antes que os detalhes da redução em Cushing revertam o preço fortemente para cima até$73.90em poucos minutos.Buy zone diária do Trend Hunter e Soft Stop Loss: No gráfico diário (
D), a queda das10:30NY até$70.85é apenas um pavio inferior que nunca fecha uma vela diária abaixo da Buy zone de$71.20–$72.40, permitindo que o fechamento em Martelo diário a$73.90siga a tendência atéTP1($76.50) eTP2($79.20).